跳到正文
海博社 Hyboox

宁德时代交付首批8小时以上长时储能系统,储能出海的机会看项目部署

宁德时代近日在厦门生产基地,向全球能源基础设施投资机构Quinbrook Infrastructure Partners,交付了首批EnerQB长时储能系统,设备容量5.64MWh。 该产品以天恒长时储能系统为基础研发,专为澳大利亚3GW、24GWh的系列长时储能项目设计,首台设备将运往昆士兰州中部的Stanwell电站部署。据悉,这是8小时以上长时储能系统的首批交付。 算一下:24GWh除以3GW,等于8小时(推算)。本次交付的5.64MWh,只占24GWh的约0.02%(推算)。 这条消息要分清:这是首批交付,数量还很小,后续交付多少、什么时候交,摘要里没有写。 摘要里没有给出整个项目的合同金额、交付计划,也没有写这类产品的毛利率,我这里未获取,所以对宁德时代业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看后续的批量交付进度,再看项目的投运情况。 以上内容来自宁德时代交付首批长时储能系统的报道,具体以公司披露为准。

引用到 X

兆易创新称利基型DRAM仍短缺,价格高位维持一段时间,机会看供给何时恢复

兆易创新在投资者关系活动记录表里提到,受益于AI快速发展,带动存储芯片需求高增及相关外溢效应,存储行业的景气态势仍在延续。 行业主要厂商的产能在收缩或转移,也就是退出利基市场,利基型存储整体仍将处于供应紧张的局面。 NOR Flash方面,预计大容量产品的价格,在一段时期内仍会保持温和上涨。利基型DRAM产品供需态势虽有缓和,但仍然短缺,预计价格仍将在高位维持一段时间。 这条消息要分清:这是公司对行业的判断,“维持一段时间”没有给出具体的时间。 摘要里没有给出中小容量NOR Flash的价格判断,也没有给出公司自己的出货量和收入,我这里未获取,所以对业绩的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看公司后续的收入和毛利率,再看利基型DRAM的供给什么时候恢复。 以上内容来自兆易创新的投资者关系活动记录表公告,具体以公司披露为准。

引用到 X

巨化股份称四季度制冷剂产销量环比改善,机会看补库需求和海峡运输

巨化股份总经理在下午举行的业绩说明会上表示,受地缘政治、市场需求不及预期等因素影响,三季度公司制冷剂产品各品种的外销量均有不同程度下滑,其中下滑程度较大的是R32、R134a产品。 进入四季度,公司制冷剂产品的产销量环比有所改善,但恢复的程度,主要取决于市场补库需求,以及海峡运输情况。第四代制冷剂的整体开工率维持较高水平。 这条消息要分清:三季度是下滑的,四季度是“环比改善”,不是同比增长。改善到什么程度,公司自己说要看补库需求和海峡运输。 摘要里没有给出各品种的具体销量和价格,我这里未获取,所以对四季度业绩的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看四季度各品种的销量和价格数据,再看补库需求有没有真的出现。 以上内容来自巨化股份业绩说明会的报道,具体以公司披露为准。

引用到 X

民主党控制两院,会对数据中心监管控制,美国数据中心开始萧条? AI泡沫开始破裂?

11月17日英伟达的财报是检验泡沫的锤子。 《时代》的判断是短期内别指望出台全面的联邦AI监管,因为总统有否决权,国会大概率陷入僵持。 分析师认为得州是美国AI建设的基石;原州长已经暂停了数据中心审批,新当选的民主党州长要延续这个暂停,不需要新立法。 亚马逊、微软、谷歌、Meta四家2026年合计资本开支预计在7200亿到7400亿美元之间。2027年将超过万亿。 悲观派以Gartner为代表。它测算到2030年,能归到AI数据中心的企业和消费者AI收入最多3.6万亿美元,不到覆盖已宣布投资和预期回报所需的8.5万亿美元的一半。富兰克林邓普顿的首席市场策略师预测,选举结果会导致数据中心建设放缓,开发商面临新的监管和成本。 以IoT Analytics为代表,它认为即使超大厂的AI回报到2031年降到0以下,也只是一笔超大厂吸收得了的减记,不是更大范围的泡沫破裂。 数据中心停建基本不可能,因为超大厂和英伟达不可能停止步伐,英伟达数据中心很快亏钱,这个不现实,德州禁止建数据中心也不可能。 如果数据中心放缓,利空: 电力设备、液冷、光模块

引用到 X

立昂微称硅片在手订单充足,12英寸轻掺明年上半年满产,机会看爬坡

立昂微董事长在下午举行的业绩说明会上表示,公司半导体硅片在手订单充足,下游需求旺盛,产销规模稳步扩张。 当前功率器件下游需求持续旺盛,带动公司12英寸重掺硅片已经满产,公司功率器件产线也在满负荷运行。 另一方面,12英寸轻掺产品正在产能爬坡,预计明年上半年可以达到满产状态;28nm逻辑芯片用轻掺外延片产品,已经规模化出货。 这条消息要分清:已经满产的是12英寸重掺硅片和功率器件产线,是已发生的事;12英寸轻掺是在爬坡,“明年上半年满产”是预计。 摘要里没有给出在手订单的金额,也没有给出各产品的产能数字和收入,我这里未获取,所以对业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看12英寸轻掺的爬坡进度,再看订单金额的披露。 以上内容来自立昂微业绩说明会的报道,具体以公司披露为准。

引用到 X

云南锗业子公司签90万片磷化铟衬底长期协议,2027年合同约13亿元,机会看交付

云南锗业公告,控股子公司云南鑫耀与客户AOI,签订了《长期供货协议》及《年度合同》。 根据协议,AOI预计2027年至2031年期间,每年采购18万片、合计90万片4英寸N型磷化铟衬底。其中,2027年度合同金额为1.94亿美元,约合13.05亿元人民币。 算一下:1.94亿美元除以18万片,2027年每片约1078美元(推算)。 这条消息要分清:协议里写的是AOI“预计”采购,长期协议不等于每年都按这个数量下单。2027年的年度合同,才是确定的金额。 摘要里没有给出2028年至2031年的合同金额,也没有写这个金额占公司上年收入的比例,我这里未获取,所以对长期业绩的贡献,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看2027年合同的交付和产能保障,再看后续年度合同的金额是否落实。 以上内容来自云南锗业的公告,具体以公司披露为准。

引用到 X

中科飞测实控人提议回购1亿至1.5亿元,激励回购的机会看董事会审议

中科飞测公告,公司实控人、董事长兼总经理提议,公司使用自有资金或自筹资金,以集中竞价交易方式回购部分A股股份,回购资金总额不低于1亿元且不超过1.5亿元。 回购的股份将用于股权激励或员工持股计划。 算一下:回购资金上限是下限的1.5倍(推算)。 这条消息要分清:现在是实控人的“提议”,还不是董事会通过的回购方案。 摘要里没有给出回购价格上限、回购期限,也没有写激励的考核条件,我这里未获取。回购用于激励,不是注销,对总股本的影响和注销式回购不一样。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看董事会是否审议通过回购方案,再看回购价格和期限的披露,最后看实际回购进度。 以上内容来自中科飞测的公告,具体以公司披露为准。

引用到 X

雪榕生物实控人及控股股东拟增持3%到5%股份,增持的机会看资金落实

雪榕生物公告,公司实际控制人及控股股东万紫千鸿,计划自公告披露之日起6个月内增持公司股份,增持数量不低于公司总股本的3%(即1922.55万股),不高于总股本的5%(即3204.23万股)。 本次增持不设置价格前提,将根据二级市场情况择机实施,增持资金为自有资金或自筹资金。 算一下:1922.55万股除以3%,公司总股本约6.41亿股(推算)。 这条消息要分清:这是增持计划,是“拟”,实际买入多少,要看6个月内的执行情况。“不设置价格前提”,是说不限定价格,不代表会不计价格地买。 摘要里没有给出增持资金的规模,也没有写增持前实控人和控股股东的持股比例,我这里未获取。公司的业绩和估值情况,同样未获取,所以对股价的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看后续的增持进展公告,再看增持比例有没有达到3%的下限。 以上内容来自雪榕生物的公告,具体以公司披露为准。

引用到 X

生益科技称生产经营正常、订单饱满,异常波动后的机会看前三季度业绩

生益科技公告,公司股票连续三个交易日收盘价格跌幅偏离值累计超过20%,属于股票交易异常波动。 经自查,公司及持股5%以上的股东,不存在应披露而未披露的重大信息。公司生产经营正常,订单饱满。 2026年前三季度,公司实现营收332.08亿元,同比增长61.10%;净利润67.27亿元,同比增长175.36%。 算一下:净利润除以营收,约20.3%(推算);按增速倒推,去年同期营收约206亿元,净利润约24.4亿元(推算)。 这条消息要分清:“订单饱满”是公司的说法,摘要里没有给出具体的订单金额。前三季度的数据是已经披露的业绩,是事实。 摘要里没有写股价为什么下跌,我这里未获取,不去猜。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看第四季度的业绩,再看订单的后续披露。业绩已经很高,市场关心的是能不能延续。 以上内容来自生益科技的公告,具体以公司披露为准。

引用到 X

均胜电子拟1.5亿至3亿元回购并注销,回购的机会看股东会和执行

均胜电子公告,公司拟以自有资金及自筹资金,通过集中竞价交易方式回购公司A股股份,回购金额不低于1.5亿元且不超过3亿元,回购价格不超过30元每股。 本次回购的股份将全部予以注销,并减少公司注册资本,回购期限为自公司股东会审议通过之日起12个月内。 算一下:按价格上限30元,1.5亿元大约能买500万股,3亿元大约能买1000万股(推算)。实际价格低于上限的话,买到的股数更多。 这条消息要分清:这是回购方案,要经过股东会审议。回购的股份是注销,不是用于激励,所以会减少总股本。 摘要里没有给出公司目前的总股本,我这里未获取,所以回购占总股本的比例,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看股东会审议结果,再看回购的实际执行进度。 以上内容来自均胜电子的公告,具体以公司披露为准。

引用到 X

市场冰火二重天

恒生指数涨3.09%,恒生科技指数涨4.79%。 大型科网股集体走强,美团涨逾8%,小米集团、阿里巴巴涨超7%,腾讯控股、京东集团涨逾5%。 黄金股普涨,紫金黄金国际涨逾6%,招金矿业、赤峰黄金涨超5%。 光通信、存储、PCB概念跌幅居前,建滔积层板跌超10%,长飞光纤光缆跌逾9%,中际旭创跌近8%,剑桥科技跌近7%,澜起科技跌逾6%,兆易创新跌近5%。

引用到 X

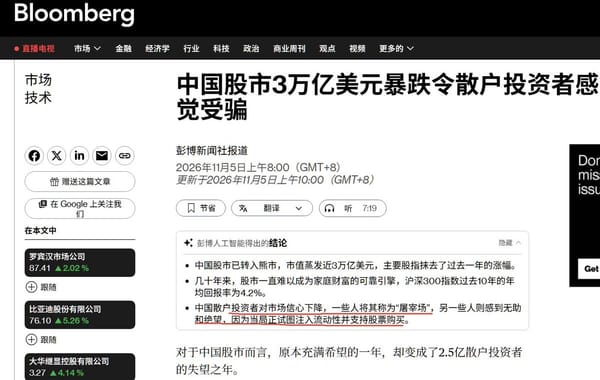
中国股市让散户失去信心?

我声明一个观点,任何市场的下跌,都会都是信心缺少,2000年互联网泡沫、2008年次贷危机,等等,不能说一次科技股的回调亏钱了,就说股市不好。 你怎么不说,科技股都涨了好几倍,信心缺少呢? 你不能说沪深300涨幅比标普500少,就说回报低,如果从股息单角度看,一点也不差的。 GDP增速和股市有关系?看看美国过去的GDP。 散户的屠宰场,这个是全球的问题,A股有涨停限制,相对友好多了。 Robinhood 用户追涨后亏损、韩国散户三个月在杠杆产品上亏损17亿美元,全球一样的。 你不能拿全球普遍都问题,套到A股,变成A股独有的问题。

中国股市让散户失去信心?
来自 hyboox.com
引用到 X

收藏到桌面