跳到正文
海博社 Hyboox

$标普500指数(.SPX.US)$下跌4.4%。纳斯达克100重挫6.4%,创下2020年3月以来最大单日跌幅,单日市值蒸发约2.3万亿美元。

“恐慌指数”飙升70%。$西部数据( 民主党横扫国会的政治冲击波在股市延迟引爆。周四,$纳斯达克100指数(.NDX.US)$重挫6.4%,单日市值蒸发约2.3万亿美元,创下2020年3月以来最大单日跌幅,标普500指数下跌4.4%,$费城半导体指数(.SOX.US)$暴跌12%。 大型科技股普跌,$亚马逊( $特斯拉( 英伟达股价跌9.26%,AMD重挫逾17%。数据中心运营商和新云企业跌幅也极为惨烈,$Applied Digital( Digital( Ltd( Group下跌约15%,CoreWeave下跌约10%。 存储板块方面,$闪迪( 值得关注的是,CoreWeave不仅股价承压,其五年期信用违约互换利差还升至历史高位,反映出市场对其潜在违约风险的担忧正在加剧。 AI基础设施产业链的调整还蔓延至电力和设备供应商,$GE Vernova( Energy( 与美股大盘形成对比的是,中概股表现相对坚挺。纳斯达克金龙中国指数收涨0.43%,热门中概股里,$网易( 标普500指数的11个板块全线收跌,信息技术/科技板块收跌7.3%,工业、可选消费、能源、金融等板块至

引用到 X

宏和科技特种电子纱供不应求,黄石项目已在建设,电子布的机会看特种布占比

宏和科技在三季报业绩会上介绍,黄石宏和高性能特种电子纱,因为市场供不应求,已经在建设中。 H股上市融资,是黄石该项目扩建的资金来源之一,公司已经通过自有资金、银行借款、产能保证金等融资方式启动了建设。 2026年1月至9月,特种布营收占电子布的比例,约三至四成。随着特种电子布的产能提升,预计特种布收入占比将继续提升。 这条消息要分清:“供不应求”是公司的说法,项目是在建设中,还没有投产。占比三至四成是已披露的比例,“继续提升”是预期。 摘要里没有给出项目的投资额、设计产能和投产时间,我这里未获取,所以对业绩的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看黄石项目的建设和投产进度,再看特种布收入占比能不能如公司所说继续提升。 以上内容来自宏和科技三季报业绩会的报道,具体以公司披露为准。

引用到 X

11月电视面板价格有望维持平稳,供需弱平衡,面板的机会看黑五补单

一份行业研究报告指出,进入11月,全球LCD电视面板市场,或将维持弱平衡的供需博弈格局。 需求端:国内大盘的增量,或难有明显释放,海外黑五促销,有望带动品牌滚动补单。供给端:头部厂商或延续按需排产的策略,供给收缩的节奏有望趋于平缓。 报告还提到,上游物料成本刚性,叠加厂商全年盈利目标的约束,或为面板价格稳定提供一定支撑,预计LCD电视面板价格整体维持平稳。 这条消息要分清:这是研究机构的预测,不是已经发生的价格。“或将”“有望”都是预期的说法。 摘要里没有给出具体尺寸面板的价格,也没有写哪家上市公司受益,我这里未获取,所以对公司业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看11月实际的面板报价,再看黑五之后的补单情况。 以上内容来自行业研究机构的报告,具体以后续公布的数据为准。

引用到 X

凯莱英拟5亿到7亿元回购,激励和注销兼顾,回购的机会看比例和专项贷款

凯莱英公告,公司拟使用自有资金及自筹资金(含股票回购专项贷款资金等),以集中竞价方式回购A股股份,回购资金总额不低于5亿元且不超过7亿元,回购价格不超过246元每股。 回购的股份,将用于后续实施员工持股计划或股权激励,以及注销、减少注册资本。其中,用于员工持股计划或股权激励的股份数量,不高于回购总量的60%。 算一下:按价格上限246元,5亿元大约能买203万股,7亿元大约能买285万股(推算)。激励部分不超过60%,那么注销部分至少占40%(推算)。 这条消息要分清:这是回购方案,是“拟”。资金里含股票回购专项贷款,说明部分钱是借来的,利息成本摘要里没有写,我这里未获取。 另外,回购的期限,同样未获取,所以对每股的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看回购的实际执行进度,再看注销和激励两部分各自落实多少。 以上内容来自凯莱英的公告,具体以公司披露为准。

引用到 X

三环集团拟5亿到10亿元回购股份,价格上限100元,回购的机会看执行进度

三环集团公告,公司拟使用自有资金或自筹资金,以集中竞价方式回购部分A股股份,回购资金总额不低于5亿元且不超过10亿元,回购价格不超过100元每股,用于维护公司价值及股东权益。 算一下:按价格上限100元,5亿元大约能买500万股,10亿元大约能买1000万股(推算)。实际价格低于上限的话,买到的股数更多。 这条消息要分清:这是回购方案,是“拟”,实际买了多少,要看后面的进展公告。 摘要里写的用途是“维护公司价值及股东权益”,回购的股份是不是注销,回购的期限是多长,写得不完整,我这里未获取,所以对每股的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看回购的实际执行进度,再看回购股份的用途安排。金额大是计划,买进去多少才是事实。 以上内容来自三环集团的公告,具体以公司披露为准。

引用到 X

统一股份子公司与宁德时代签冷却液战略合作协议,有效期到2029年,机会看订单落地

统一股份公告,公司控股子公司统一石化,与宁德时代签订了《冷却液战略合作协议》,双方将围绕冷却液全生命周期合作模式、可靠性要求、新能源汽车后市场业务及质量共建等方面展开合作。 协议有效期至2029年12月31日,目前尚不涉及具体采购数量及交易金额,预计对公司本年度经营业绩不构成重大影响。 这条消息要分清:这是战略合作协议,是框架性的,不是采购订单。公司自己也说了,目前不涉及具体采购数量和金额,对本年度业绩没有重大影响。 摘要里没有写合作的产品规模,也没有写后续订单什么时候落地,我这里未获取,所以对未来业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看协议下有没有产生具体订单,再看订单的金额和数量。框架协议要变成收入,还需要后面的采购。 以上内容来自统一股份的公告,具体以公司披露为准。

引用到 X

国内海拔最高超超临界火电项目投产,格尔木1号机组商运,高原火电的机会看2号机组

青海华电格尔木一期火电项目1号机组,顺利完成168小时试运行,正式投入商业运营。这是国内海拔最高的超超临界火电项目。 项目位于青海省格尔木市,平均海拔约2850米,建设2台660MW超超临界间接空冷抽凝式火电机组。针对高原戈壁低氧低气压导致燃煤难以充分燃烧,以及煤质碱含量高、机组易结焦积灰等问题,项目应用了启动加氧、超低负荷稳燃技术。 算一下:2台660MW,总装机1320MW(推算);今天投产的是其中1台,660MW。 这条消息要分清:今天商运的是1号机组,另一台机组的进度,摘要里没有写,我这里未获取。 摘要里也没有给出项目的投资额、发电量计划和上网电价,所以对相关公司业绩的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看2号机组的投产时间,再看1号机组商运之后的发电量和利用小时数。 以上内容来自格尔木一期火电项目投产的报道,具体以项目公司披露为准。

引用到 X

神通科技车规级光学产品已批量供货并形成收入,激光雷达镜片的机会看基地建设

神通科技在2026年第三季度业绩说明会上表示,在车规级光学业务领域,公司依托注塑工艺与光学技术积累,持续拓展与智能座舱和高级辅助驾驶有关的光学镜片产品,包括激光雷达、毫米波雷达和抬头显示(HUD)等,并稳步推进光学镜片生产基地建设。 公司说,车规级光学业务相关产品目前已经实现批量供货,并已形成相应的收入贡献。 这条消息要分清:批量供货和收入贡献,是已经发生的事;光学镜片生产基地,还在建设中,是正在推进的事。 摘要里没有给出光学业务的收入金额、占公司总收入的比例,也没有写基地的投产时间,我这里未获取,所以对业绩的具体影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看光学业务收入的具体披露,再看生产基地建设和投产的进度。 以上内容来自神通科技业绩说明会的报道,具体以公司披露为准。

引用到 X

元力股份称超级电容炭、硬碳、多孔碳已量产并批量供货,机会看订单和占比

元力股份在互动平台上表示,公司开发的、应用于新能源电池领域的超级电容炭、硬碳、多孔碳等产品,已经实现量产及批量供货。 这句话说的是“已经”量产、“已经”批量供货,是已发生的事,不是计划。 这条消息要分清:量产和批量供货是产品状态,不等于收入已经很大。摘要里没有给出这些产品的出货量、收入,也没有给出占公司总收入的比例,我这里未获取。 客户是谁、供货给哪些电池企业,同样未获取,所以对公司业绩的贡献,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看公司定期报告里,这几类新能源电池材料的收入占比有没有披露,再看占比能不能逐季上升。 以上内容来自元力股份在互动平台上的回复,具体以公司披露为准。

引用到 X

四方达CVD金刚石散热片通过客户测试,拿到小批量测试订单,机会看量产验证

四方达在互动平台上表示,目前公司的CVD金刚石散热片,已经通过客户测试,验证进展符合预期,并取得了小批量测试订单。 这句话里有三个信息:通过了客户测试,进展符合预期,拿到的是“小批量测试订单”。 这条消息要分清:测试订单是用来验证产品的,不是批量采购订单。通过测试,是往前走了一步,离大规模供货还有距离。 摘要里没有给出测试订单的金额、客户是谁,也没有写后续批量订单的时间,我这里未获取,所以对公司业绩的影响,没法判断。 另外,“符合预期”是公司的说法,预期的标准是什么,同样未获取。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看小批量测试之后,有没有转成正式的批量订单,再看公司披露的收入和产能安排。 以上内容来自四方达在互动平台上的回复,具体以公司披露为准。

引用到 X

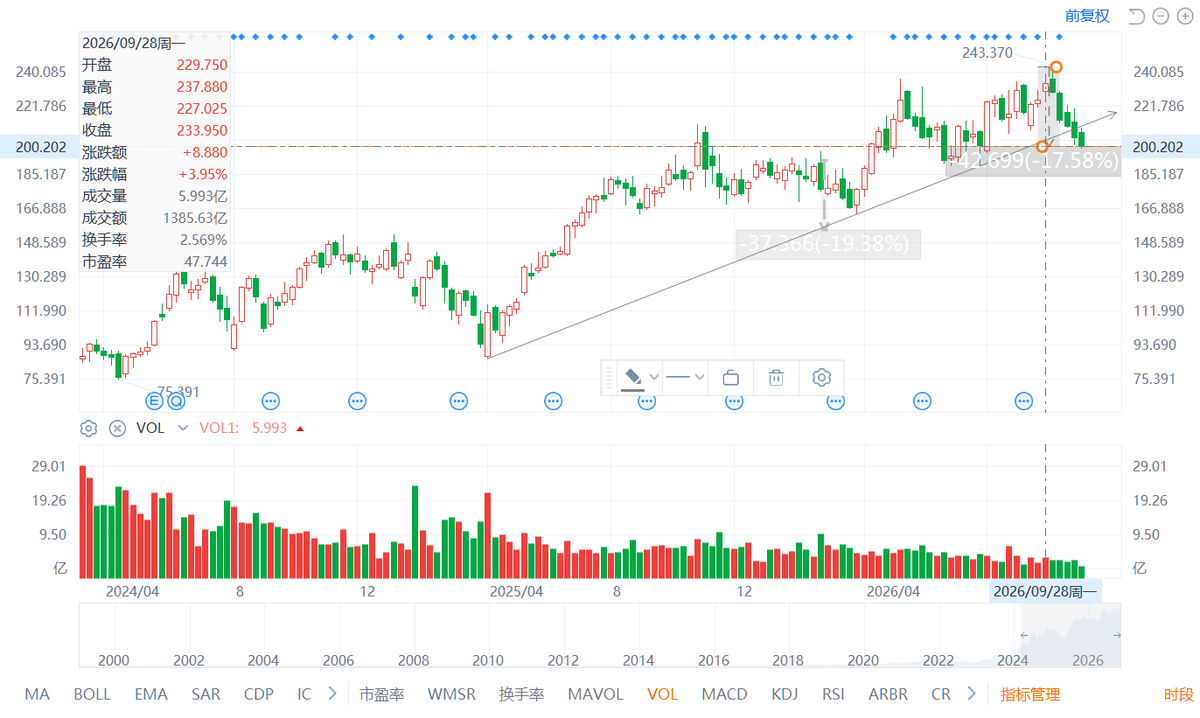
我说英伟达就是当年的比特币,比特币涨多少倍了?

比特币按按6万美元算,大约是7500万倍;按一年前的11.8万美元算,大约1.5亿倍。 英伟达1999年上市,发行价12美元。之后合计拆股480倍(2000、2001、2006年各1拆2,2007年3拆2,2021年1拆4,2024年1拆10),复权后的成本约2.5美分。按现在约200美元算,大约8000倍。 这个倍数在股票里是顶级的,但和比特币差着好几个数量级。 英伟达很少有连续下跌6周到,可以抄底了?

我说英伟达就是当年的比特币,比特币涨多少倍了?
来自 hyboox.com
引用到 X

瑞幸咖啡三季度收入178.91亿元、同比增17%,消费的机会看门店和客户数

瑞幸咖啡公布2026年第三季度财报。三季度总净收入178.91亿元,同比增长17.0%。 三季度GAAP营业利润27.56亿元,同比增长55.1%,GAAP营业利润率增长到15.4%;non-GAAP净利润21.45亿元。 三季度月均交易客户数同比增长9.6%,达到1.23亿,再创新高;门店净增2599家。 算一下:营业利润27.56亿元除以收入178.91亿元,约15.4%,和公告一致。按同比增长17%倒推,去年同期收入约152.9亿元(推算)。 这条消息要分清:这是已经披露的财报数据,是事实。摘要里没有给出门店总数、同店销售增速,也没有给出下一季度的指引,我这里未获取,所以对后续增长的判断,没法下。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看门店数量和同店销售的变化,再看客户数能不能继续增长。收入增长17%,其中多少来自开新店,多少来自单店,需要后续数据来拆。 以上内容来自瑞幸咖啡的三季度财报,具体以公司披露为准。

引用到 X

收藏到桌面