跳到正文
海博社 Hyboox

谈谈这几年的股灾。

2015年杠杆灾 :怪肖钢,本来大盘好好的,他自以为是,要清理场外配置,自己不懂救市,乱救市。他自己承认自己没能力,搞糟了,特别是熔断,直接下台。 2018年和2024年关贸灾:这个显然是特朗普干的,当时市场预计加不了多少税,后来中美比着加,特朗普最后加的都计算不出到底多少税,有点说150%,有点说145%。哪个时候,感觉两个国家要懂真格的,结果特朗普是闹着玩的,把股市玩进去了。 2022年茅灾 :不能算茅台头上,只能说抱团导致的股灾。 2024年转融灾 :这个一定算到易会满的头上,也因为他在任,搞了很多江浙的IPO,一查一个准。 2026年芯片灾:这个不能算到那个书记,女书记头上,说国家队先跑,你也知道这消息,你不会破? 我认为这次是泡沫太大了,也不能怪吴清,他在4000点就提示风险了。现在我认为捄柿救的不错,大跌国家对就买进。 如果按照2015年那个跌法,指数早都往3000点跑了。现在还在3600以上,说明整的的不错了。

引用到 X

巴菲特下面有个公司,PCC,没有上市,叶片技术应该是第一的。

Howmet,马斯克可能有这个公司造R级,叶片应该算老二。 中国的应流股份和英国的Doncasters,还有美国私营企业CPP差不多,属于第二梯队。 排名应该算老五,另外东气的是引进三菱的,内部说是中国最牛的,叶片水平比应流的好,但属于国家机密。 如果纯纯从叶片技术看,中国的可能应流做的很专一,东汽应该做全产业链燃机,有人参观过它的叶片,最高温度和西门子差不多。

引用到 X

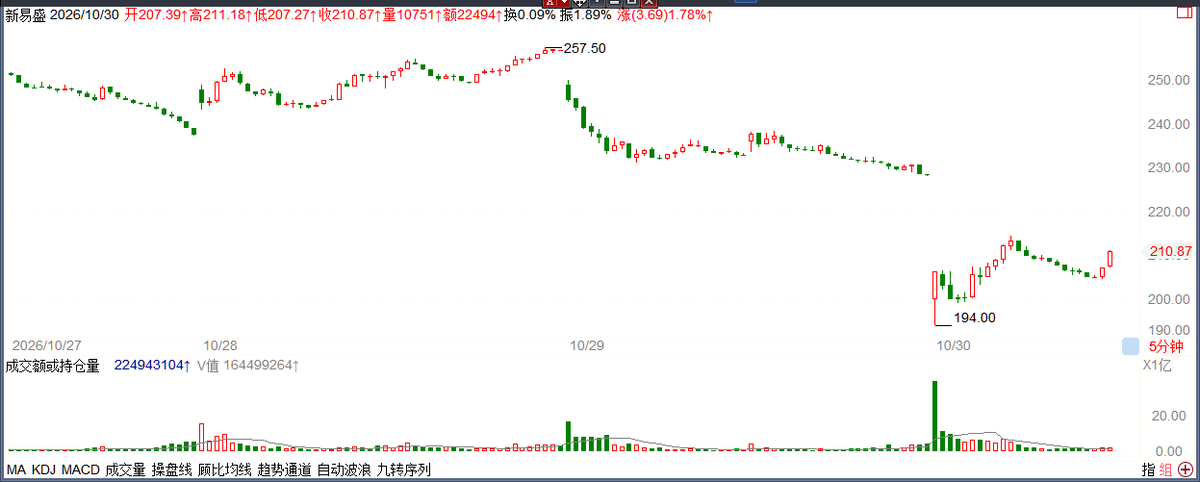
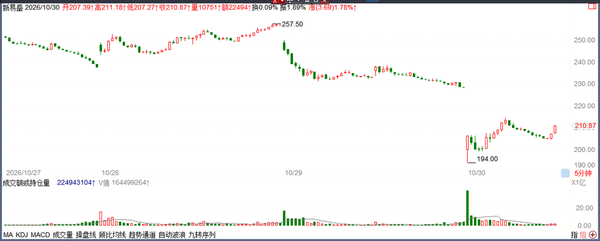
新易盛说NPO看到2027年订单指引,开盘却跌了12%,机会和价格错开了

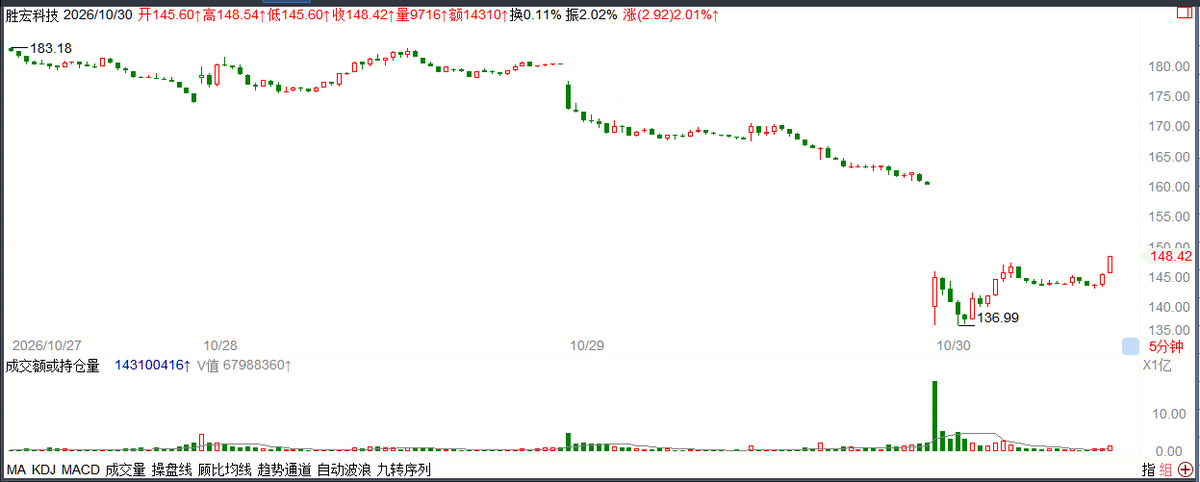
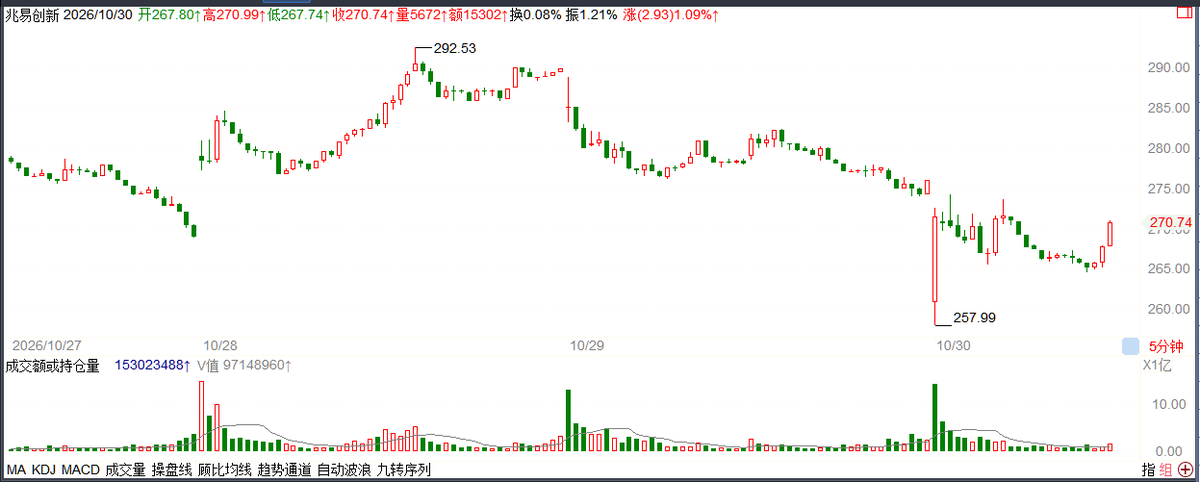
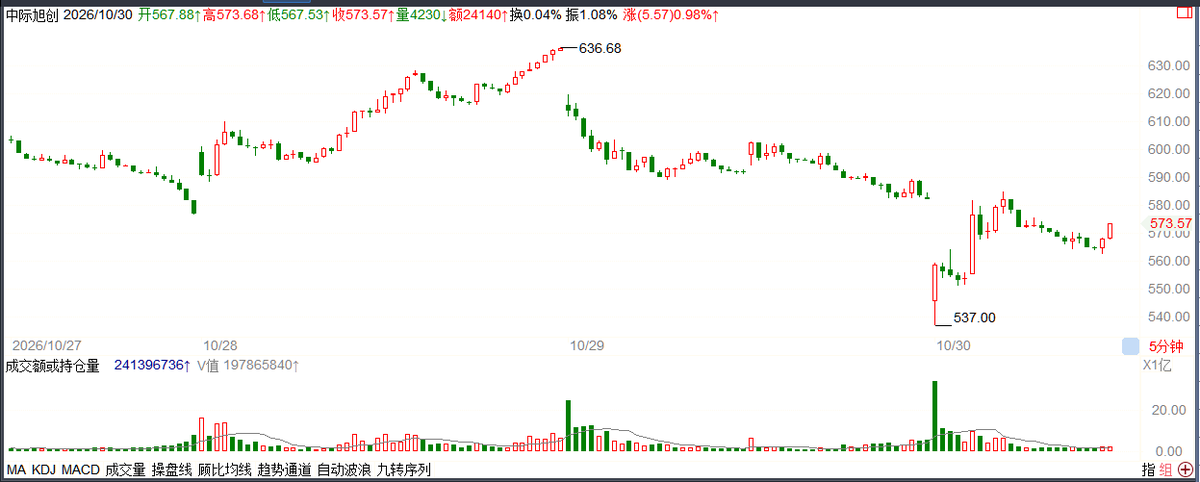
新易盛发布投资者关系活动记录表公告:公司正在顺利推进NPO产品开发,已经看到2027年明确订单指引,预计2027年实现批量出货,2028年有望进入大规模出货。 公司还说,NPO起量后将成为主要产品及重要业绩贡献点;1.6T产品今年逐步放量,Q3、Q4更明显,明年占比提升将进一步加快。 另一份记录提到,今年原材料供应整体偏紧,不局限于单一物料;预计Q4产能产量将实现大幅增长,成都与泰国同步扩产,公司对Q4及明年订单交付做好了准备。 消息是偏正面的,但价格的反应并不一致。10月30日早盘,CPO概念大幅低开,新易盛一度跌超12%,到午间收窄到跌7.68%。 订单指引讲的是2027年以后的事,而价格交易的是当下的拥挤度,两件事的时间尺度不一样。 至于早盘为什么低开,公开信息里没有说明,我这里未获取,不做猜测。 看机会,先看NPO的批量出货能不能按2027年的节奏兑现,再看原材料紧张什么时候缓解。短期价格的波动,不等于订单逻辑被证伪,也不等于订单逻辑已经被验证。 以上内容来自公司披露和当日行情报道,具体订单金额未披露。 #光模块升级,点击查看更多

引用到 X

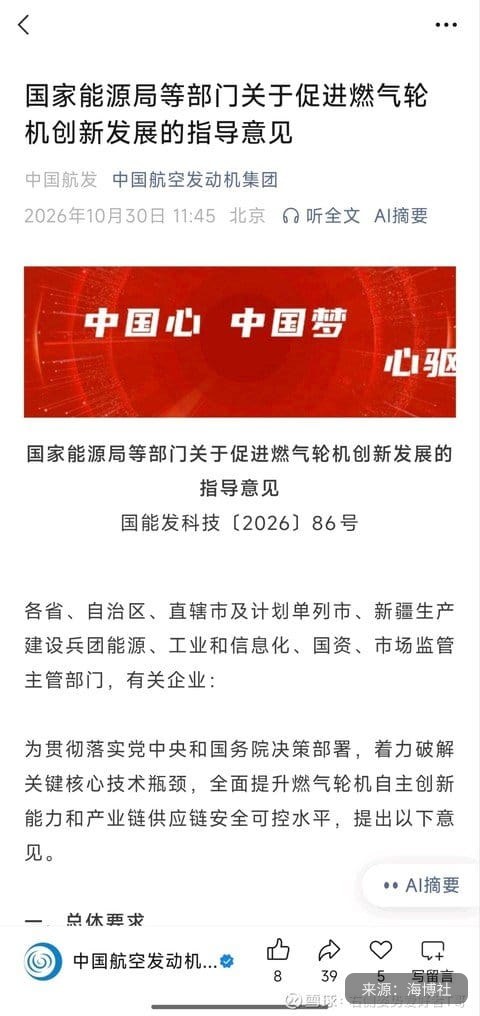
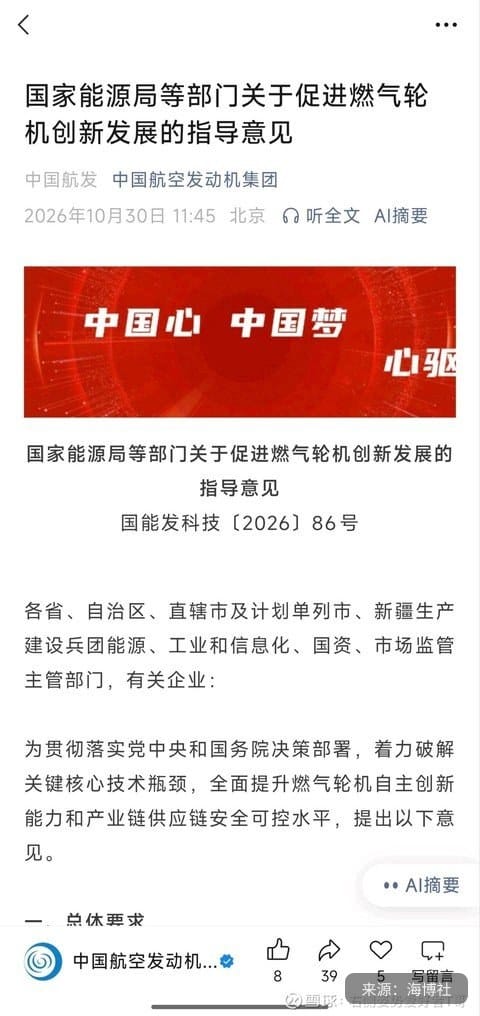
国家能源局等部门发布关于促进燃气轮机创新发展的指导意见。

意见提出,加强财政和金融支持。 落实好研发费用加计扣除、固定资产加速折旧等税收优惠政策。 鼓励金融机构对符合条件的燃气轮机研制企业和自主燃气轮机项目提供贷款、担保、融资租赁、商业保险等多元化金融服务。加 大国家科技重大专项对燃气轮机关键装备攻关支持力度。 鼓励企业申请“两重”、再贷款、财政贴息等政策支持,扩大制造业中长期贷款投放,引导和支持符合条件的燃气轮机企业通过上市、发行债券等方式拓宽融资渠道。 燃气轮机国内的老大应该是东方电气?

国家能源局等部门发布关于促进燃气轮机创新发展的指导意见。
来自 hyboox.com
引用到 X

投资,要有敏锐像鹰一样的嗅觉,像狗一样的听觉,像老鼠一样的跑路精神。

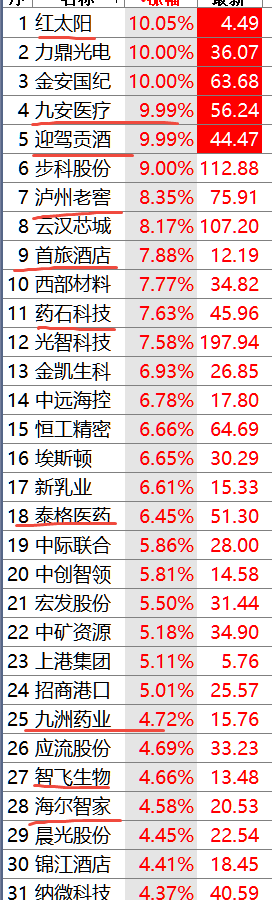
大会讲了,要有政绩观,搞民生。 搞什么:吃药喝酒,从我的观察,要搞的应该是九安医疗、山西汾酒。 白酒的天下不是茅台、是汾酒,你同意吗? 东鹏饮料不错,但我不会做这个,因为今天把瓶子都贴了新标签。

投资,要有敏锐像鹰一样的嗅觉,像狗一样的听觉,像老鼠一样的跑路精神。
来自 hyboox.com
引用到 X

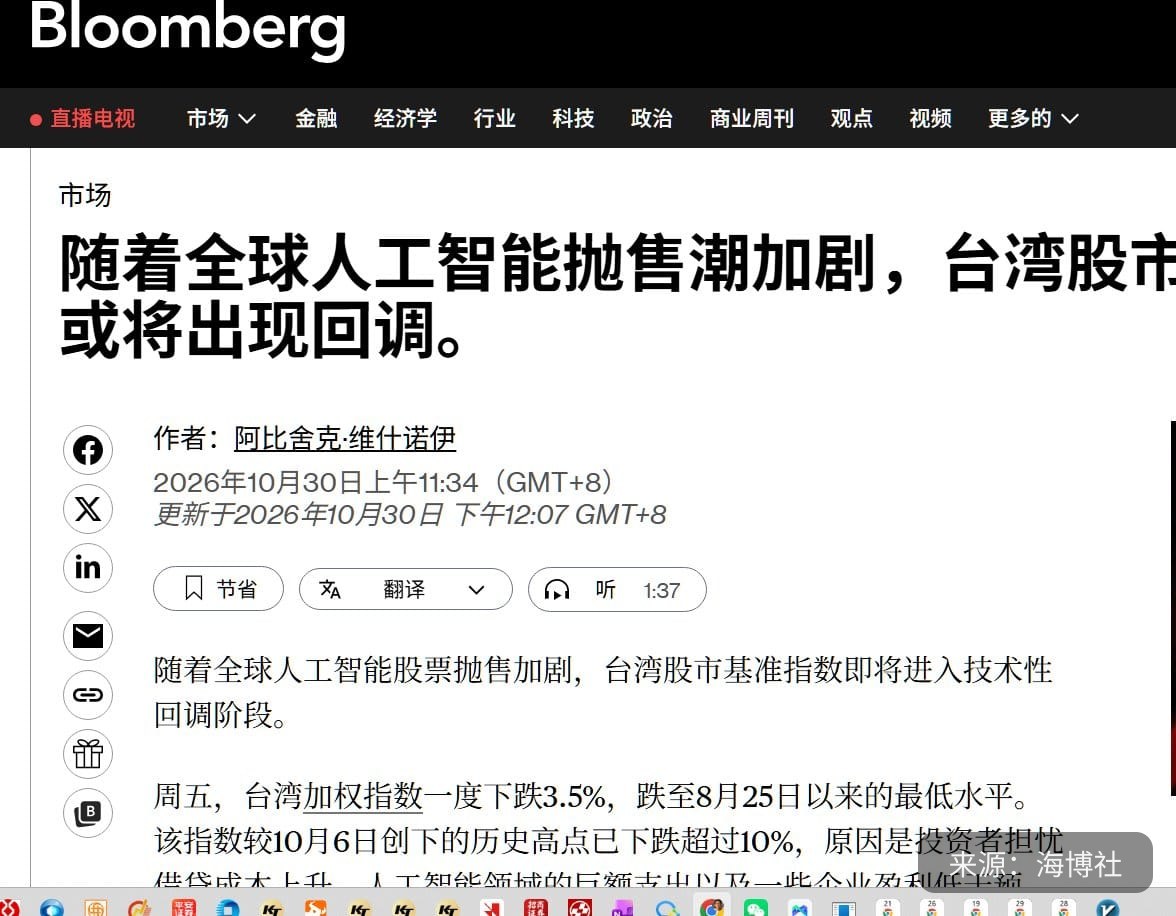
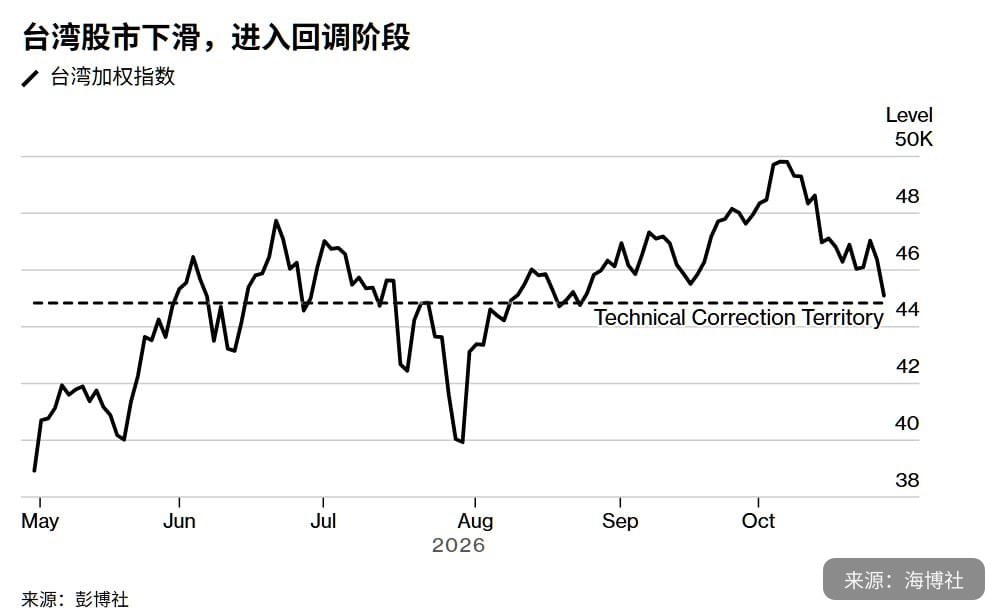
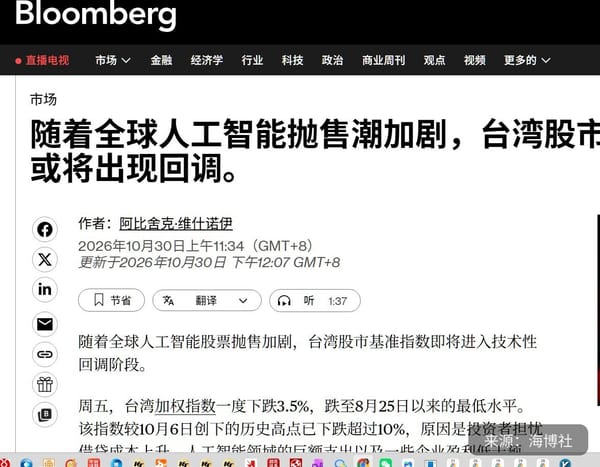
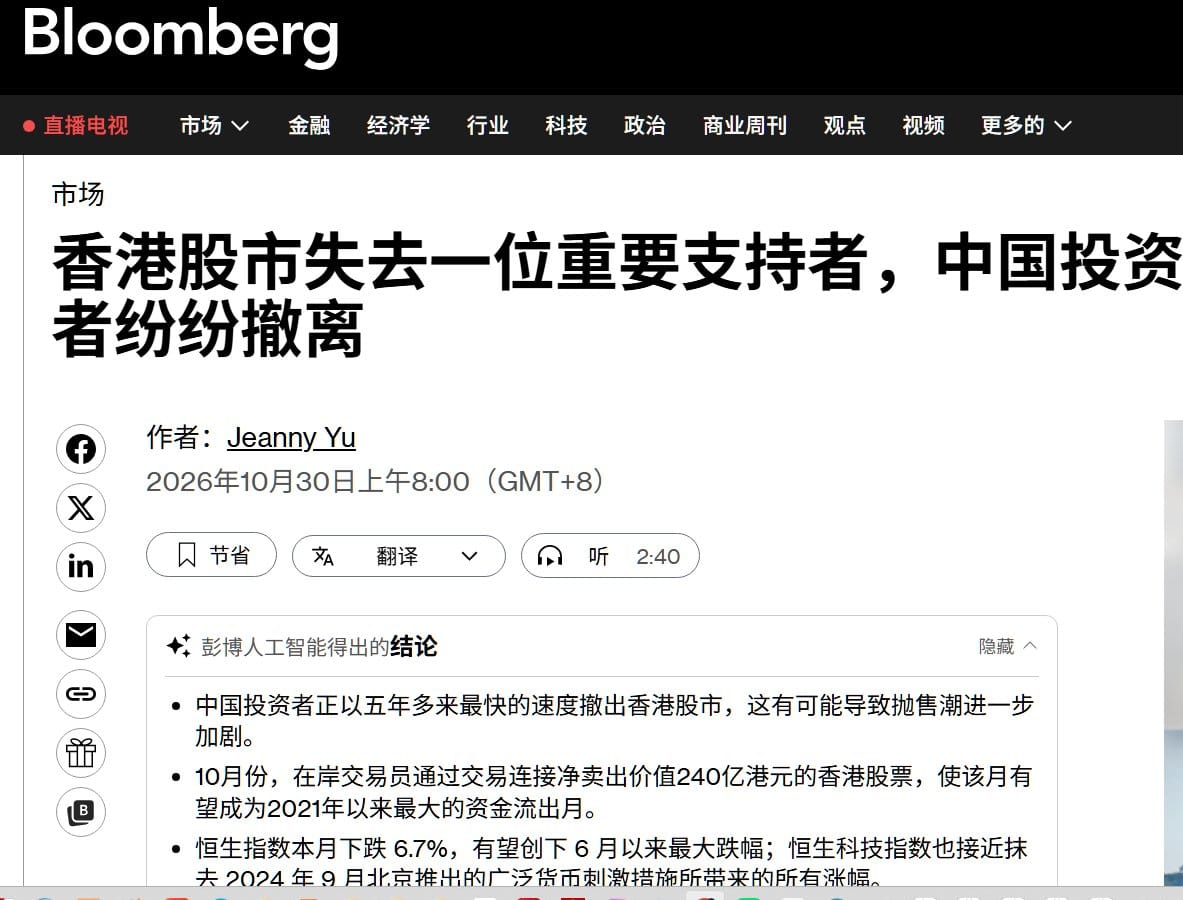
彭博讲的哪些不是事实?

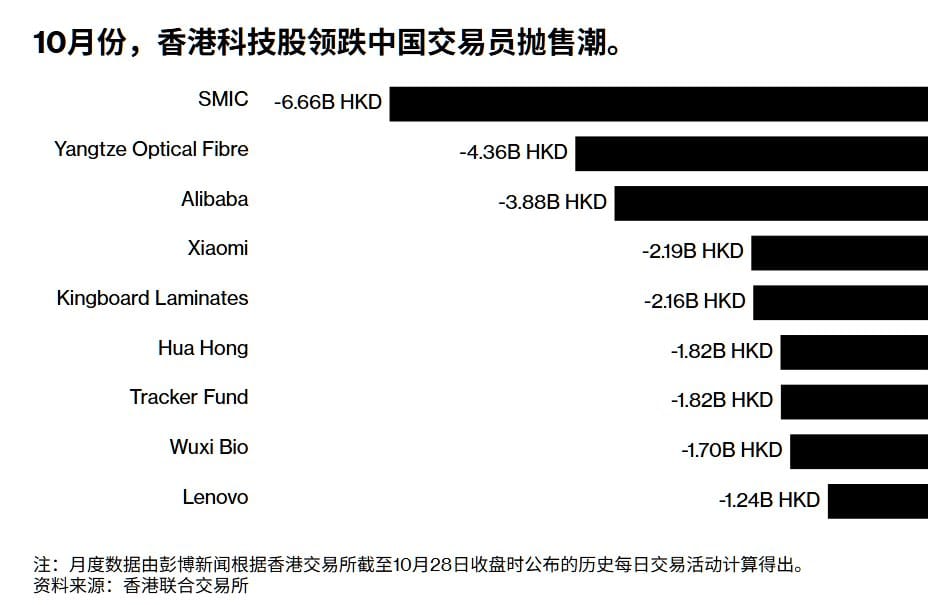
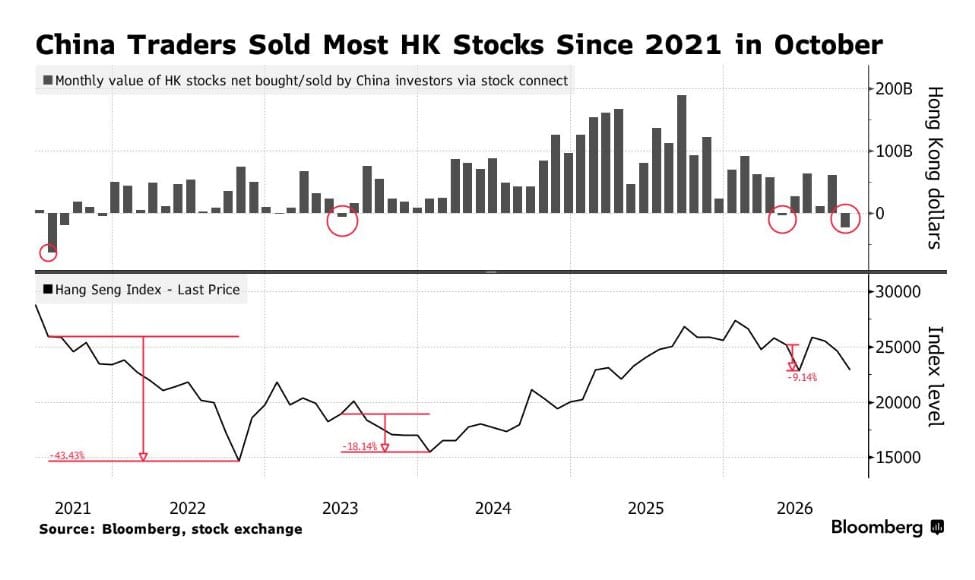
2021年到现在,香港股市遭遇最大抛售? 还有10%到15%的回调空间? 我算了笔账:10月南向净卖出240亿港元,前九个月买进去的是4282亿。一个月卖出的量,只是前面买入的6%左右,换算下来还不到持仓市值的0.4%。 再看卖了什么:小米、阿里、中芯,大多是被存储涨价伤到的公司。同一时间,光通信、存储、PCB在涨。 钱一直留在港股,只是从一个口袋换到了另一个口袋。 恒生科技已经比去年高点跌了四成多,基金仓位也回到了"924"之前的水平。这时候做空香港,显然带有恶意。

彭博讲的哪些不是事实?
来自 hyboox.com
引用到 X

AI告诉发展,按道理,个人电脑需要暴增?

而真相是个人电脑市场低迷状况将至少持续到 2027 年上半年,继 2026 年下滑 12% 之后,明年将下滑 10%。 英特尔公司股价在尾盘暴跌,此前其营收预期低于分析师预期,原因是个人电脑处理器需求疲软以及利润丰厚的数据中心组件供应链出现问题。 这真的是两难了: 笔记本电脑和台式机制造商——正苦于内存半导体短缺和零部件价格飙升,而需求下降。 英特尔股价在尾盘交易中下跌约21%。 英特尔的数据中心和人工智能部门营收达73亿美元,增长78%。而为个人电脑生产芯片的客户端部门销售额下降5%,至81亿美元。 原因:内存已占整机成本的35%,上个季度还只有15%到18%。。 C初步统计,全球PC出货6270万台,同比下降20.1%,是有记录以来三季度最大的同比跌幅。 手机也是一样的逻辑,需求大幅减少。 联想、华勤短期压力较大。

引用到 X

沐曦股份实控人提议回购1到2亿,股价当天却跌了4.37%

沐曦股份公告,公司收到实际控制人、董事长陈维良的提议,拟使用自有或自筹资金,以集中竞价交易方式回购公司部分A股股份,回购资金总额不低于1亿元且不超过2亿元。 回购的股份拟用于员工股权激励或员工持股计划,或者减少注册资本。 公告披露当天,沐曦股份的股价下跌4.37%。 这里有两点要分清。第一,这是实控人的“提议”,还不是董事会已经通过的回购方案,具体的回购价格上限、期限,摘要里没有写,我这里未获取。 第二,回购金额1亿到2亿,对一家上市的算力芯片公司来说,规模是有限的,更多是一种信号。 信号有没有用,要看后面方案的落地和实际回购的节奏。提议不等于执行,执行也不等于股价一定上涨。 一条回购提议能带来的,是公司态度的信号,真正的价值还是要回到业务本身。 看机会,先看回购方案通过没有、实际买了多少,再看公司的业务进展,两者缺一都不能下结论。 以上内容来自公司公告和当日行情,回购方案的细节还要看公司后续披露的正式公告。

引用到 X

微软说全年资本开支约1700亿美元,算力的机会还在被加码

微软首席财务官Amy Hood在2027财年第一财季财报电话会议上表示,预计2027财年下半年资本支出将加速增长,全年资本支出约为1700亿美元。 展望第二季度,预计“智能体与基础设施”业务的收入为801亿美元至807亿美元,同比增长24%至25%。 在商业预订方面,公司预计商业销售保持稳健增长,但业绩将受到上年签署的大量Azure订单的影响。 1700亿美元是一个很大的数字,意味着云厂商还在加大对数据中心和芯片的投入,这是算力需求的上游信号。 但同一天,A股算力硬件集体下挫,天孚通信被净卖出超19亿元。海外资本开支的消息,没有挡住当天A股的回调。 这里有两层:资本开支是支出,对设备和芯片厂商是需求;但这些需求最终落在谁的订单上,今天没有数据,我这里未获取。 看机会,别只看海外厂商的数字,要看国内公司能不能拿到相应的订单。 以上内容来自电话会议的转述,海外资本开支和国内订单之间的传导,还需要更多公开数据来验证。

引用到 X

银行总市值破10万亿,在算力回调的一天,机会换了方向

10月29日午评,市场早盘低开低走,科创50指数跌超4%,全市场超4700只个股下跌,沪深两市半日成交额9867亿元,较上个交易日缩量269亿。 但银行板块逆势走强,工商银行、建设银行续创历史新高,四大行总市值突破10万亿元,青岛银行涨超7%。 同一天,食品饮料板块震荡回升,青岛食品4连板,巴比食品、惠发食品双双涨停;冰雪经济概念表现活跃。 一边是算力硬件集体下挫,一边是银行和消费走强,资金在往不同的方向切换。 切换的原因,是避险还是调仓,公开的数据里没有说明,我这里未获取,不做猜测。 需要提醒的是,银行股创新高、四大行市值破10万亿,是价格层面的事实,并不直接告诉我们基本面的变化。 看机会,别把一天的轮动当成趋势。缩量下跌加防御板块走强,只能说明当天的风险偏好在降低。 所以今天的信息只能说明一件事:风险偏好在切换,而不能说明哪个方向一定正确。 以上数据来自当日午评报道,价格层面的变化很快,这里只做记录,不构成对后续走势的判断。

引用到 X

收藏到桌面