跳到正文
海博社 Hyboox

牧原股份说屠宰业务头均盈利10元,肉食的机会要靠分割品

牧原股份在2026年三季报交流会上表示,前三季度公司屠宰肉食业务整体盈利2亿多元,头均盈利在10元左右,各季度的盈利水平受下游需求、产品结构、费用的影响存在一定波动。 公司认为,后续屠宰肉食业务的盈利水平有望进一步提升,一是在现有产能的基础上继续提高屠宰量,二是不断优化产品结构,提高分割品占比。 对标欧美成熟屠宰企业,中国屠宰行业在分割品及小包装产品占比上仍有较大提升空间,这也是行业升级的必然趋势。 先把数字放在一起看:头均盈利10元,是一个很薄的利润,2亿多元的整体盈利,和养殖业务的利润相比,体量也很小,具体对比公告摘要里没有,我这里未获取。 所以这个业务的机会,不在今天的利润,而在两个动作:屠宰量能不能上去,分割品占比能不能提高。 公司的说法是“有望进一步提升”,这是管理层预期,不是业绩指引。 10月30日,牧原股份股价下跌2.04%。 看机会,先看后续季度的头均盈利有没有高于10元,再看分割品占比有没有披露。 以上内容来自交流会的转述,数字以公司披露为准。

引用到 X

顺丰第三季度利润涨5.54%,前三季度却降了1.12%,快递的机会在收购

顺丰控股第三季度营业收入822.21亿元,同比增长4.87%;归母净利润27.13亿元,同比增长5.54%。 前三季度营业收入2377.27亿元,同比增长5.53%;归母净利润82.15亿元,同比下降1.12%。 财联社注释:二季度净利润29.76亿,三季度27.13亿,环比下降8%。 三季度同比增长5.54%,前三季度累计却是下降1.12%,说明上半年的利润是在下滑的,三季度只是回到了正增长。环比看,三季度又比二季度少了8%。 同时公司公告,拟收购顺丰房托旗下的物流资产,具体的金额、资产规模和交易方式,摘要里没有给,我这里未获取。 10月30日午间,顺丰控股股价上涨2.30%,说明市场对这份数字的反应偏正面。至于为什么,没有公开说明。 看机会,先看四季度的利润能不能保持同比增长,再看收购完成之后,物流资产对利润和现金流的影响。 另外,快递行业的利润对成本和价格都很敏感,单季度的几个百分点,不足以说明趋势。建议把三季度的环比下降和前三季度的累计下降放在一起看,等四季度数据出来再确认拐点是否真的出现。 以上数字来自公司公告和财联社注释。

引用到 X

龙源电力三季度利润降了58%,风电的机会卡在电价和利用小时

龙源电力第三季度营业收入64.40亿元,同比下降4.58%;归母净利润4.42亿元,同比下降57.84%。 前三季度营业收入212.42亿元,同比下降5.19%;归母净利润28.17亿元,同比下降36.83%。 公司的解释很具体:利用小时及电价同比下降,致使营收下滑;而折旧摊销等成本随装机规模增长而增加,从而导致利润下降。 财联社注释:二季度净利润7.69亿,三季度净利润4.25亿(注释口径),环比下降约44%。 营收只降了4.58%,利润却降了57.84%,说明收入端的小幅下滑,被固定成本放大了。装机越多,折旧越多,收入一旦不增长,利润就被挤压。 所以风电的机会,不在装机规模,而在两个变量:利用小时能不能回升,电价能不能稳住。公告里没有给出后续的预期,我这里未获取。 10月30日午间,龙源电力股价下跌0.48%,市场反应并不剧烈。 看机会,先看利用小时和电价的拐点,再看新增装机的折旧什么时候被摊薄。 以上数字来自公司公告,原因以公告表述为准。

引用到 X

A 股真的崩盘了吗?

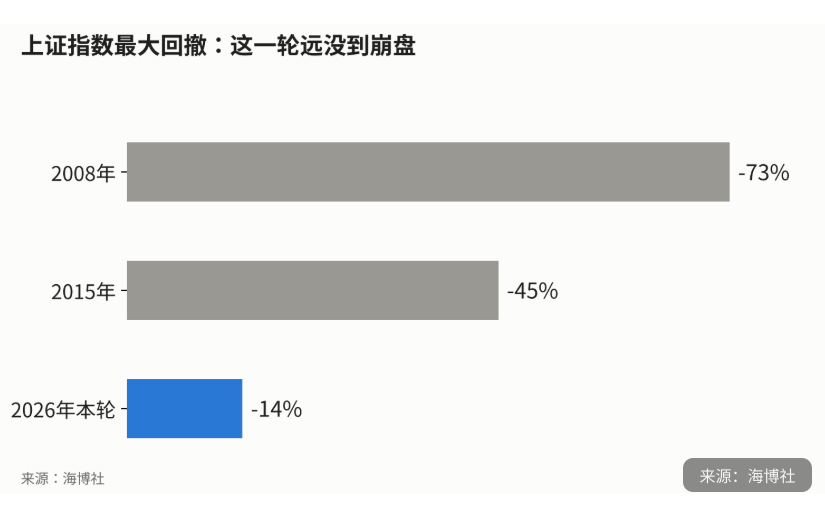
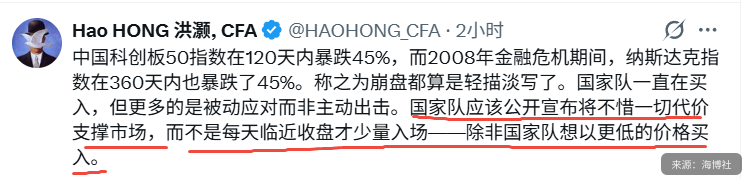
真正的崩盘,显然是前期的抱团狗基金,把AI股抄上天了,特别是寒武纪等伪芯片股。 科创崩盘是合情合理的,我同情你亏钱了,但谁让你为100倍的市盈率买单呢?既然想赌,那就愿赌服输。 你想想,在泡沫上升的时候,你也不赚了好几倍吗?我的几个朋友都赚了7倍。 这是结构性的杀估值。 另外,有人拿2015年指数跌55%或2008年美国故事说事,说科创再跌5%,就到55%,就见底了? too young,too simple,so ,too naive. 要我说科创即使下跌55%,可能才是下跌的起点,为什么? 1、估值没有优势,现在市盈率多少了? 76.7倍 2、存储涨价周期结束 3、美国泡沫股票下行远没结束 科创到底多少才合力,历史区间,平均65倍。50倍是合理的。 回到65倍,还有20%的下跌空间。 回到50倍,还有30点下跌空间。 你想想你顶得住吗? 也就是说:按60倍,从最高点回调60%。 按50倍,从最高点,回调66%。 目前从最高点,回调了50%。 难怪,彭博最近造谣,说还有10%到15%的下行空间,指的是科创板呀,现在才有点明白了。

A 股真的崩盘了吗?
来自 hyboox.com
引用到 X

海博今日8大交易机会(2026年10月30日)

今天大盘不好看。沪指跌1.44%报3599.02点,深成指跌2.73%报10833.78点,创业板指跌4.13%报2413.63点,两市成交1.67万亿元。跟AI算力绑得最紧的CPO、PCB板块今天集体走弱。 但今天最值得看的变化,恰恰藏在走弱的板块里。东山精密三季度净利润同比涨了401%,长飞光纤涨了1741%,这两家股价今天反而跌了,东山精密盘中一度触及跌停。业绩兑现的速度,已经超过了市场消化的速度。 另一头,白酒、医药、港口航运逆市大涨,泸州老窖这种三季度净利润同比腰斩的公司,也冲进了今天的涨停板名单。涨的理由和跌的理由,今天同时在验证一件事:市场正在给"业绩已经兑现"和"业绩还在故事里"这两类公司重新定价。 海博五环这次用得最多的是业绩转化和预期估值这两环——谁的利润已经真金白银落在报表上,谁还停在产能利用率或者渗透率预测里,今天分得特别清楚。下面是筛出来的8个机会,不足10个,剩下的没找到足够硬的预期差,先不写。 第一个机会:光模块三季报炸裂,东山精密反而跌停 东山精密三季度净利润23.32亿元,同比涨401%;长飞光纤净利润32.

引用到 X

闪迪CEO说明年PC销量还要降,但存储容量在涨,NAND的机会在容量

闪迪董事长兼首席执行官David Goeckeler在2027财年第一财季电话会议上表示,当前两个季度是PC市场销量的低谷期,预计明年PC销量可能仍有个位数下降。 但他强调了设备内容量增加的逻辑:预计明年PC的存储容量(以EB为单位)将会增长。根据公司内部模型,NAND闪存市场的各个细分领域明年都将呈现正增长。 同时,汽车电子正迅速崛起,被闪迪视为未来边缘计算领域最大的细分市场之一。 这段话的核心是:出货的台数在降,但每台设备里的容量在涨,总需求仍然是正增长。 和江波龙同一天披露的说法放在一起看:江波龙说涨价对盈利的边际贡献趋缓,闪迪说容量仍在增长。需求在,但涨价的节奏在变。 具体的NAND价格走势、闪迪的指引数字,摘要里没有给,我这里未获取。 看机会,容量增长是一个比涨价更慢、但更稳的逻辑。后面要看的是容量增速能不能抵消台数下降,以及价格会不会出现反复。 以上内容来自电话会议的转述,数字以公司披露为准。 #服务器DRAM缺口,点击查看更多

引用到 X

中创新航说2027年出货量有望倍数级增长,产能缺口填上才是机会

中创新航董事长刘静瑜在2026年全球生态合作伙伴大会上表示,预计2026年产品交付规模再次大幅增长,2027年伴随产能缺口逐步填补及新场景落地,出货量有望实现倍数级增长。 这段话里有两个条件:一个是产能缺口逐步填补,一个是新场景落地。倍数级增长是这两个条件都成立之后的结果,不是已经发生的数字。 说明里没有给出具体的出货量、产能规模和新场景是什么,我这里未获取,所以“倍数级”到底是多少,没法算。 产能缺口能不能按时填上,决定了增量能不能兑现。 但要提醒的是,这是董事长在行业会议上的表态,属于管理层预期,不是公告里的业绩指引。 看机会,先看今年交付规模“大幅增长”的具体数字,再看2027年的新增产能什么时候投产。产能不到位,出货量就上不去。 另外,行业会议上的表态往往偏乐观,投资者更应该等到公司披露在手订单、产能利用率和客户结构之后再下判断。现在能确认的只有一点:管理层认为今年交付继续大幅增长,明年增速更高。 以上内容来自董事长在会议上的发言,具体数字未披露。

引用到 X

央妈还是亲妈

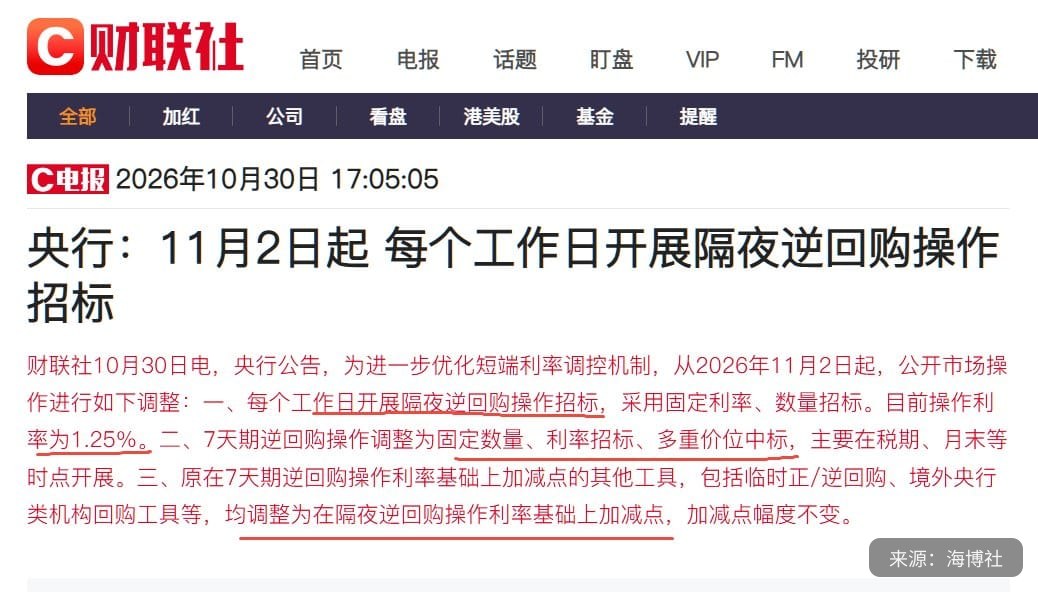
特大消息,央妈救市了,央行降息15个基点。 临时正逆回购、境外央行回购这些工具,原来是在7天利率1.40%的基础上加减点,以后改成在隔夜利率1.25%的基础上加减点,加减的幅度不变。锚从1.40%换成1.25%,等于这些工具的利率全部下移15个基点。 这相当于一次小幅降息,只是没有用"降息"的名义。 债市: 利好最直接,短端利率中枢会往下走,正好缓解前一阵基金赎回的压力。 股市: 潜在影响很大,15个基点改变不了科技股估值和盈利的问题。但它说明央行在用技术手段悄悄放松,后面真正降准、降息的概率在提高。 银行股: 负债端成本略降,利好很小。

央妈还是亲妈
来自 hyboox.com
引用到 X

收藏到桌面