跳到正文
海博社 Hyboox

智翔金泰三季度净利3.1亿扭亏,授权收入撑起的机会要看第一款产品

智翔金泰公告:前三季度营业收入7.78亿元,同比增长274.75%;归母净利润亏损638.35万元。 第三季度营业收入6.25亿元,同比增长285.23%;归母净利润3.1亿元,同比扭亏为盈。财联社注释:二季度净利润亏损1.67亿元,三季度环比扭亏为盈。 公司说明,业绩变动主要系报告期内公司确认GR1803注射液授权许可收入,以及首款商业化产品赛立奇单抗注射液销售收入较上年同期大幅增长。 把数字拆开看:三季度单季营业收入6.25亿元,几乎占前三季度7.78亿元的八成。也就是说,利润集中在一个季度里,这个季度里有授权许可收入。 授权收入通常是一次性或阶段性的,不能简单地外推到后面的季度。授权收入和产品销售收入各是多少,摘要里没有给,我这里未获取。 10月30日,智翔金泰股价上涨1.18%。 看机会,先看产品销售收入能不能持续增长,再看授权的后续里程碑款。扭亏是一个起点,持续盈利要靠产品放量。 以上数字来自公司公告和财联社注释。

引用到 X

中稀有色三季度净利涨532%,稀土行情和参股矿山的机会各占一半

中稀有色公告:前三季度营业收入36.85亿元,同比下降20.47%;归母净利润7.52亿元,同比增长489.24%。 第三季度营业收入11.79亿元,同比下降39.75%;归母净利润3.48亿元,同比增长532.33%,环比增长49%。 净利增长的原因,公司给了两点:一是2026年稀土市场行情整体上涨,稀土产品业绩稳步提升;二是参股企业大宝山公司保持稳产高产,铜硫钨产品产销量及价格均实现同比增长,公司按权益法核算的投资收益增加。 这里有一个值得注意的地方:营收同比下降近四成,净利润却涨了五倍多。说明利润的增长并不是靠卖得更多,而是靠价格和投资收益。 也就是说,一部分利润来自稀土价格上涨,另一部分来自参股公司的投资收益,两者的持续性不同。参股收益占比多少,摘要里没有给,我这里未获取。 10月30日,中稀有色股价下跌4.75%,好业绩并没有换来上涨。 看机会,先看稀土价格能不能保持,再看主营业务的收入什么时候止降。利润靠价格,价格一回落,弹性也会回落。 以上数字来自公司公告和财联社注释。

引用到 X

我主张救市,但千万不要救科创版

为什么? 主板具有很大的投资价值,甚至可以说,中国真正值钱的资产在主板。房地产板块,现在也快出清了,消费板块跌了这么多年,复苏也要开始了,这些才是中国真正的资产。 主板在10年期国债收益率在一年多来的低位附近,股息率比国债利息还高,这样的资产不救,救谁? 我也没说科创板不是真正的资产,这几年打着国产替代的名义,太多是为了补贴、炒作起来的,泡沫太大了,是时候区分劣币和良币了,让那些劣币破产一批,才能真正有科技创新。 宇树8月上市第一天涨了600%,长鑫上市三个月就成了上海权重最大的股票,难道这些比银行、医疗、保险、民生更重要吗?重要是重要,是更重要吗? 这几年打着国产替代的旗号,补贴一拿、概念一炒,什么都敢上市,2025年连没盈利的公司都重新放进来了。良币劣币搅成一锅,你托它,就是替劣币续命。 让一批劣币破产,剩下的才是真搞科技的。 护盘一个泡沫不仅信用难听,更重要的护不了,短命。 护盘房地产、消费,这里是从根本上为人民服务。 事实也是这样,周五8只国家队相关ETF流入近290亿元,没有买科创,这点心里很清楚的。 我这样说,有人肯定反对我,因为他们买了科创,我也有科创

引用到 X

苹果再度反超英伟达成最大市值公司,避险的机会在确定性,不在故事

财联社报道,苹果公司周五重新夺回全球市值最高公司的头衔,从英伟达手中接过这一位置。 在人工智能支出引发担忧之际,投资者寻求苹果这家iPhone制造商所带来的相对安全感。 苹果股价周五下跌1.2%,市值降至5.03万亿美元;英伟达下跌4.2%,收盘市值为4.93万亿美元。这是苹果自7月底短暂超过英伟达以来,首次再次反超。 先算一下:两家公司市值只差约1000亿美元,是1%到2%的差距。苹果自己也在下跌,它能反超,是因为英伟达跌得更多(4.2%对1.2%)。 所以这不是苹果变强,而是资金在AI相关股票上降低了风险敞口。财联社的说法是“相对安全感”。 同一天,美银警告说,iPhone错峰上市可能让华尔街出现“建模错误”,苹果Q4业绩恐被高估。苹果并不是没有风险。 看机会,先看资金是否持续从高波动的AI标的转向业绩稳定的标的,再看苹果产业链的订单和备货。市值排名的变化,只说明一天的相对表现。 以上数据来自财联社报道,市值为当日收盘数据。

引用到 X

周一全球股市大崩盘吗?

现在美国人那边都在传,周一1987年黑色星期一要来了。 1987年10月19日,黑色星期一,亚洲先崩,香港恒指当天跌了约11%。 伦敦开盘后跌10%以上。 纽约开盘时大批股票卖单堆成山,开不出价,有的股票一个多小时都没成交。 行情报价机比实际成交晚了近两个小时,交易员根本不知道真实价格在哪,越看不清越要卖。 中午SEC主席对记者说"可能考虑暂停交易",被当成关门前的信号,卖得更凶了。 收盘时道指跌508点,收在1738.74点,跌幅22.6%,到今天都是美股单日最大跌幅。 标普500跌了20.5%,成交量6亿多股,是之前纪录的两倍,大约5000亿美元市值一天没了。 和现在非常想象的:崩盘前五年涨了大约250%,美国人的口语:贪婪是好的,和现在一模一样。 然而和现在一样的是,财政赤字和贸易赤字和现在一样,为了护住美元、压通胀,利率一路往上走,10年期美债收益率从年初的7%左右涨到10月中旬的10%以上。 也是新换了美联储主席,加息了。 当时也是中东出大问题了,伊朗导弹击中科威特水域的一艘油轮。 当时的罪魁祸首是:量化交易,大家用的是同一套模型,越跌越卖,越卖越跌,

引用到 X

闪迪单季营收涨378%仍遭抛售,存储股的机会要看价格持续性

闪迪美股开盘后一度跌超8.8%。公司第一财季营收110.31亿美元,同比增长378%;非GAAP每股收益49.51美元,毛利率达到85%。 公司预计第二财季营收122亿至126亿美元,但强劲业绩仍未能阻止股价下跌,市场对高估值及存储芯片价格持续性的担忧升温。 这条消息要放在一起看:营收同比涨了378%,毛利率85%,这些数字已经极高。市场反而卖出,说明预期已经提前反映,进一步的增量变得更难。 第二财季指引122亿到126亿美元,比第一财季的110.31亿美元高约10%到14%,环比增速明显低于同比增速。同比的高增速,来自低基数;环比才是未来的方向。 摘要里没有给出闪迪对价格走势的判断和库存数据,我这里未获取。 同一时间,英特尔因为指引不及预期大跌,说明市场对科技股的容忍度在下降,好业绩也未必换来上涨。 看机会,存储这个方向,先看价格能不能保持,再看环比增速的变化。估值高的时候,业绩不及预期的惩罚会放大。 以上数字来自财联社转述的公司财报。

引用到 X

Anthropic下个月就要IPO,一直有投资人在嘴上吹,说它能拿投资级评级。

结果黑石那边松口了,承认拿不到,最多就是BB这一档。 BBB-往上叫投资级,往下就是俗称的垃圾级, BB+是垃圾级里最好的那档,离投资级只差一步。 有个财经博主写文章,说这是新雷,导致naz大跌。 这是老消息,级机构KBRA今年6月就给了Anthropic BB+。 刚上市拿不到投资级很正常,优步熬到2024年8月才升上BBB-。Anthropic二季度收入115亿美元,比内部预测的109亿还多,经营现金流刚转正,首评落在BB这一档很合理。

引用到 X

现在还是牛市,只是回调的深了点

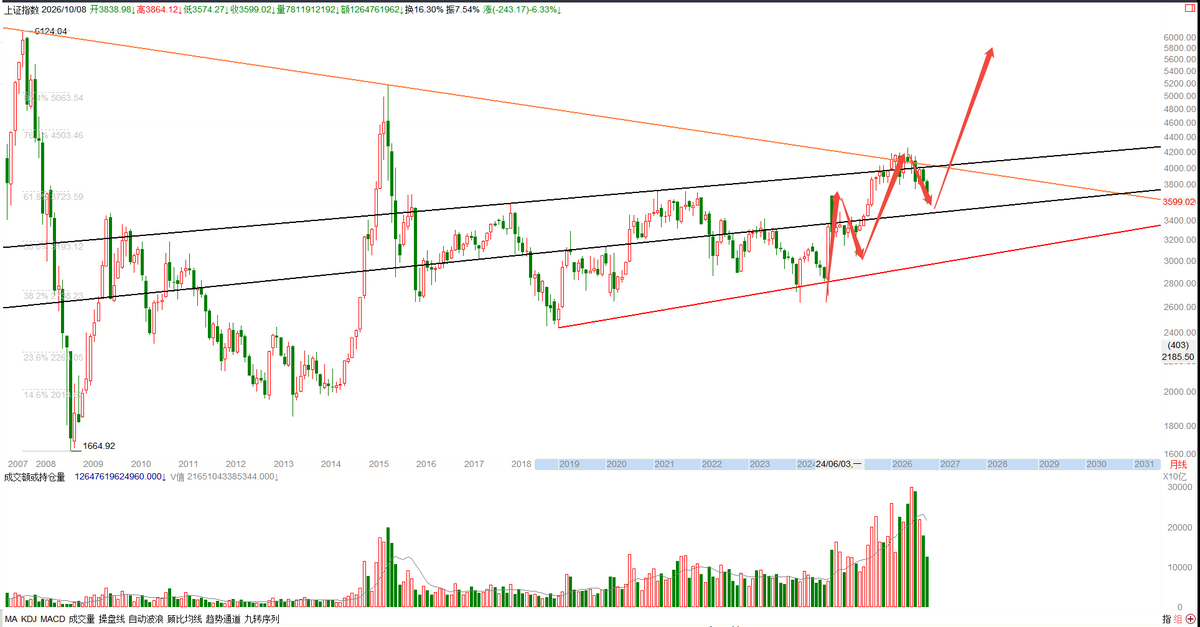
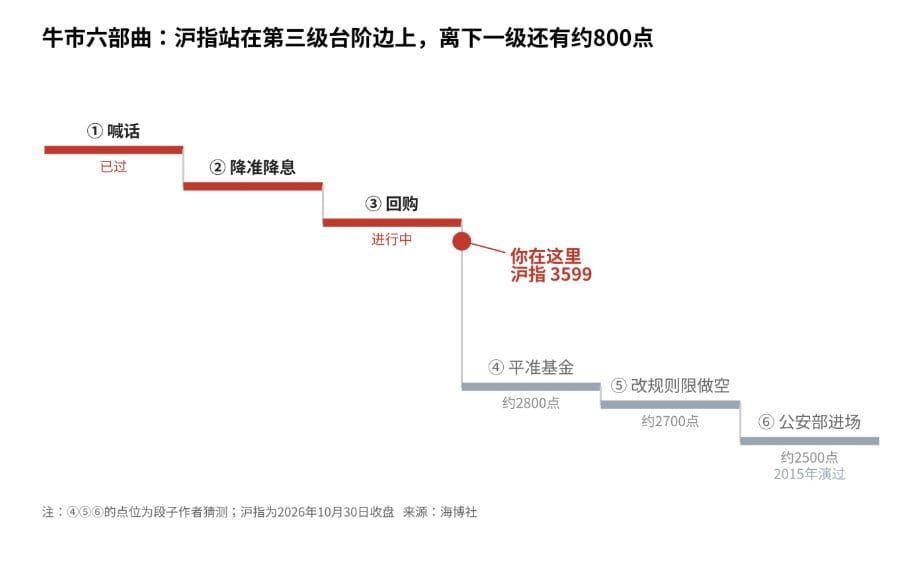
往前书,924,牛市的第一步:2024年924,千股涨停,从2689,上升到3674 然后回调500点 牛市第二步:从特朗普贸易战3040点,涨到4258点 这里面很多股翻了10倍 然后回调500点,应该在3700-3600就差不多了,极限3500。 现在回调,看几个信号,就知道见底了 1、 降准降息,周末已经进行了 2、科创开始回购,估计下周就要开始了 3、国家队开始上场,已经开始了,力度不够,下周会开动马力。 4、然后是停止量化、禁止融券,看看这个周末有什么大消息。 5、最后是公安出来抓人,这个估计在3500以下才行。 我估计很快就开始牛市的第三步:从3600(最多3500)冲冲冲6124。

现在还是牛市,只是回调的深了点
来自 hyboox.com
引用到 X

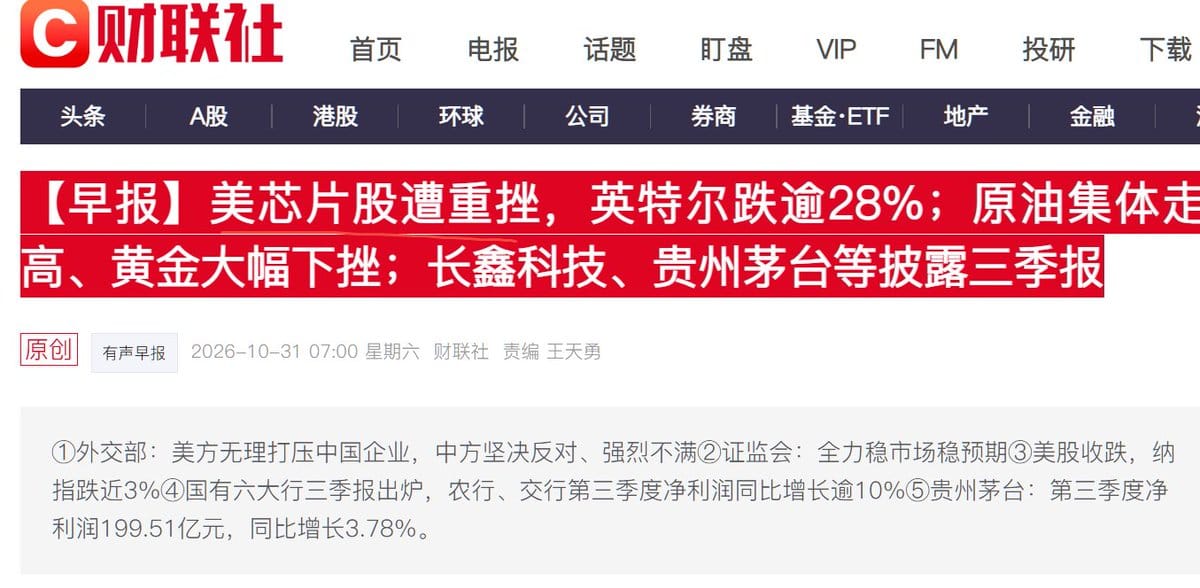
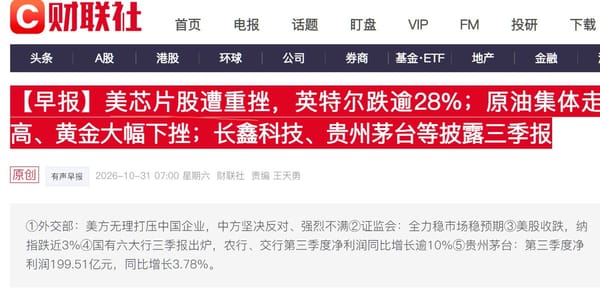
英特尔一天跌近26%,四季度指引不及预期,芯片链的机会要先看毛利率

英特尔美股开盘后一度跌近26%,财联社称这是2024年以来最大单日跌幅,原因是公司四季度盈利指引不及预期。 公司第三季度营收165亿美元,同比增长21%,非GAAP每股收益0.52美元。 但公司预计第四季度非GAAP每股收益只有0.25美元,毛利率预计降到38%,低于第三季度的44.1%。 这里的关键是:营收增长了21%,市场却不买账,因为盈利质量在下降。毛利率从44.1%到38%,差了6.1个百分点,对一家体量这么大的公司,这个差距很大。 摘要里没有说明毛利率下滑的具体原因,是成本、产品结构还是价格,我这里未获取,不做猜测。 同一天,纳指收跌2.9%,芯片股重挫,费城半导体指数盘中一度跌8.7%。这说明市场对整个芯片链的估值很敏感,一条不及预期的指引就能引发板块性抛售。 看机会,先看毛利率下滑是一次性还是趋势,再看这对A股半导体设备和材料公司的订单有没有传导。海外公司的指引,不等于A股公司的业绩。 以上内容来自财联社转述的公司财报和美股行情。

引用到 X

台积电11月发148亿新台币绿色债,利率比7月更高,设备链机会看资本开支

据报道,台积电计划于11月发行148亿元新台币(约合30亿元人民币)无担保普通公司债,均为绿色债券。 其中5年期发行124亿元新台币(约合25亿元人民币),利率2.3%;10年期发行24亿元新台币(约合5亿元人民币),利率2.42%。 利率比上次7月发行时更高:5年期上涨27个基点,10年期上涨32个基点。 这条消息要分层看。金额:148亿元新台币,相对台积电的资本开支规模并不大,只是融资的一部分;利率:同一家公司,三个多月后融资成本抬升,反映的是当前利率环境,不是公司信用变差。 消息里没有说明这笔钱的具体用途和对应的产能项目,我这里未获取,所以不能直接把它当作扩产信号。 同一天,四大科技巨头2026年合计资本支出上限有望突破7400亿美元的数据也在流传,AI的投入最终会传导到先进制程。但这两条消息之间的因果,需要各自的披露来证实。 看机会,先看台积电后续的资本开支指引,再看设备和材料链公司的订单变化。融资动作只是线索,不是结论。 以上内容来自财联社转述的报道,条款以公司公告为准。

引用到 X

闪迪把100%盈余现金还给股东,第一财季回购50亿美元,机会在周期位置

闪迪宣布将100%的盈余现金返还给股东,第一财季已投入50亿美元用于股票回购。 同一场电话会议上,闪迪CEO还说,客户低估了运行基础设施所需的NAND闪存容量,很多老客户在追加订单。 把两件事放在一起看:一边是公司把盈余现金全部返还;一边是CEO说需求被低估、老客户追加订单。两者都指向同一个判断:公司对当前的供需状况比较有信心。 但回购并不等于需求更好,也不等于股价一定上涨。回购只是资金用途的选择,是否继续大幅回购,要看现金流是否保持。具体的回购节奏、自由现金流数字,摘要里没有给,我这里未获取。 另外,CEO也提到,PC未来两个季度处在销量低谷,明年PC销量可能仍有个位数下降,但存储容量会增长。需求并不是一片坦途。 看机会,存储周期里,真正的变量是价格和容量。后面要看闪迪的毛利率、客户追加订单的具体规模,以及行业库存。 需要说明的是,50亿美元的回购金额来自会议转述,口径是第一财季的实际投入,后续是否维持这个力度,目前未获取。以上内容来自电话会议转述,数字以公司披露为准。

引用到 X

昨天,52年来最大一次暴跌,-28.58%,纳指跌近3%。

另外一次:2024年8月2日,跌幅26%, 创下其自1974年以来最大的单日百分比跌幅 历史上最大下跌是1974年7月5日,跌了31%, 关键是第二天的走势。 2024年那次,第二天再次暴跌了6.38%,一个月内再跌了12%,然后才见底,最后从底部涨到了5倍。

昨天,52年来最大一次暴跌,-28.58%,纳指跌近3%。
来自 hyboox.com
引用到 X

收藏到桌面