
一家海外研究机构18日在首尔路演,预计四季度通用DRAM均价环比再涨10%到15%。
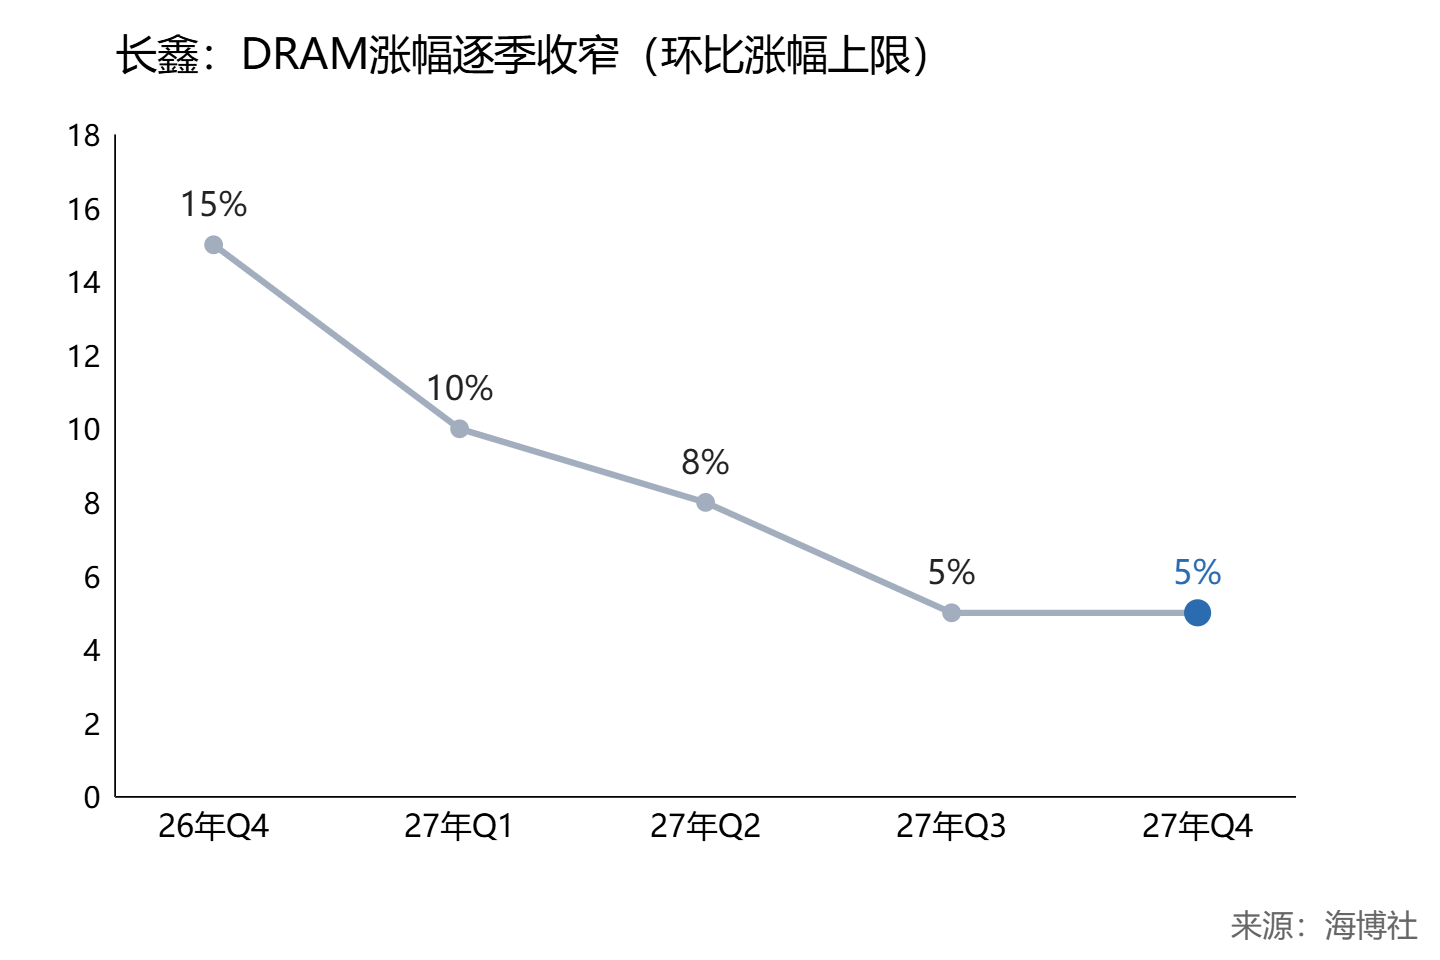
预测里明年一季度涨幅收到5%到10%,二季度3%到8%,下半年两个季度都只有0%到5%。HBM4另有一番景象,每Gb价格从今年2.05美元以上涨到明年3到5.5美元。涨价还能再吃一两个季度,长鑫手里的通用DRAM却一季比一季涨得吃力。
预测表上的涨幅在一级一级往下走,这比涨多少更要紧。
缺货行情走的是驼峰,价格先涨得越来越快,再涨得越来越慢,最后才回落。股价一般不等价格回落,涨幅一放缓就先见顶。
15%、10%、8%、5%,这串上限已经在下台阶。另一家外资投行的说法对得上,NAND现货从10月中下旬算起回调了大约两成,明年一季度IT用NAND估计还要再跌5%到10%,DRAM暂时撑得住。
长鑫是纯DRAM厂,没有NAND拖累,这是它的好处。
可HBM4涨价翻倍那块肉,主要落在海外三家手里,长鑫分到的有限。通用DRAM涨幅一收窄,它的利润弹性也跟着收窄。
要推翻这个判断,得看到明年一季度合约价实际涨幅超过10%,或者海外新增产能推迟。
DDR5在服务器里早过了加速期,往后比的是各家份额。长鑫产品本身没出问题,只是今年的涨价已经写进报表,明年利润增速会慢下来。
明年一季度合约价出来之前,长鑫这类通用DRAM标的追高不划算,涨价周期的后半段只剩鱼尾。这个位置的长鑫,风险大于收益。
评论