
新版医保目录出炉,恒瑞一口气有3款新药首次进保,还有1款新增适应症、8款续约。
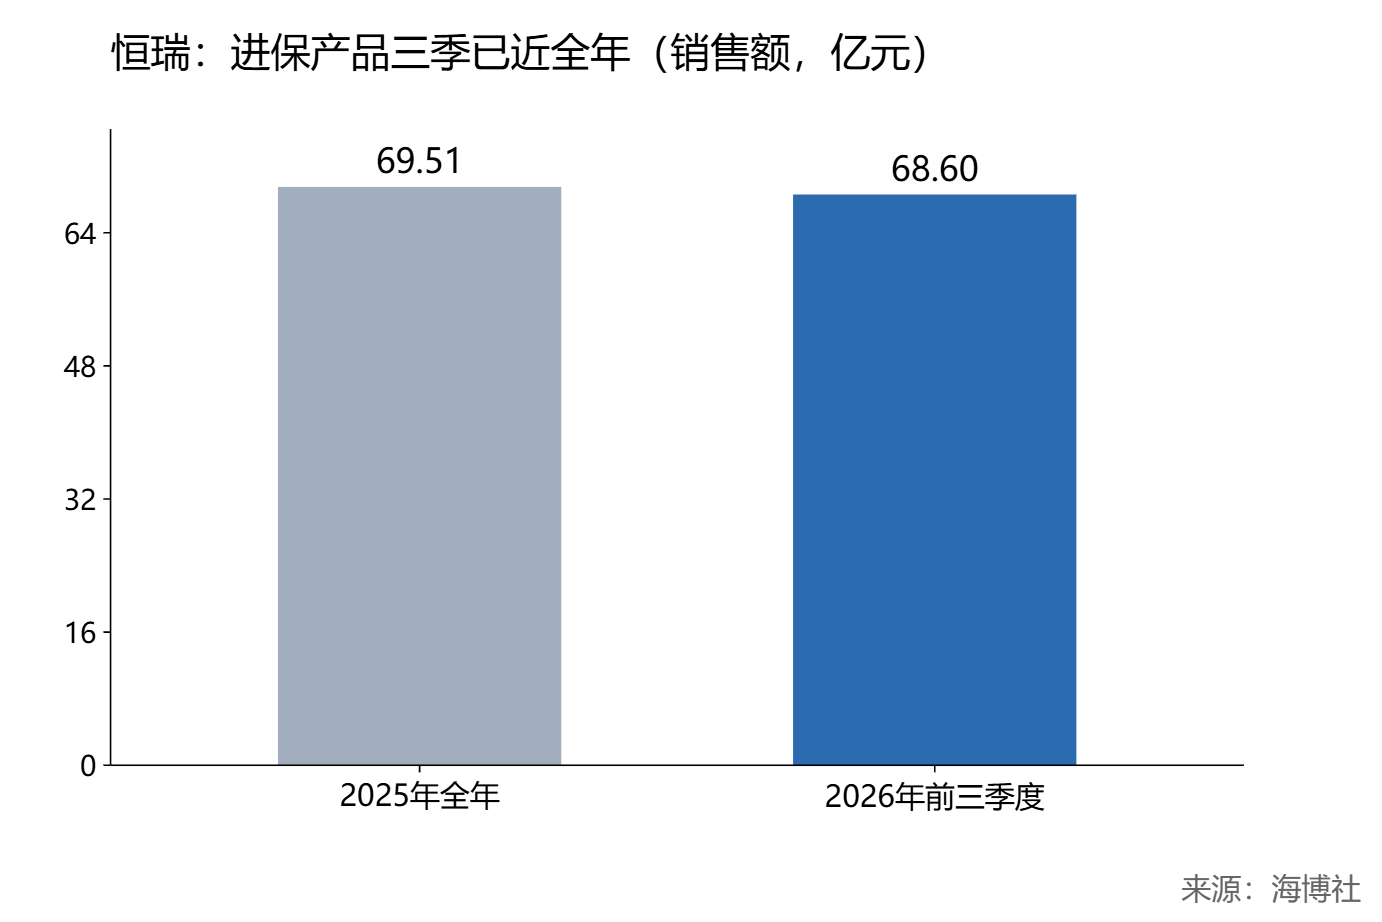
这次目录新增107种药,51个是1类创新药,明年1月1日起执行。恒瑞这批进保产品,去年合计卖了69.51亿元,今年前三季度已经卖到68.60亿元,还没到四季度就快追平全年。再加上首次纳入的降糖、降压和抗肿瘤新药,恒瑞明年的处方量基本有了底。
进医保要降价,这是绕不开的。
真正要算的账,是降价换来的量能不能把收入撑上去。看过去的结果,2025年国谈药品里有84.2%做到了采购金额和采购数量一起增长,降价之后卖得更多,这条路在大多数品种上是走得通的。
恒瑞的进保产品已经是一个接近70亿的盘子,基数大,单品降价对总收入的冲击会被摊薄。首次纳入的几款是新品,原来几乎没有医院覆盖,进保等于直接打开进院和报销两道门,量从零起步,价格让一点也划算。
还有一笔钱不在国内。
今年5月,恒瑞和一家美国大药企签下全球合作,潜在总额约152亿美元,海外市场的里程碑款会一笔一笔进来,国内放量和海外授权在同时推进。
什么情况下算看错,也说在前面。明年上半年这批新进保品种的放量明显慢于往年国谈品种,或者海外合作的临床节点推迟,判断就要往回收。
前三季度的进保销售已经快追平去年全年,钱是实打实落到报表上的。新进保的几款从零起步,放量才刚进加速段,产品线一宽,生意的底盘也跟着变厚。
明年一季度的进院速度,是检验这批新药成色的第一关。恒瑞这笔账,量能补上价,值得看多。
评论