
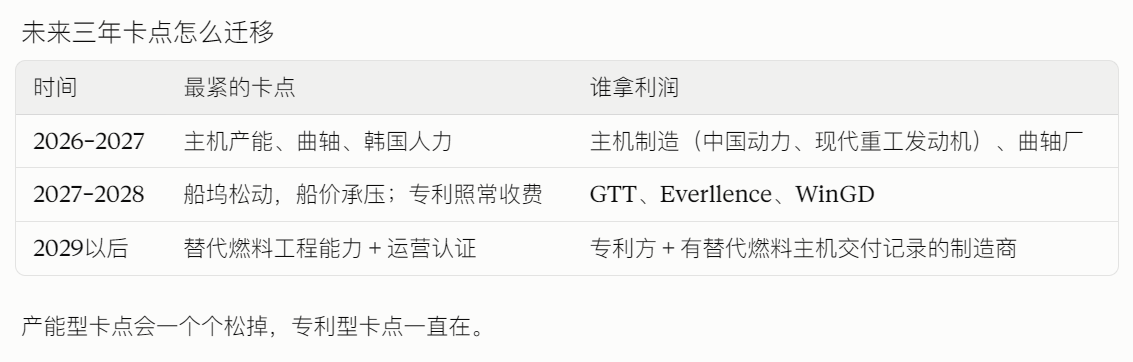
造船业周期,主机配套优先于整船。 卡点在主机,周期也晚一年见顶。中船柴油机剩余股权注入是额外期权。
整船里,中国船舶PE更低,适合做周期波段;松发弹性大,但扩产和高负债是双刃剑。 拿三年的前提是船价能守住,现在这个前提我还看不到证据。
上半年低速柴油机接单1079万马力,同比+43%。
低速机制造周期约12个月,所以它的利润比船厂晚一年见顶,周期位置更靠前。
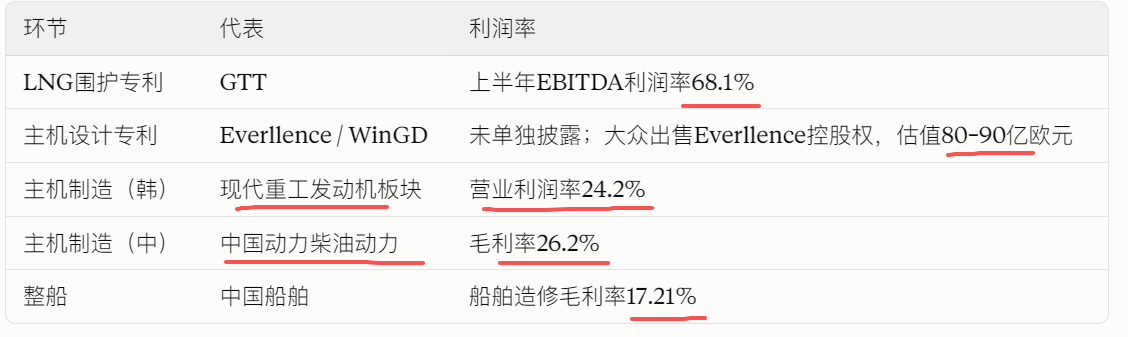
比中国动力更硬的卡点有,而且有两个:LNG船的围护系统专利(法国GTT),和大型低速机的设计专利(Everllence、WinGD)。 这两家都不造东西,只收“过路费”。中国动力是按别人的专利图纸造发动机,属于制造层,强度排第三。
主机产能:低速机制造周期约12个月。中国动力上半年低速机接单同比+43%,而全年交付计划只增长超15%。接单增速是交付增速的近三倍,主机的排队一定在拉长,中国动力的议价权就来自这里。但这个卡点两三年内能扩产补上。
韩国有技术、有溢价,却扩不了份额,缺的是人。这也解释了上一篇里中国能拿走82%订单的原因。中国的人力缺口暂无机构数据。
产能层:船坞,正在松
克拉克森:上半年全球造船产出按CGT同比+14%,增量主要来自中国。它预计明年全球产出会超过2010年的历史峰值。船坞这个卡点在松,所以上一篇里船价指数一年不涨,原因就在这里。
造船技术到底卡在哪
常规船型没有技术卡点。 散货、油轮、集装箱,中国在全球18种主要船型里有15种接单第一。超大型油轮、大型汽车运输船、散货船和万箱级以上集装箱船的订单份额都超过90%。这些船型拼的是效率和成本,谈不上技术。
真正卡在三个地方:
低温: LNG要在零下163度运输,围护薄膜只有一毫米上下厚,焊缝必须长期密封。难点在材料和焊接工艺,专利墙主要压在这里。
燃烧: 双燃料主机的高压喷射、甲烷逃逸控制、氨燃烧,全是设计方的核心IP。Everllence去年11月推出氨燃料双燃料主机ME-LGIA,首台计划今年一季度交付。
认证和运营记录: 船级社认可只是门票,船东真正买的是故障率。这个只能靠时间积累,砸钱买不来。
有个反直觉的地方:绿色燃料的技术卡点,未来三年用不上。 上半年原油轮订单里98%用的是常规燃料主机。船东选的是“双燃料预留”路线:Everllence的Mk10.7平台截至4月订单超过160台,卖点就是先烧常规燃料,以后再改。所以氨、甲醇这类技术卡点要到2029年以后才真正收钱,今天炒“绿色船舶技术”有点早。
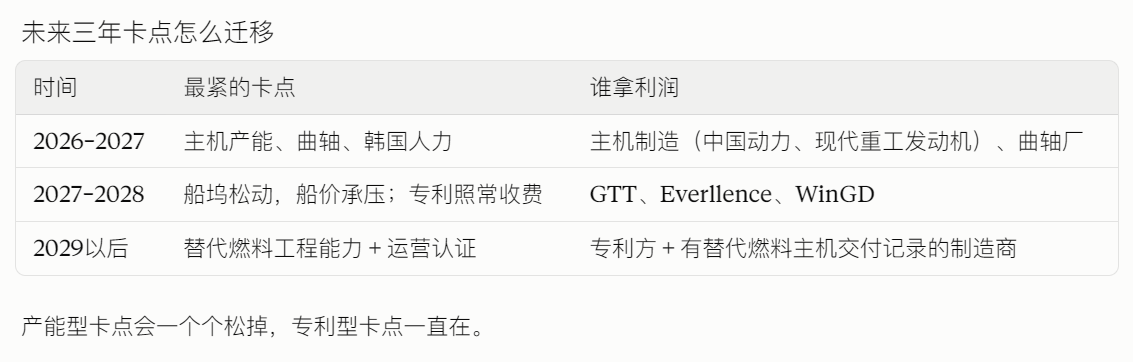
等2027到2028年产能集中释放、船东又能轻松订到2028年的船位时,新船价格会第一个松动。这个信号会比报表利润早一到两年出现。
交易落地
专利层在A股基本买不到。 GTT在巴黎上市;Everllence在大众出售流程中,买家暂未确认;WinGD在中船集团层面。另外,从中国船舶披露的7家核心船企名单看,没有沪东中华,所以中国最主要的LNG船厂并不在这个上市平台里。
中国动力仍是A股最实在的卡点标的,但它吃的是未来一两年的产能紧张,算不上永久收费站。要盯的是低速机接单增速和交付增速的差距:差距收窄,议价权就开始退。
大连重工的曲轴是周期瓶颈。 扩产到300支/年,但曲轴只是它众多业务之一,弹性有限,历史上周期一松就亏。
最领先的指标是交期覆盖率(现在4.31年)。 它掉头往下,比任何利润数据都早。
评论