兆易出身北京,从NOR Flash起家,后来做MCU和利基型DRAM,在上交所上市,也已在港股上市。
产品分存储和MCU两大块。NOR Flash全球第二,SLC NAND全球第六,利基型DRAM全球第七、内地第二,DRAM靠采购代工产能生产,自己不建厂。
服务器和AI对主流DRAM的需求挤占了产能,大厂退出利基市场,兆易这类公司接住了空出来的份额。
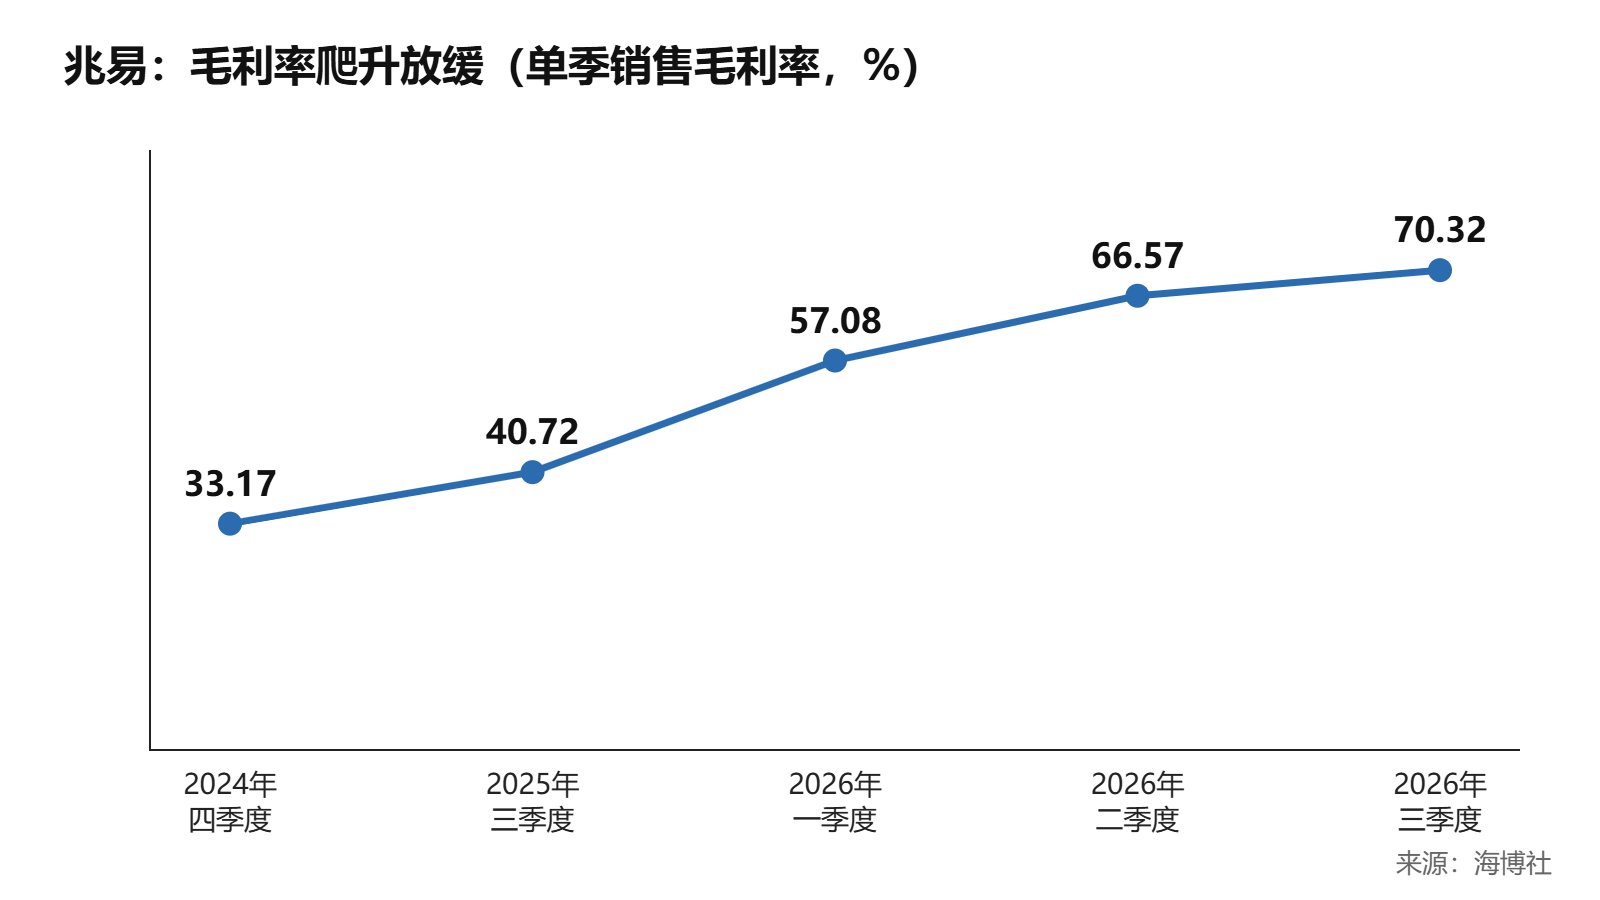
反对的理由很清楚,毛利率已经到了天花板附近。三季度毛利率70.32%,上升的斜率已经变缓,公司自己也说之后会逐步回到相对正常的水平,没给时间表。
20日兆易披露,已累计回购383.87万股,花了13.1亿元。
同一天,美光总裁表示2027年存储供需会比2026年更紧。
毛利率的曲线最能说明问题,2024年四季度33.17%,2026年一季度57.08%,二季度66.57%,三季度70.32%,最陡的一段已经过去。
涨价的速度在放慢。一般型DRAM合约价的环比涨幅,二季度是58%到63%,三季度收窄到13%到18%,四季度预计10%到15%,价格还在涨,但边际在变小。
美光说2027年更紧,指向的是整体DRAM偏紧,利基DRAM作为被挤占的一方,价格有支撑,量还能涨。
回购13亿元是真金白银,公司在用钱表达价格判断。
利基DRAM新增产能集中落地,或者代工价格大幅回落,毛利率就会回得比预期快。
需求还紧、量还在涨,兆易偏向机会,只是毛利率见顶后估值要打折算。
评论