
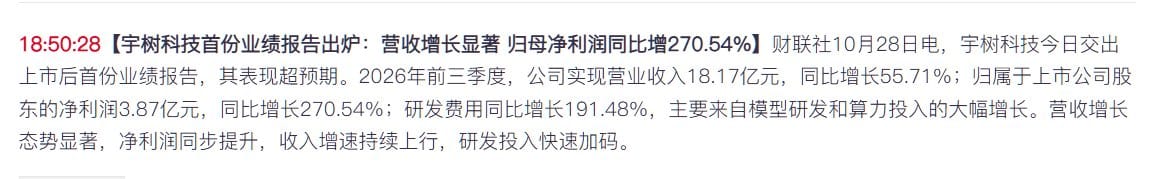
下面是官方报道的,我加粗,变斜体
财联社10月28日电,宇树科技今日交出上市后首份业绩报告,其表现超预期。2026年前三季度,公司实现营业收入18.17亿元,同比增长55.71%;归属于上市公司股东的净利润3.87亿元,同比增长270.54%;研发费用同比增长191.48%,主要来自模型研发和算力投入的大幅增长。营收增长态势显著,净利润同步提升,收入增速持续上行,研发投入快速加码。
下面是我写的:
如果你看上面的, 这简直就是简直了,不排第一,也是第二。
真相是:大地雷,可能是天大的地雷。
扣非净利润前三季度同比下降18.78%,三季度单季下降17.42%。
今年连续三个季度同比下滑。三季度单季营收比二季度还少,利润率掉了一大截,现金流也在变差。
仔细看:
扣非利润:同比、环比,以及增速的变化
各季度扣非:一季度0.40亿元,同比下降52.55%;二季度约2.04亿元,同比下降约6%;三季度1.05亿元,同比下降17.42%。
环比:三季度比二季度少了约49%,利润差不多腰斩。
增速的变化(二阶导):二季度降幅从52%收窄到6%,看起来快要转正了,三季度又扩大到17%。二季度的改善没能延续,二阶导重新转负。
利润率:三季度扣非净利率约15.8%,二季度约28%,几乎掉了一半。
快找原因,是不是一次性的爆雷:
公司说主要花在“模型研发和算力投入”上,这和创始人上周说的“两年内可能突破”是一致的:
宇树在从卖硬件的公司,往做机器人“大脑”的方向转。
这是一个战略选择,不能简单说成是坏事。
但这样一来,利润会被持续压住,回报要等到模型能力真正变成产品溢价才能体现。
毛利率在下降:前三季度毛利率53.99%,比去年同期下降了约5.76(公告摘要没写清楚单位是百分点还是百分比)。
2025年人形机器人收入增长了710%,而人形机器人的毛利率低于四足机器狗。
产品结构往人形机器人倾斜,加上价格竞争,硬件本身的盈利能力在走弱。
不想再看了,未来的预期,大家都说好,我也假装说:未来是人形机器人的天下,跟着宇树老大有饭吃,困难时暂时的,我只能说这么多,安慰一下自己。
想想市盈率600倍,想想出海还不错,在想想风投PE承诺不随便减持,这下,就更有信心了。
说点正经的:转型到模型开发,这是出路,整机规模不错,行业大家看好,这个我不说话。
但:股价再砍一半都还贵呀。
配这个图是最好的。
评论