宏达17日开业绩会,董事长表示拿多龙铜矿采矿权没有法律障碍,2030年投产的目标暂时不变。
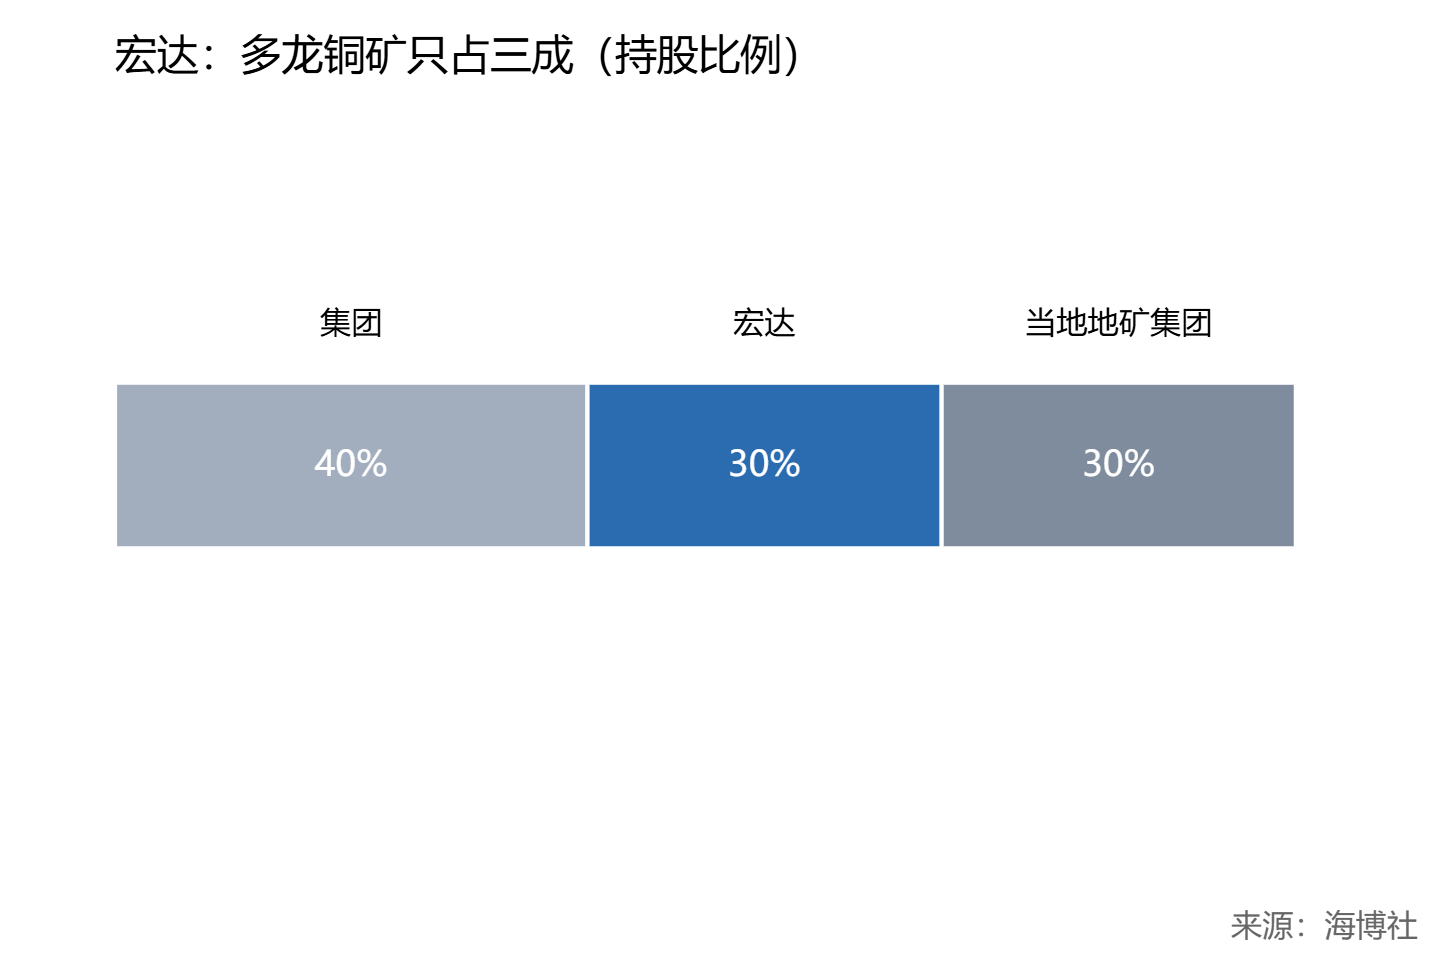
多龙是一座超大型铜矿,可研批的是每年7500万吨采选,对应含铜金属约30万吨、含金约8吨。宏达只占30%,另外40%在集团手里,30%在当地地矿集团。表态让人放心了一些,可采矿证还没到手,这座矿离宏达的利润表还有四年多。
铜精矿紧,这件事大家都认。
缺口要变成宏达的钱,得过三道坎。先拿采矿证,再把水电这些保障工程建好,最后才是投产爬坡,2030年只是一个目标日期。
就算按时投产,按持股比例算,宏达分到的含铜量约9万吨,而且是参股,利润按权益法进来,现金不一定直接到手。
眼下的主业还是锌冶炼和磷化工,前三季度营收28.44亿元,同比只多了0.80%,扭亏靠的是锌冶炼复产。
国际铜价18日跌了3.7%,盘中跌到每吨12742.5美元。
铜价的涨跌跟宏达当期利润关系不大,能改变它的只有那张采矿证。
要改判断,得看到采矿证正式下发,或者开工节点往前提。
钱要到2030年以后才进账,锌和磷化工撑着的营收也谈不上更强;铜矿本身还停在拿证和修水电的阶段。
宏达要等的是那张采矿证,证下来之前铜矿故事换不成利润,现在不看多。
评论