跳到正文
海博社 Hyboox

海博社

海博社

中国股市跌成全球最差之一,资金却疯狂涌入30年期国债ETF

数据显示,两只跟踪30年期国债的境内ETF,10月份净流入达到138亿元人民币,推动两只基金的规模双双创下历史新高——这是2025年7月以来的最高单月流入水平。其中鹏扬中债-30年期国债ETF规模较今年下半年初增长57%,博时上证30年期国债ETF则增长68%。 消费持续低迷,加上市场对AI相关投资能不能真正赚钱的疑虑升温,让A股10月份的表现成为全球主要市场中最差的几个之一——股市几乎没能给投资者提供任何避险空间。 相比之下,国债受益于经济温和增长、流动性充裕,以及国内缺乏更有吸引力的替代资产这几个因素的支撑。 分析师廖志明认为,四季度长期债券仍有进一步上涨空间——他预计借贷成本下降和债券供给减少,会把30年期国债收益率在年底前推向2%左右,目前该收益率在2.05%附近。与此同时,国债现券和期货市场也出现了更广泛的上涨行情:5年期和7年期国债收益率本周创下历史新低,10年期国债收益率为1.62%,距离2025年初创下的历史最低点仅差几个基点。 30年期国债期货的持仓量也创下历史新高,对冲基金的参与热情明显上升。 策略师张杰飞指出,相对宽松的流动性环境将持续支撑债券需求,他还

引用到 X

份文件对燃机产业链是实打实的中期利好

补上的是国内的需求逻辑 到2030年,燃机具备整机和关键部件研发制造能力,满足国内分布式能源、海上平台和油气管道压缩机的需求,重型燃气轮机发电试点应用取得阶段性成效 支持上市、发债、制造业中长期贷款,这对扩产周期长的整机厂是实打实的帮助。 整机: 东方电气(G50已有海外批量订单)、哈尔滨电气(港股)、上海电气、中国动力(广瀚燃机)。 热端部件和材料: 应流股份(叶片)、万泽股份、图南股份、钢研高纳(高温合金)。文件专门点了高温合金、叶片精密成型和热部件良品率。 控制系统和测量元器件: 文件提到要提高振动、温度、压力测量元件和燃料控制阀的自主化率,对应的标的我们还没逐一核实。 航发系: 航发动力、航发控制。这次由中国航发转发文件,说明航发集团是"两机"攻关的主力。但上市公司里燃机业务占收入多少,我们还没拿到可靠数据。

引用到 X

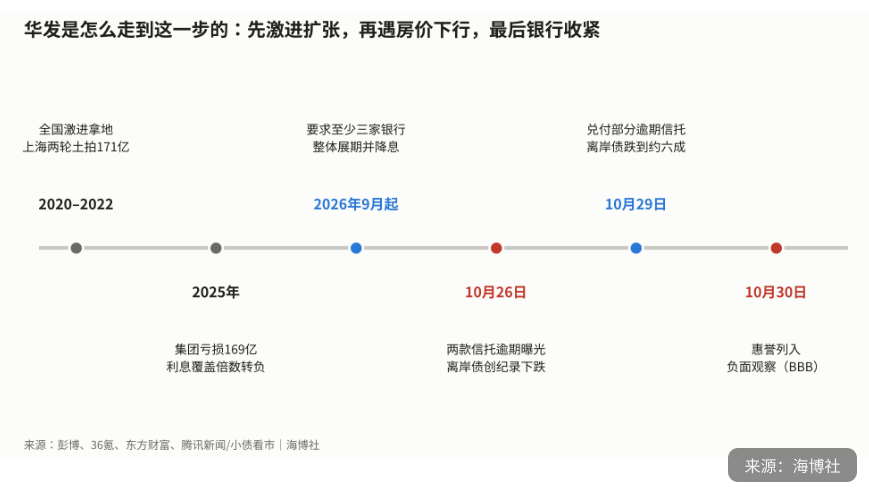
华发是怎么走到这一步的?

华发的大本营在珠海,2020年前后开始冲千亿规模。那一年全公司拿地金额高达703亿元,重点重仓上海、深圳等核心城市,拿地均价直接从2018年的6000元/㎡飙升至2万元/㎡。 万科和华发,剧本几乎一样: 地产黄金年代高价拿地,房价一跌,利润就没了,最后只能找银行展期。 华发更"国企"一些,珠海国资委持股约93.5%,可欠的钱也不少:有息负债4131亿元,其中一年内到期的有1810亿元。 这对楼市意味着什么? "国企不会出事"的信仰又碎了一块。 银行会更谨慎,地方国资房企的融资会更难,买房人会更挑开发商。 不过也别太慌。万科已经蹚出了一条路:大股东借钱,债券先付一部分,剩下的展期一年。不爆雷,也不刚兑,用时间换空间。 华发大概率照着这个模板走。 中国地产大概率是慢慢软着陆,很难出现一夜崩盘。 彭博造谣说: 周一没用按时支付债务利息。 结果昨天又说,支付了。

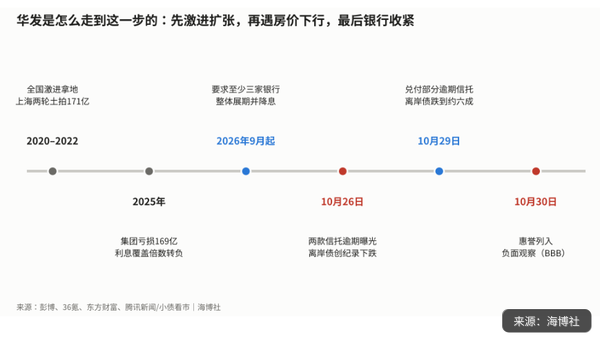
华发是怎么走到这一步的?
来自 hyboox.com
引用到 X

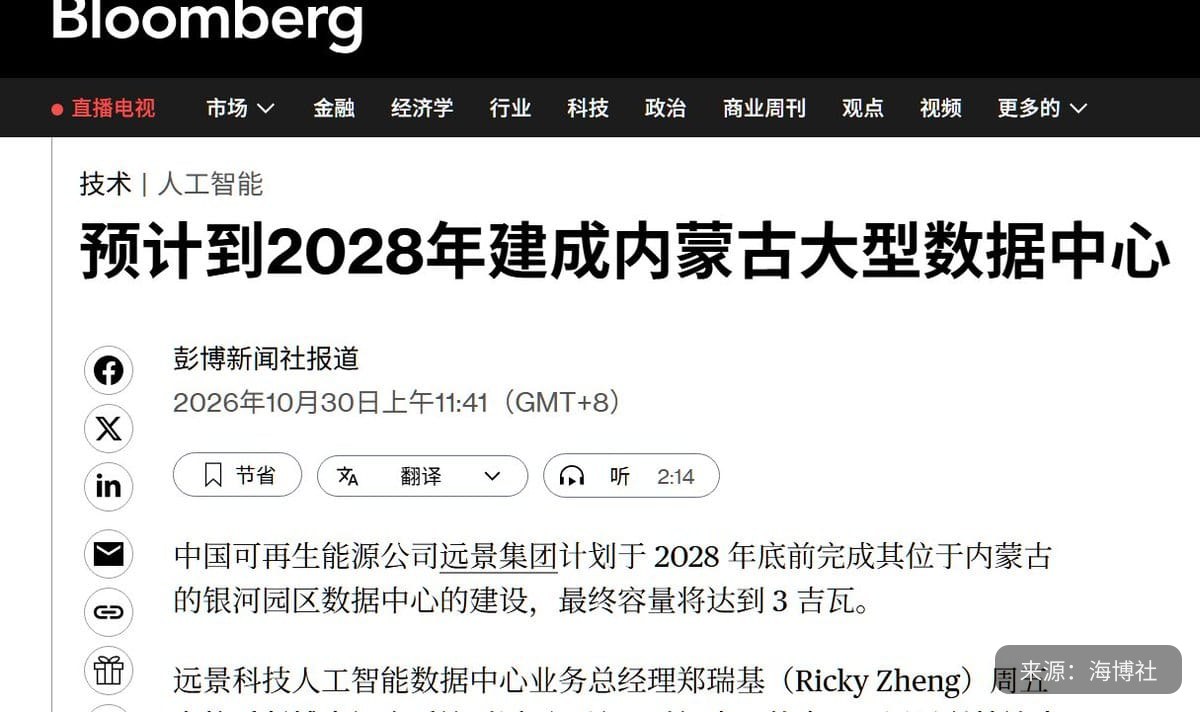
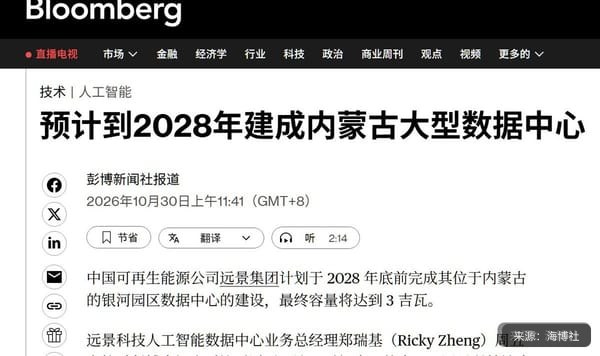
彭博:中国内蒙古讲大型数据中心,可能是中国最大的的数据中心,哪些设备最受益?

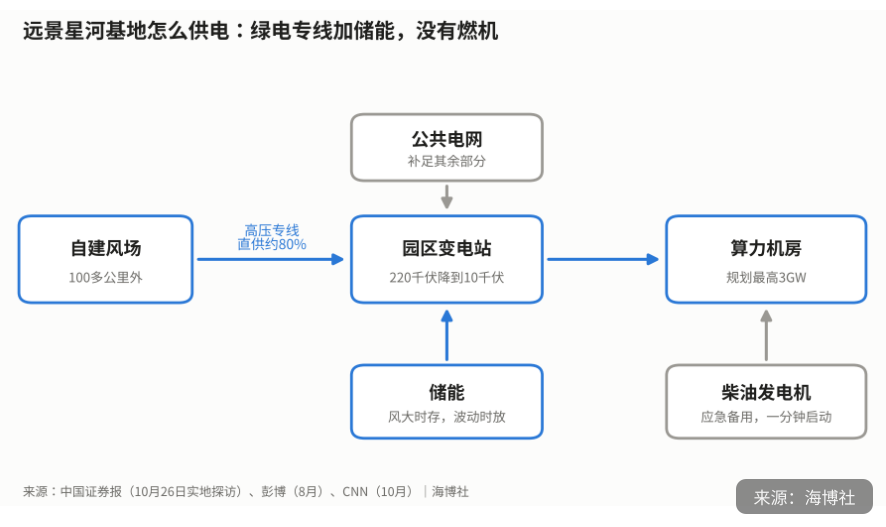
市场预计能带动设备的是:绿电专线、储能和电网。 数据中心绿电比例不达标,就不能投产。 中国证券报10月26日实地探访,园区的供电则来自远景科技集团自建的风场。风场在100多公里外的商都县,电经高压专线送到园区,绿电从220千伏降到10千伏,再进机房。储能在风大时存电、在出力波动时放电。 整个基地规划电力负荷容量最高达3GW,并且绿电直供比例达到80%。 国内AIDC的增量会落在储能、变电和配电设备(园区已经在用固态变压器)、风机。 海博思创可能最受益,然后是阳光电源。

彭博:中国内蒙古讲大型数据中心,可能是中国最大的的数据中心,哪些设备最受益?
来自 hyboox.com
引用到 X

中东战事推高油价,中国三大石油巨头三季度利润集体回升

财报显示,中石油和中石化三季度利润增长,主要得益于上游勘探开采业务的收益——尽管国内交通燃油需求持续萎缩,但下游业务的表现依然超出预期。中国海洋石油将于本周晚些时候发布业绩。 供应中断的风险,正在把中国石油公司从过去几年的防御姿态中拉出来——经济增速放缓加上能源转型压力,曾让这个行业(尤其是中国最大炼油商中石化)长期承压。 中国仍是全球最大的能源消费国,中东地区持续的供应中断,让补充商业储备变得更加紧迫——当霍尔木兹海峡这样的贸易要道随时可能被卡住时,本土产出的油气就显得格外珍贵。 本月早些时候,有关部门已经明确了未来十年提升能源安全的重点任务,三大石油巨头也相应提出了增加油气储量和产量的计划。目前,中国天然气对外依存度约为40%,原油对外依存度则高达70%左右。 有分析认为,作为最大的石油生产商,中石油仍在持续加大国内勘探开发投入,计划到2030年将年度国内勘探支出保持在400亿元人民币以上。 炼化业务这端的情况也在改善——随着国内石化产品过剩状况消化,相关产品盈利能力有所提升;尽管国内成品油利润率依然不稳定,但官方似乎愿意保持出口渠道畅通,让炼油商能在海外市场获得更好回报

引用到 X

A股比H股贵了33%,这个价差创下近17个月新高

同一家公司,在内地和香港两边上市,股价能差出三分之一——这种A股对H股的溢价,最近扩大到了近17个月以来的最高水平。 数据显示,内地上市的A股相对香港上市的同股同权H股,溢价已经达到33%,这个指标本月的涨幅有望创下2024年1月以来最大单月涨幅。背后的推手是"国家队"资金持续托底内地股市,给A股提供了H股没有的缓冲垫。 两边市场其实都在承受消费疲软带来的盈利预期压力,但内地股市有政策资金兜底,香港市场由于外资进出更自由,受全球风险偏好和AI板块波动的影响更大,这种结构性差异正在把估值差进一步拉大。 以宁德时代为例,这家公司H股相对深圳A股的溢价,已经从6月底的高点腰斩,做多深圳股、做空香港股的套利交易正在重新流行,背后的推动力既有公司回购内地股票的动作,也有"国家队"资金的支持——目前做空港股的仓位已经升至流通股的26%,较5月翻了一倍。 资金流向也在印证这个趋势:内地投资者本月通过港股通净卖出约200亿港元的港股,有望创下2021年以来最大单月净流出,这意味着港股正在失去一个关键的买盘支撑。 这件事值得琢磨的地方在于:A股和H股这道价差,某种程度上成了观察"国家队"护盘力

引用到 X

一份研究报告预测:到2030年,中国会在AI大模型领域领跑全球

一份新发布的研究报告给出了一个大胆预测——到2030年,中国有望在AI大模型这个最核心的赛道上领跑全球,而且几乎在所有关键技术领域都具备竞争力。 报告预测,到2030年中国会在17个关键产业中的8个领先全球,其中就包括大模型;在芯片、光学网络元件等目前仍落后的硬件领域,中国企业届时也将具备竞争力。报告认为,中美两国在AI领域会走向"并驾齐驱"的技术领先格局,谁都难以取得压倒性优势。 报告特别提到,美国的模型可能在前沿能力上保持微弱领先,但中国在软件优化方面的优势,让它在低成本AI应用落地这个维度上占据有利位置;半导体技术的差距也会持续缩小,虽然很难做到完全自主可控。 除了AI,报告预测中国会在新能源车、储能、生物制药等多个领域成为全球领导者,人形机器人和部分造船细分领域目前已经领先,研发投入强度也已经追上美国。 不过报告也泼了一盆冷水:这些技术优势短期内救不了放缓的经济——预计未来十年GDP增速平均在3.6%左右,相比过去三年5.2%的水平明显下台阶,AI和自动化虽然能缓解劳动力萎缩和地产疲软的压力,但不足以逆转长期放缓的趋势。 更现实的问题是,中国的AI公司普遍还没找到赚钱

引用到 X

港元联系汇率制度的"设计者":收窄波动区间能让市场更安心

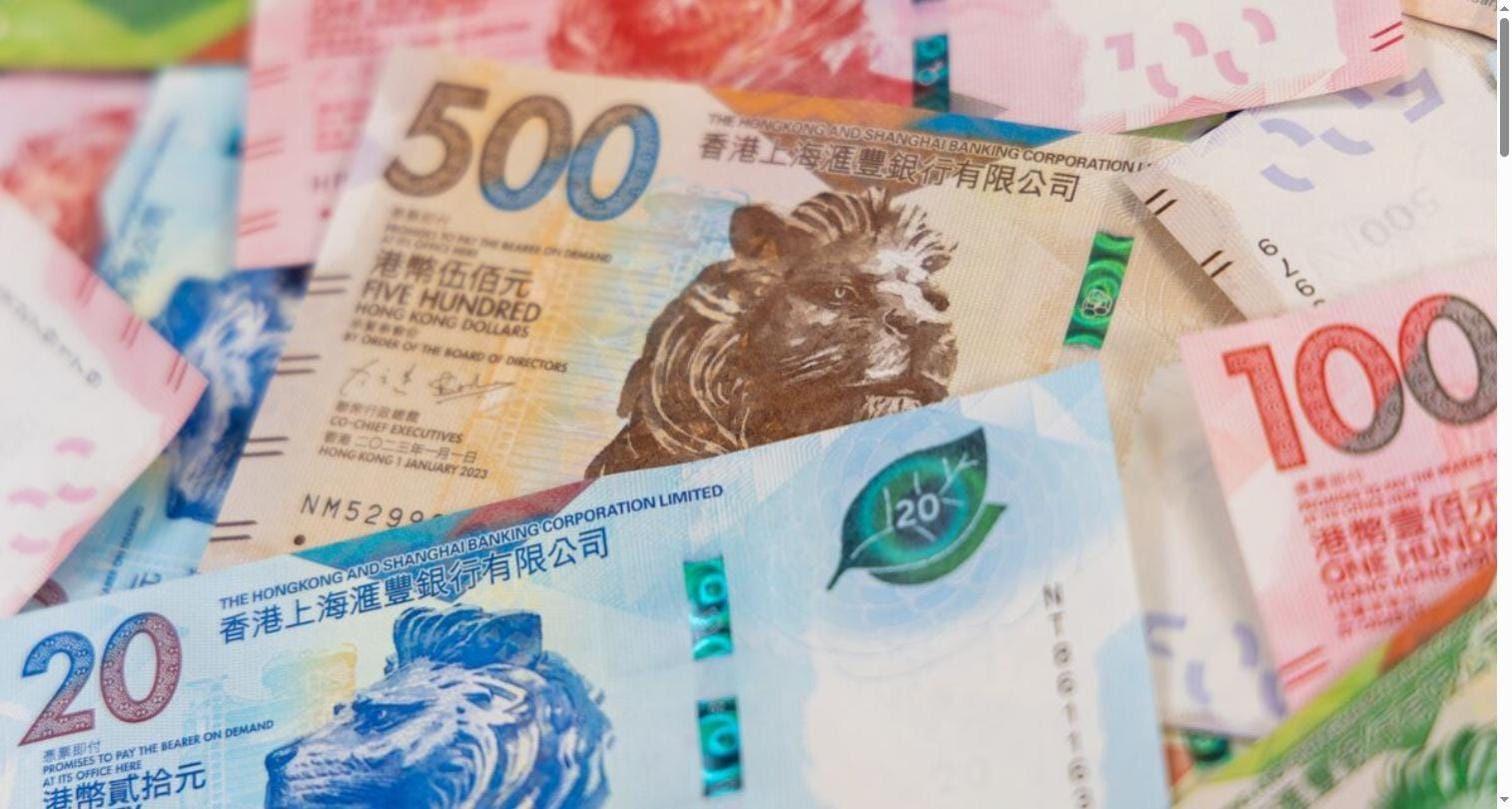
港元联系汇率制度已经运行超过40年,最近这套制度的早期设计参与者公开谈起了一个此前很少被摆上台面的话题——要不要收窄汇率波动区间。 这位经济学家表示,如果未来真的收窄港元兑美元的交易区间,对维持固定汇率的有效性会有帮助,也能让公众更安心——波动区间越窄,市场对汇率可能被调整的投机预期就会越小。他同时强调,这目前只是学术层面的讨论,官方并没有就改变联系汇率制度展开任何讨论。 港元目前盯住美元,交易区间是2005年设定的7.75到7.85。按他的设想,区间可以进一步收窄到7.79到7.81之间,即便更窄的区间,银行仍然有足够的套利操作空间。 他同时提到,相比收窄区间,扩大波动区间、固定单一汇率或者改挂钩其他货币这几种理论上的替代方案,都没有经过"认真"讨论,收窄区间相对而言是更站得住脚的选项。 这套联系汇率制度自1983年设立以来,一直被视为香港作为亚洲金融中心保持稳定的基石——哪怕是交易区间这种技术性调整,也可能重塑市场预期,扰动那些借低息港元换高息美元资产的套利交易。 这件事值得琢磨的地方在于:即便只是学术讨论层面的表态,也说明市场对联系汇率制度长期稳定性的关注度在上升——随

引用到 X

比亚迪三季报很好吗?是时候该买新能源汽车了?

比亚迪每卖一辆车,比上季度少赚约900元, 三季度比亚迪卖了132万辆车,扣非净利润86.3亿元,平均每辆车赚约6500元。二季度每辆车还能赚约7400元,一个季度下来,单车利润少了约900元,降幅约12%。 去年三季度是最差的,所以,今年三季度变得好起来。 今年三季度扣非86.30亿元,对比去年68.91亿元增长25.2%。 026Q2扣非净利润82亿元,三季度扣非环比只增长约5%,而归母环比增长21.6%,其中约77%的增量来自非经常性损益。 新能源汽车还在打价格战呀。

引用到 X

富士康三季报业绩很牛逼,但小心股票大跌?

富士康不健康,主要是: 1、利润没有变成现金。 前三季度扣非净利润394.49亿元,经营现金流净额只有32.16亿元,每100元利润只收回约8元现金。 2、扩张靠占款和借钱撑着。 应付账款从年初的1379.55亿元涨到2206.56亿元 3、利息开始吃利润。 前三季度财务费用29.20亿元,其中利息费用33.29亿元,相当于同期研发费用81.73亿元的四成左右。 4、增速在放缓,利润率太薄,容错空间小。 扣非净利润同比增速从一季度的109.05%,降到二季度约88%,再到三季度的64.82%,逐季回落。

引用到 X

收藏到桌面