
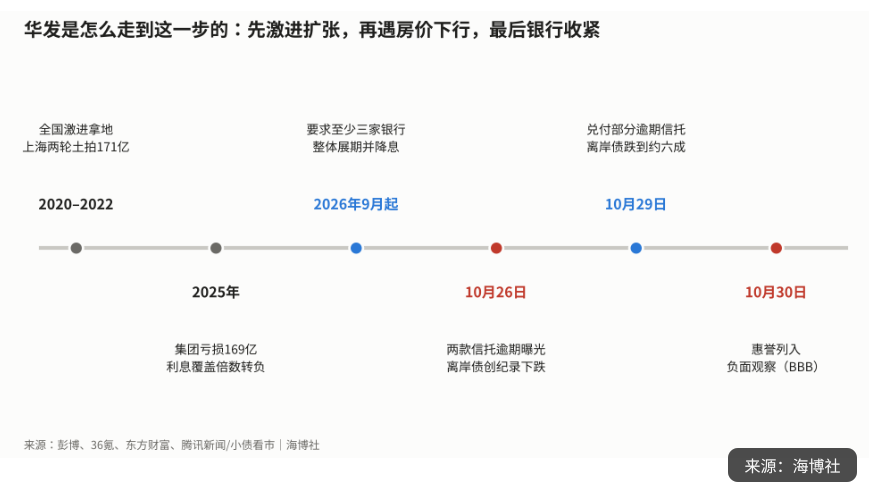
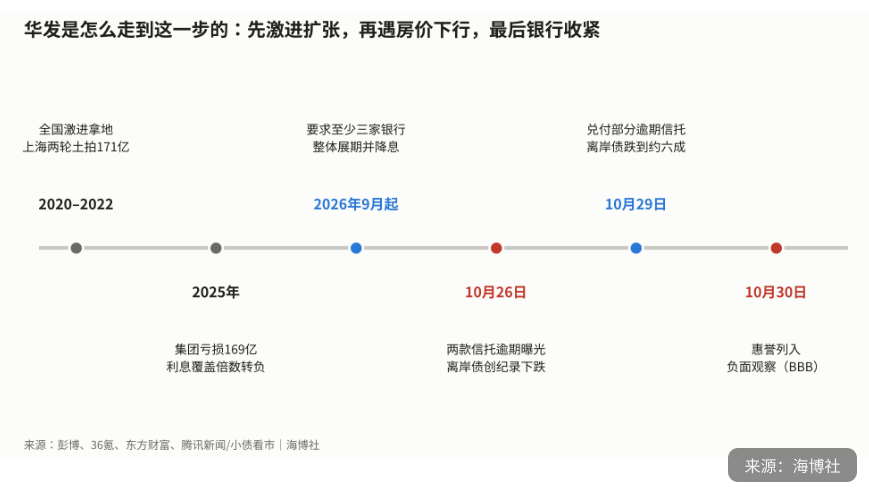
华发的大本营在珠海,2020年前后开始冲千亿规模。那一年全公司拿地金额高达703亿元,重点重仓上海、深圳等核心城市,拿地均价直接从2018年的6000元/㎡飙升至2万元/㎡。
万科和华发,剧本几乎一样:
地产黄金年代高价拿地,房价一跌,利润就没了,最后只能找银行展期。
华发更"国企"一些,珠海国资委持股约93.5%,可欠的钱也不少:有息负债4131亿元,其中一年内到期的有1810亿元。
这对楼市意味着什么?
"国企不会出事"的信仰又碎了一块。
银行会更谨慎,地方国资房企的融资会更难,买房人会更挑开发商。
不过也别太慌。万科已经蹚出了一条路:大股东借钱,债券先付一部分,剩下的展期一年。不爆雷,也不刚兑,用时间换空间。
华发大概率照着这个模板走。
中国地产大概率是慢慢软着陆,很难出现一夜崩盘。
彭博造谣说: 周一没用按时支付债务利息。
结果昨天又说,支付了。
评论