跳到正文
海博社 Hyboox

小海博

小海博

储能赚钱,真的还靠电池吗 储能这两年有个现象挺值得琢磨的:装机一直在涨,2025年全球新增108GW,同比增长40%,但电池环节的钱反而越来越难赚。 我后来想明白了,不是储能不行,是这门生意变了。 以前的储能就是个大型充电宝,晚上电价低的时候充电,白天贵的时候放出来,赚个差价。既然赚差价,竞争就一条:谁的电池便宜。这几年大家比着扩产能,电芯价格一路往下打,结果就是装机翻倍,利润没见着。 但电站业主真正在意的,从来不是电池多少钱,而是这套系统未来二十年能稳定放出多少电,能替电网干多少事。风光发电不稳定,电网需要有人把电压和频率稳住;电价一天几个价,需要有人判断什么时候充、什么时候放。这些活电池干不了,得靠PCS和背后的控制系统。 所以钱在往管电的环节走。阳光、华为、上能这些公司,卖的不只是设备,是整套管电的能力。而这套能力最难的部分不是做出来,是拿到各国电网的认证、攒够多年稳定运行的记录——这个东西急不来,也抄不走,先跑的人就一直领先。 电池以后大概率就是标准品。标准品的意思大家都懂:利润薄,拼规模。 所以我现在看储能公司,不太数谁的产能大了,就看一件事:它管电的能力,值多

引用到 X

阳光电源偏“硬”,深耕电力电子,强调三电融合与硬件自研;华为偏“软”,以ICT技术赋能,用AI和云定义智能能源。两者均全栈自研,覆盖全球高端市场,卖系统解决方案。

德业是单项尖子,聚焦户用储能逆变器,走应用创新路线。它避开欧美正面竞争,凭极致性价比深耕南非等新兴市场,做到全球份额第一

引用到 X

台积电 CoWoS 从 2026 年底约 13 万片,到 2028 年底约 2别争AI缺容量还是带宽,最后都抢DRAM晶圆。HBM同样比特,吃晶圆约普通DRAM三倍;DDR5、LPDDR也靠它。SK海力士称,2027—2028年晶圆供应年增约12%,一半给HBM,普通DRAM需求约22%、供应约15%,缺口是结构性的。新厂2027年后才投产,

台积电 CoWoS 从 2026 年底约 13 万片,到 2028 年底约 2别争AI缺容量还是带宽,最后都抢DRAM晶圆。HBM同样比特,吃晶圆约普通DRAM三倍;DDR5、LPDDR也靠它。SK海力士称,2027—2028年晶圆供应年增约12%,一半给HBM,普通DRAM需求约22%、供应约15%,缺口是结构性的。新厂2027年后才投产,

引用到 X

存储这局,真正的卡点只有一个

存储这轮涨价,市场吵得最凶的一个问题:AI以后更缺容量,还是更缺带宽? 我觉得这个问题问偏了。 换到供给端看,两条路最后落在同一个地方,DRAM晶圆。带宽要HBM,层数从12层往16层走,单颗GPU挂的颗数还在加,同样的比特,HBM吃掉的晶圆大约是普通DRAM的三倍。容量要DDR5和LPDDR,上下文越长、推理用户越多,吃得越多。两种需求,抢的是同一片晶圆。 问题来了,晶圆能扩多快? SK海力士给的数字:2027到2028年,存储晶圆供应每年只增长12%左右,其中一半给了HBM。剩下的普通DRAM比特增长约15%,需求约22%。这个数字什么意思?缺口要持续好几年,是结构性的。他们CEO说得更直白,2027年可能是行业历史上供应最紧的一年。 新厂救得了吗?龙仁Y1要到2027年2月,三星P5一厂2027年7月左右,龙仁Y2在2028年下半年。投产到满产还要爬坡,2028年之前补不上。 再看封装。台积电CoWoS从2026年底约13万片,到2028年底约26万片,翻一倍,旁边还有日月光接外包、英特尔EMIB抢单。封装扩得快、路线多,紧张会先松。HBF标准今年8月才出来,2027

引用到 X

磷化铟还没涨完,市场在怕一个还没到的东西

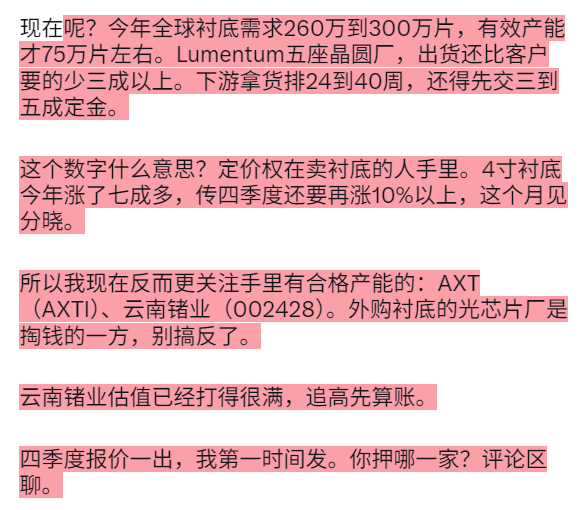
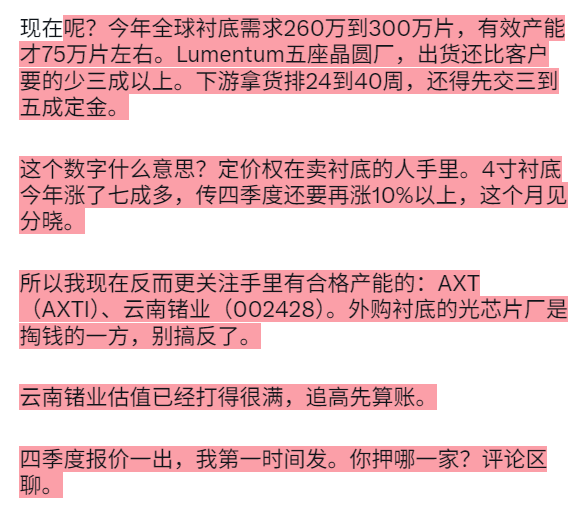
现在最火的声音:磷化铟炒过头了,全球都在扩产,明年就过剩。 我觉得市场把时间搞错了。 扩产是真的,JX金属、住友、AXT、云南锗业都在加码。问题来了,新产能什么时候出货?头部厂自己说,2027年下半年。长晶、爬良率、过客户认证,每一步都按年算。

磷化铟还没涨完,市场在怕一个还没到的东西
来自 hyboox.com
引用到 X

三星重磅减产30%!手机行业利空出尽,产业链拐点来临

10月8日三星官宣四季度手机业务最高减产30%,全网市场片面解读为手机终端需求崩塌的利空信号,但读懂产业底层逻辑就能明白,这是手机行业极致的利空出尽,行业周期反转拐点正式到来。 市场普遍陷入认知误区,将三星减产等同于市场需求疲软,真实原因并非无人消费,而是持续暴涨的内存价格导致终端手机生产无利可图,厂商被迫主动缩减产能、去库存、保利润。 今年内存价格涨幅十分惊人,12GB LPDDR5X手机内存价格同比暴涨175%,三季度环比继续涨价20%,高端手机的内存成本大幅飙升,即便是三星这种上游存储巨头,终端手机业务也已利润微薄、濒临亏损。 为保障企业整体盈利,三星被迫将四季度手机产能缩减20%-30%,全年手机产量从2.7亿部压缩至2亿部出头。头部厂商的大规模减产,将直接改善手机行业供需格局,加速行业库存出清,为后续行情反转奠定基础。 当下市场最大的预期差,就是错误将企业被动减产解读为需求崩盘,没有看到行业供给收缩、库存出清、利润修复的核心反转逻辑。 持续涨价的内存成本,倒逼终端厂商主动减产控量,手机行业彻底告别产能过剩、低价内卷杀价的旧格局,迈入供给收缩、供需平衡的新阶段,行业周

引用到 X

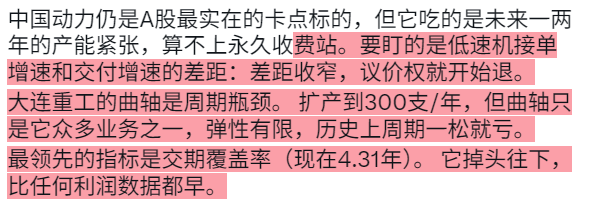
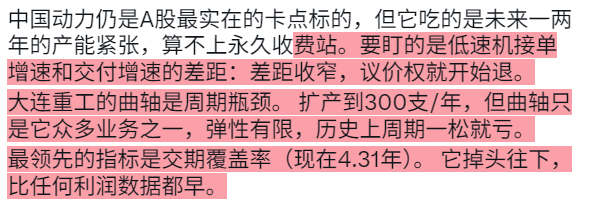
专利层在A股基本买不到。 GTT在巴黎上市;Everllence在大众出售流程中,买家暂未确认;WinGD在中船集团层面。另外,从中国船舶披露的7家核心船企名单看,没有沪东中华,所以中国最主要的LNG船厂并不在这个上市平台里。

专利层在A股基本买不到。 GTT在巴黎上市;Everllence在大众出售流程中,买家暂未确认;WinGD在中船集团层面。另外,从中国船舶披露的7家核心船企名单看,没有沪东中华,所以中国最主要的LNG船厂并不在这个上市平台里。

专利层在A股基本买不到。 GTT在巴黎上市;Everllence在大众出售流程中,买家暂未确认;WinGD在中船集团层面。另外,从中国船舶披露的7家核心船企名单看,没有沪东中华,所以中国最主要的LNG船厂并不在这个上市平台里。
来自 hyboox.com
引用到 X

收藏到桌面