
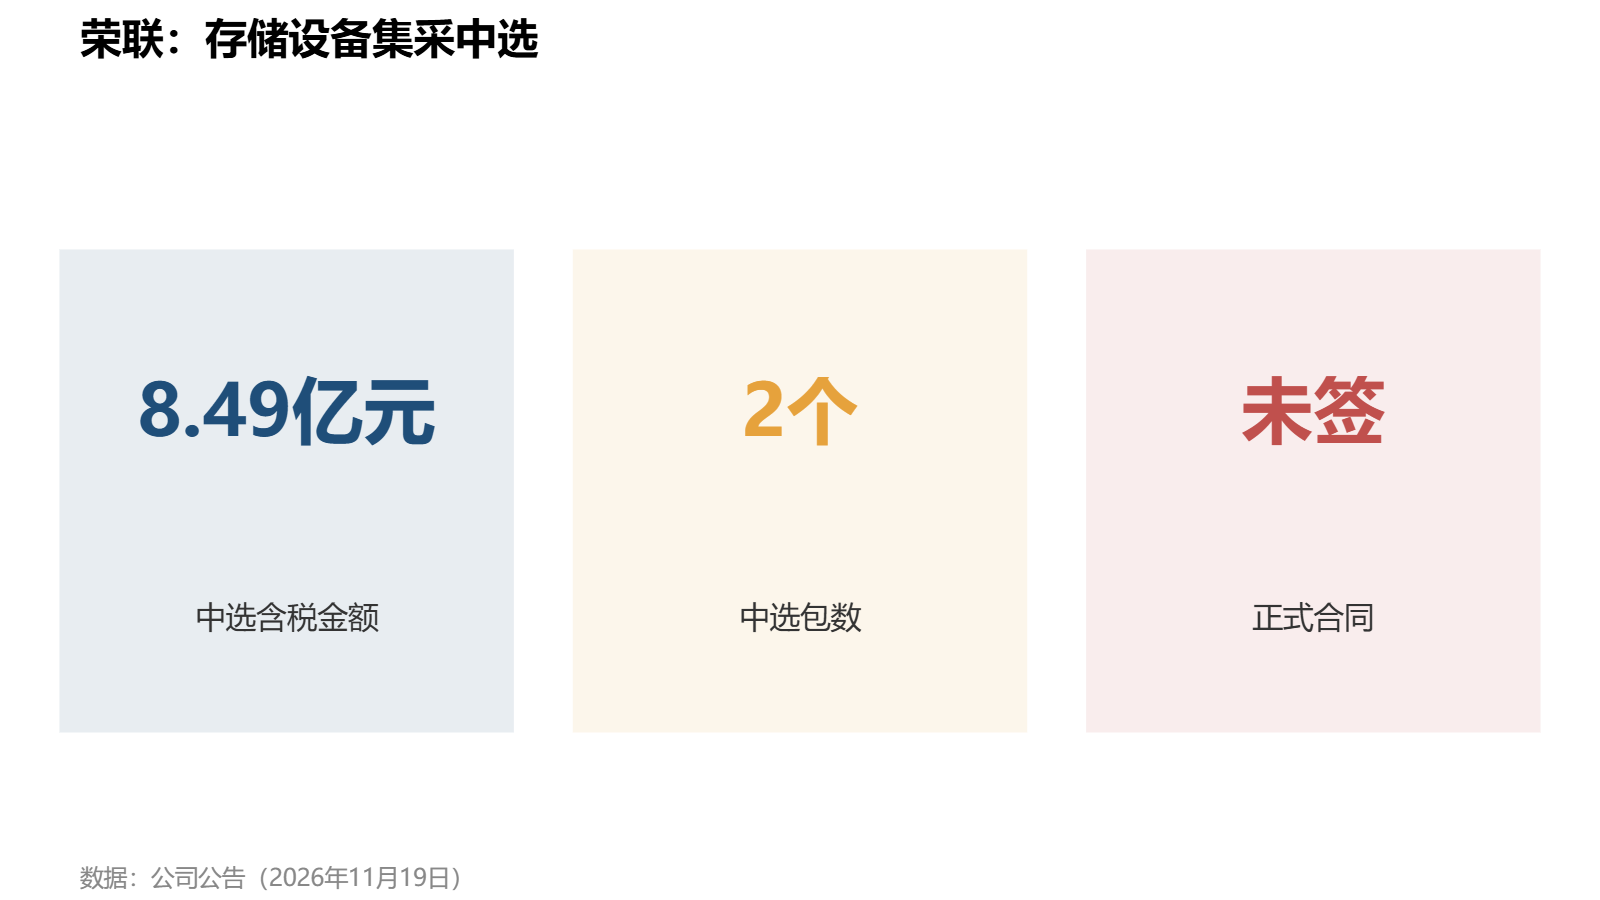
荣联19日晚公告,在一家客户的存储设备集采项目里中了两个包,含税金额8.49亿元。
客户名字没有披露,正式合同还没签。荣联在这类项目里的角色更像集成商,把存储设备配齐交付给客户。8.49亿元对荣联的收入是实打实的增量,利润能留下多少,要看它在里面做多少活。
存储设备集采在变多。
国产服务器和存储这两年在运营商、金融这些大客户里推得很快,集采一包动辄几亿元。荣联能连中两个包,说明在这类客户里有交付记录。
卡点不在它手里。
集成商不造芯片也不造硬盘,核心部件要向上游买,上游存储芯片涨价,集成商的毛利就被挤。2026年存储芯片一路涨,这类订单的毛利率通常不高。
合同没签,金额和交付节奏都还有变数。
正式合同落地、年报里这块业务毛利率又没往下掉,才算这单真正坐实。
存储国产化在大客户里还在加速,8.49亿元会在2027年前后陆续变成收入;荣联在集成这一环站得住,议价权却有限。
合同签下来之前,荣联这张中标单只算半张,不值得追。
评论