
君正出身北京,2005年成立,2011年在创业板上市,2026年8月又在港股上市,从芯片设计起家,现在是存储、计算、模拟三条线。
存储是主力,DRAM、SRAM、NOR Flash都做,主打车规、工业、医疗这些高可靠市场。按2025年收入算,SRAM全球第二,利基型DRAM全球第七、内地第二,NOR Flash全球第七。
它和海外大厂错开了路线,大厂主攻手机、电脑和HBM,君正吃的是大厂退出后留下的利基市场。
反方的担心在价格。利基存储这一轮涨得太猛,等新增产能落地,价格会从高位往下走,毛利率很难一直维持。
20日君正在互动平台说,T42预计2027年量产,3D DRAM因为产能原因投片延后,公司正在配合客户研发Wide I/O DRAM,投片会早于3D DRAM。
3D DRAM主要面向端侧AI,是君正下一代的看点,产能不够导致延后,说明代工端现在仍然很紧。
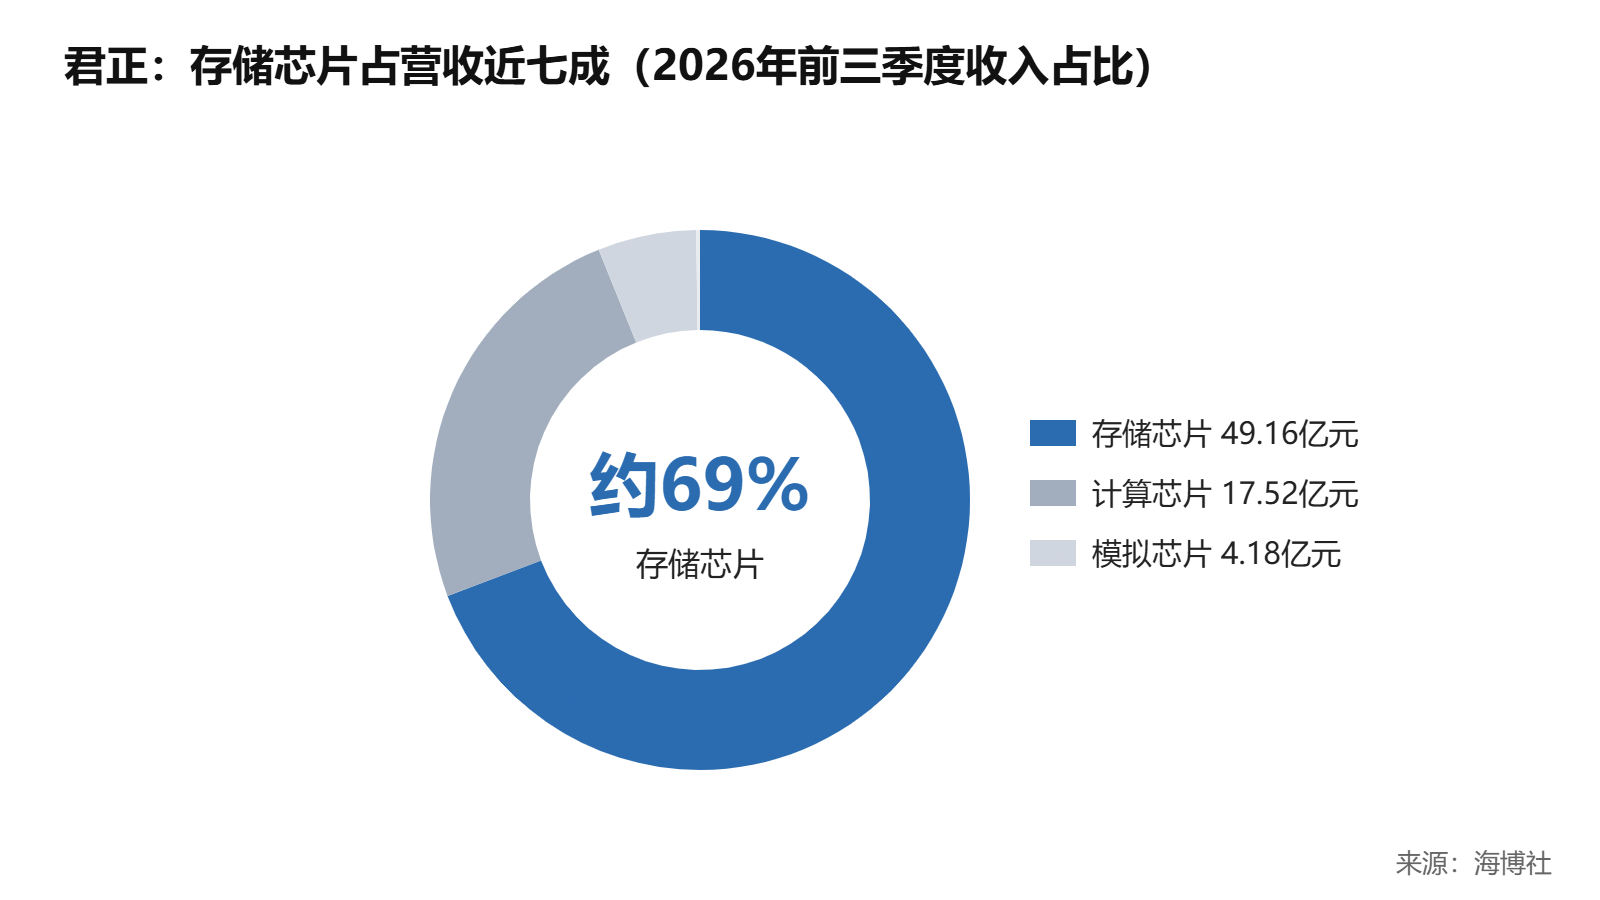
2026年前三季度营收71.02亿元,同比多了106.66%,归母净利润26.16亿元,同比多了922.95%;存储芯片收入49.16亿元,占营收约69%。
产能紧对眼下是好事。DRAM代工排不过来,新品排队,老产品价格就有支撑,三季度毛利率65.93%,比二季度还高8.81个百分点。
3D DRAM延后的代价是新故事推迟,但君正的利润主要靠现有利基产品,这次延后伤不到报表。
利基DRAM代工产能明显松动,或者价格开始掉头,判断就要往下调。
代工还紧、价格还在高位,主业继续赚钱的君正值得看多。
评论