
14:11:58,10月27日(周二)
东方电气三季度公告于29日晚上,预计有哪些惊喜或惊吓?
只要单三季度扣非能否站上11.9亿元左右,与二季度持平即可,相当于同比增长约29%。就会支持股价力度,因为去年三季度基数低,而今年三季度应该是比二季度回款要好的一个季度,四季度比三季度更好
前三季度扣非要达到35.5亿元以上,才能守住上半年约31%的增速。这个推算是我的假设,不是公司指引。
截至7月底,12家机构对2026年归母净利润的预测均值为46.80亿元。上半年已完成27.13亿元,下半年还需约19.7亿元,与去年下半年约19.2亿元基本持平,这个一点难度没有。
三季度历来是东方电气现金流出最集中的季度,去年单季流出31.48亿元。今年二季度已转正,三季度单季流出能否明显收窄到20亿元以内,是检验"利润是真钱"的关键
三季度的大的订单,确定的
7月31日国常会核准8台核电新机组,总投资超1700亿元。花旗估算每台机组可为东方电气带来约13亿元新订单。但核准到设备招标、再到生效订单有时间差,未必全部计入三季度。
自主燃机: 截至上半年,公司已签订40余台海外订单;合作机型的柬埔寨M701F4燃机、哈萨克首台已于8月发运。
加拿大G50订单: 外资纪要的口径是,今年新增10台、单价1.5至2亿元、毛利率超30%,预计下半年再签10台。
前三季度新签订单达到约975亿元,单三季度需要约276亿元,比去年同期多两成
几大争论点
全球燃机缺口并没有收窄:需求一直在涨,跌下去的只有情绪
10月28日GE Vernova发季报,提前一天知道燃机是不是退潮,这不太可能,因为3巨头的燃机订单到了2031年。
海博五环的第一换:变化在哪里?GE Vernova二季度末的燃机在手订单加锁定档期合计116吉瓦,三个月前是100吉瓦。上半年它新签设备的价格,比2025年四季度高出两成以上。按驼峰曲线读,缺口还处在"扩大"段,价格和交期都在往卖方倾斜。海外三巨头的产能已经排到2031年前后,所以订单外溢到中国厂商,大概率还会延续。
第二环卡点:公司G50自主燃机已签下40余台海外订单,这是确定的,是2027年利润的来源。卡点在产能:现有年产能10台出头,公司规划2027年12月扩到年产30台。扩产要两年,海外同行补产能更慢,这一环我们有一定把握。
第三环的ASP上,我有道理认为,这次燃机内部大会,专门讲到燃机快速国产替代,国内燃机发展大概会加速,比如仅仅重庆就可能订5-10台燃机,而且定价偏向于央企,也就是说央企得赚钱完成任务
第四环导致股价最近下行,主要是即便2028年30台满产,燃机收入也只有45亿到60亿元。按30%以上的毛利率,折成净利润大约是今年预测利润的五分之一。燃机能给东方电气添一条增长线,却变不成另一家GE Vernova
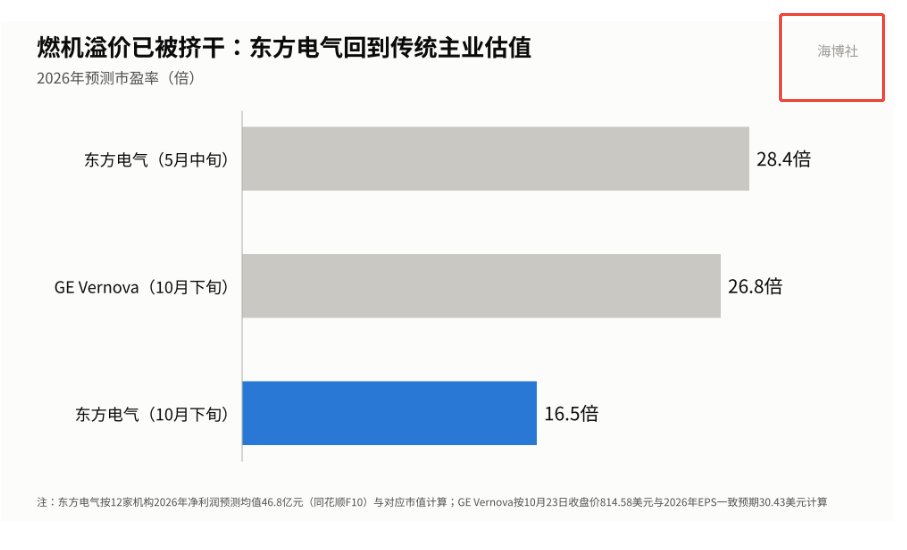
5月中旬,东方电气同口径约28倍,股价离52周高点44.22元已经腰斩。市场按传统主业给16倍,燃机出海这张期权现在几乎白送。
基准情景下,2027年按18倍定价,市值约1020亿元,上行约三成
10月30日三季报出来,要同时满足两条:单季扣非守在11.9亿元附近,前三季度新签订单超过去年同期的885.83亿元,股价才恢复上升的动力。
评论