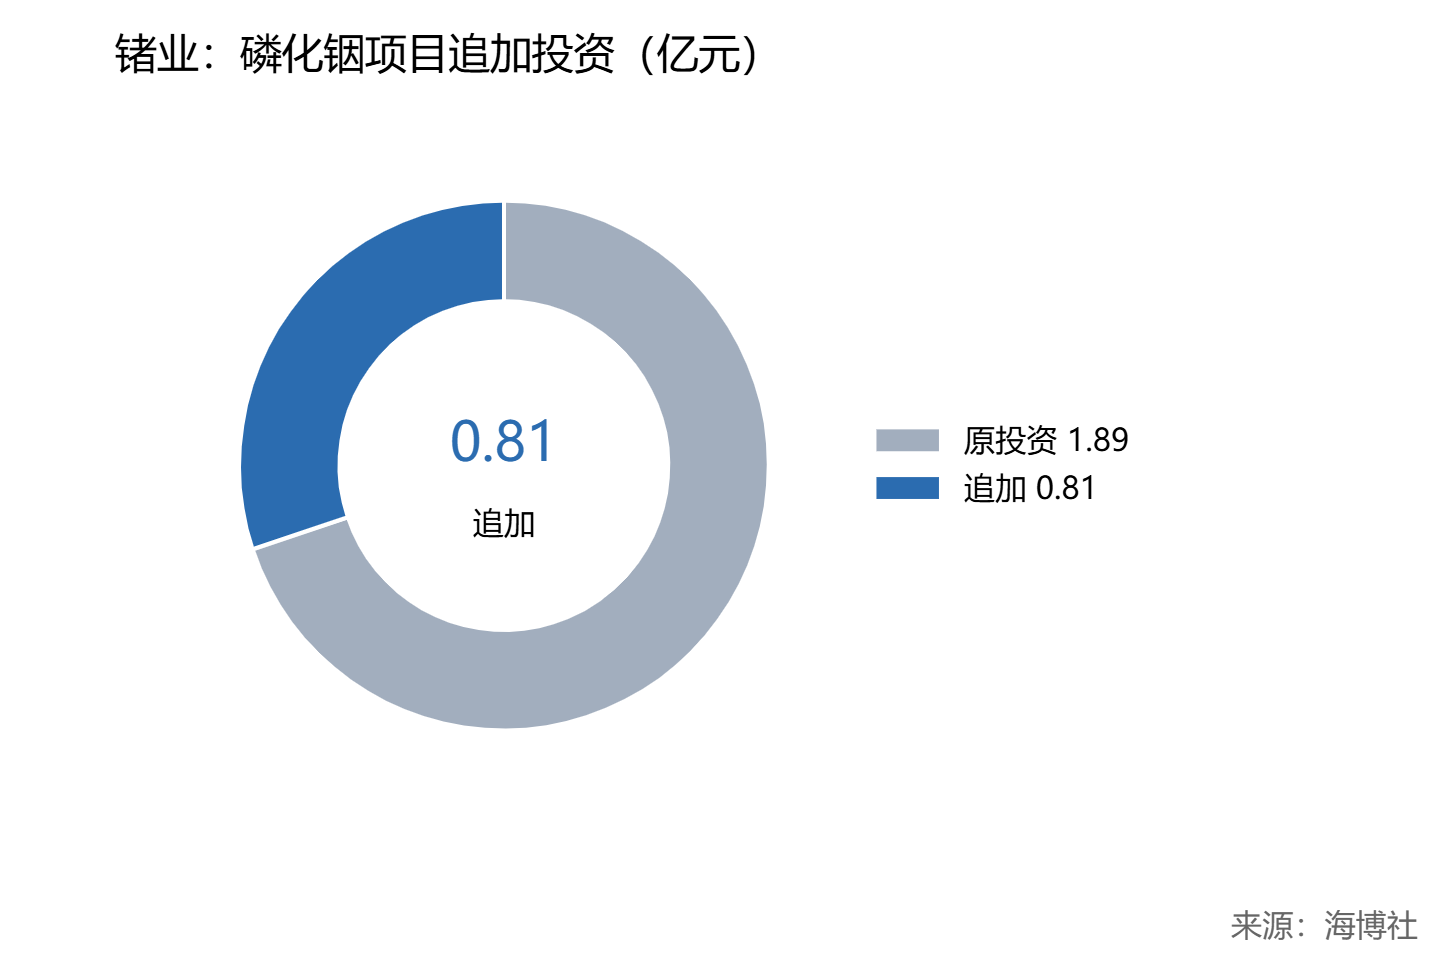
锗业17日晚公告,控股子公司的高品质磷化铟单晶片项目,总投资从1.89亿元加到2.7亿元。
多出来的8143万元有两块,一块是设备和安装调试涨价,另一块是客户要大尺寸片子,设备配置和数量都得改。磷化铟片是做光模块激光器芯片的底板,这两年一直供不应求。加钱扩的正是眼下最缺的那块片子,锗业在涨价周期里多占了一个身位。
设备涨价本身就说明了问题。
设备商敢涨价,扩衬底的厂家多半不少,大家抢的是同一批设备。客户还点名要大尺寸片子,片子要是够用,下游不会挑尺寸。
衬底扩产慢,从买设备、调工艺到客户认可,一条线通常要一年半以上,新增的量一时半会出不来。
这种局面下,衬底厂比芯片厂更有议价权,芯片多了要降价,片子还是缺。
锗业的项目体量不大,2.7亿元扩出来的量有限,可它在国内是少数能做光通信磷化铟片的厂家之一。
要改判断,得看到海外几家新产能提前投产,或者光模块客户开始砍单。
1.6T放量还在把衬底需求往上推,加速期没过完;利润要等新产线出片才算落袋,这一步最慢。锗业手里这块业务,眼下越来越抢手。
新产线什么时候出片、片子卖多少钱,锗业这笔追加投资值不值,就看这两件事。衬底缺口短期补不上,这个位置比下游芯片厂更值钱。
评论