
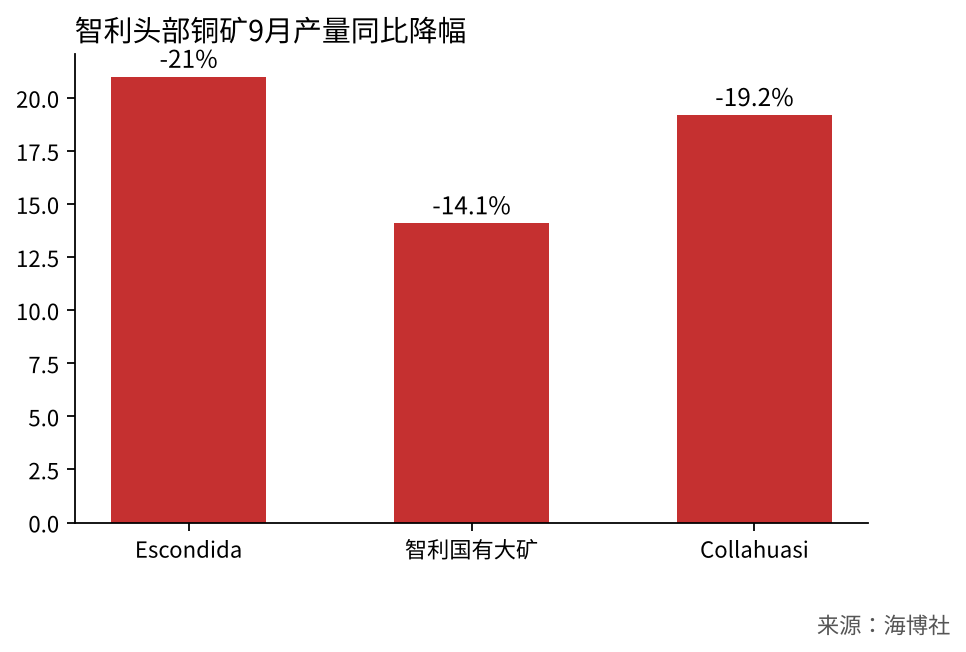
11月11日公布的数据显示,全球最大铜矿Escondida的9月产量同比下降21%,只有9.38万吨,智利国有铜矿降14.1%,大矿Collahuasi降19.2%。同一天江铜公告拟花3到5亿元回购股份。
矿越紧,利润越往紫金这类有矿的公司跑,江铜这种以冶炼为主的反而要扛加工费下滑的压力。
矿一紧,最难受的是冶炼厂。冶炼厂自己不挖矿,靠买铜精矿加工赚加工费,矿少了大家抢着买,矿山就把加工费往下压。
智利几座大矿一起掉产,说明是行业的事,老矿越挖越深,品位往下走,新矿从发现到投产要好多年,缺口一时补不上。
矿山和冶炼厂分的是同一块蛋糕,矿紧了矿山就切得大一些
江铜冶炼规模远大于自家矿山的产量,大部分原料要外购,回购能稳住股价,生意上的压力还在,我把它看成防守。紫金三季度盈利环比回落,可铜、金、锂产量都在稳步增长,全球自有矿铺得开,矿越紧越占便宜。
买矿山股,得有陪它震荡的耐心
所以我更愿意在紫金这类有矿的公司里找机会。它产量在涨,生意在变强,减产在多座大矿之间扩散,缺口正处在加速期,只是三季度利润环比回落,财务兑现要等四季度。
接下来我会跟踪智利大矿的月度产量和年底加工费长单,加工费再往下走,缺口就坐实了。
评论