
见顶派、悲观派:
杰富瑞策略,这个我上面的X推文里有分析的,自己前面爬墙看,认为,周期可能已经触顶,美债也难当避险资产,我反驳了这个,过于悲观了。
杰富瑞认为现在高于2000年互联网泡沫顶峰时的4.46%,就是GDP占比,仅仅这,就说明泡沫?未来如果全部是AI生产,占110%,你怎么说?
但杰富瑞公用事业团队反对自己的首席,需求往右移,没有消失。
担心派:
美银提示了“经典的繁荣转崩溃”风险。
它的依据是,超大规模云商的资本开支预期已经跳到约1万亿美元,约占美国GDP的3%,而AI token价格自夏天以来跌了50%。
这是所有机构里最有分量的看空论据:花得越来越多,单价越来越低。我认为,规模化也是一种商业模式,关键看ASP的地板砖在哪里。
用量显然比降价快,未来新卡值钱,俩甲骨文的老卡,没人要了,不要拿这个来吓散户,搞的股价大跌。
增长慢派
高盛增速见顶、规模不见顶
11月2日,高盛把2030年全球数据中心容量预测上调到273GW,此前是217GW。
全球容量将从2025年约103GW增长到2030年的273GW,年复合增长率约21%
未来五年新增约170GW,按每GW 500亿美元估算,对应资本开支约8.5万亿美元。
2028年观察名单里的项目只有大约一半已经开工
今年超大规模云商36%的资本开支靠举债,今年6870亿美元AI相关融资中有43%来自它们
我同意这个看法,支出会在高位,重要的是规模,特别是落地的商用规模。
有点风险但不大派
摩根士丹利认为,数据中心短缺会更严重:地方阻力蔓延,加深了它对2028年美国数据中心容量不足的担忧,9月它预计到那时缺口为33GW。
两个民主谠的新州长,不至于把电网切掉,不让建数据中心。
乐观派
瑞银首席投资办公室认为,财报季显示AI基础设施需求依然异常强劲,但投资者开始更看重过度投资、融资和自我蚕食这三个担忧。
新兴云商只占它资本开支估算的约8%,Alphabet、亚马逊、微软、Meta和SpaceX合计占80%,所以高杠杆环节出问题,对总开支的直接影响有限。
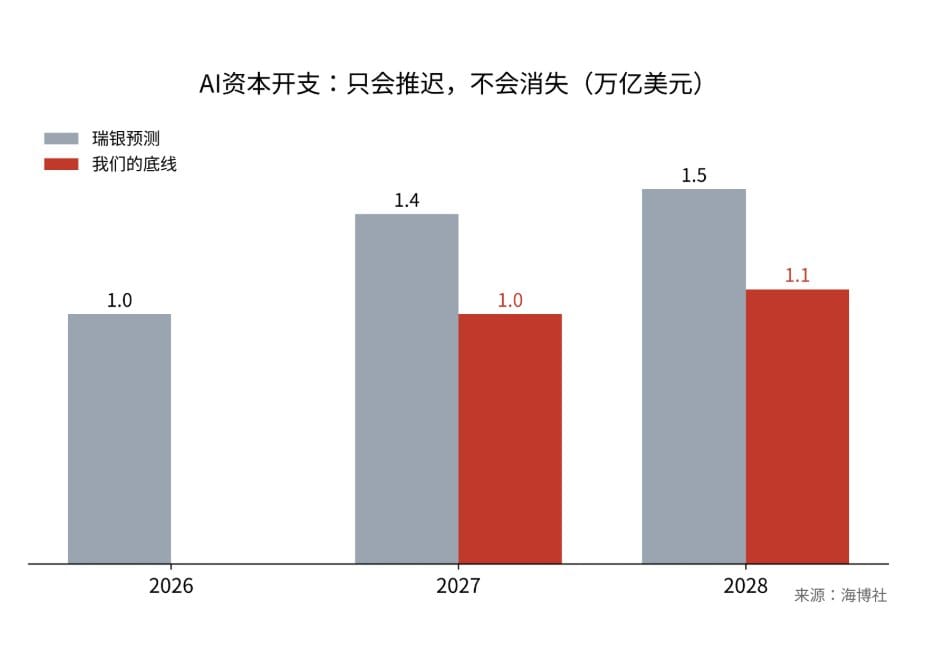
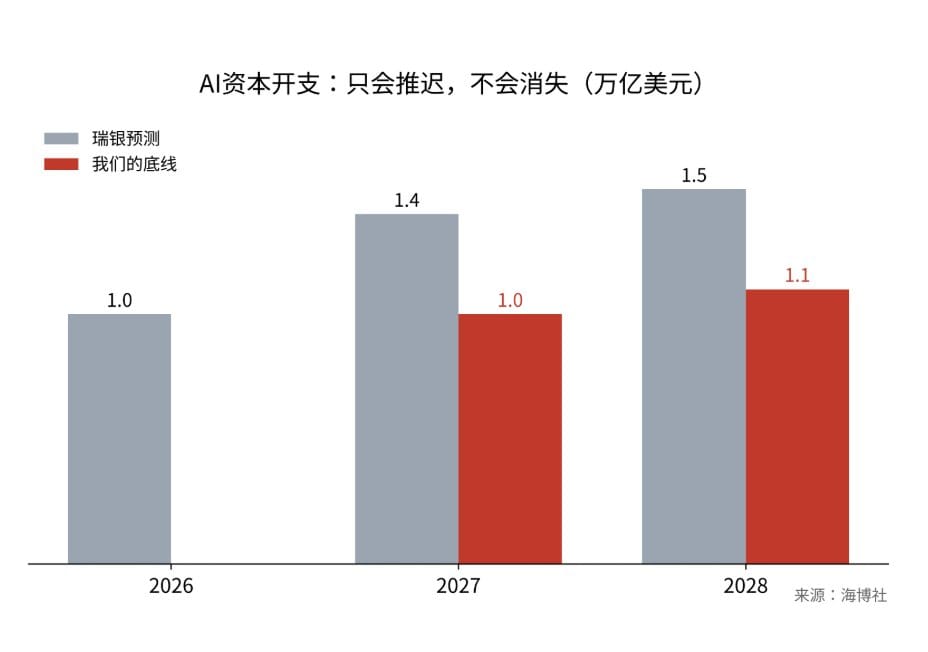
瑞银随后把AI资本开支预测上调到2026年1万亿美元、2027年1.4万亿美元,首次给出2028年1.5万亿美元。
真实的数据: Alphabet维持2026年1950亿至2050亿美元的资本开支计划,并表示2027年还会大幅增加
Meta把2026年资本开支区间下限上调到1350亿至1450亿美元。
中性派:摩根大通
冲击主要落在资本开支下滑带来的GDP增速压力上,劳动力市场和消费不会全面恶化。
摩根大通交易员把AI融资缺口、汽车贷款违约、企业信贷减记都归为“尾部风险”,认为尚未构成系统性威胁。
我总结一下,我总结的显然是我的观点,不一定正确,仅仅参考。
摩根大通的信心来自数据,高收益债违约率约1.4%,明显低于约3.4%的25年历史均值。
这次摩根大通算是最客观的。
我的看法,供大家思考
GDP会不会下降,未来2年?到底AI占GDP多少?是1/3,还是1/5?
我倾向这个关系不大,AI开支放缓,冲击出口比较多,台湾、韩国影响最大,美国影响可能小很多,不会出现大的危机。
摩根大通资管的测算是,扣除进口硬件后,AI相关投资对过去一年2.1%的实际GDP增速贡献0.47个百分点,约五分之一;而且云巨头约30%的资本开支花在海外数据中心。
杰富瑞的67%没有扣掉进口,两家差在口径上。
美国人大多都炒AI股,如果AI股继续暴昳,显然影响消费很大,GDP就下来了。
所有机构基本认同:AI已经开工的数据中心不受影响,大家都承认,未来需求不会变小,最差的是滞后建设,总量不变,摩根还说未来缺口更大,电更值钱。
这我认为判断大概靠谱,AI资本开支明年至少1万亿,后年1.1万亿,这是我最low的分析。
大家都认为,现在如果搞电,和电有关的应该有尾部机会。
Token降价我不担心,我担心的是商用应用跟不上,你不能总靠我们这些人来订阅吧,所以AI一定要快速有突破口,我认为快速突破的是什么?
我也在想,至少的有个突破吧?办公、工业流程、自动化、自动服务。。。中长期我知道,那是AI医疗,现在短期的,我没思路,这个大家一起讨论。
短期能看到的突破口在办公和自动服务。微软大型Copilot客户数增长了八倍,Alphabet的Gemini用户数达到10亿。
这两条说明用户已经有了,下一步要看企业付费能不能跟上用量,这是常规的分析,未来大概还是走人形机器人这条路。
有那些机会,我上次分析了电力电气,这个跑不了,因为迟早得开工,不论是美国开工,还是溢出到东南亚、非洲、中东,这个大家在竞争。
1. 有电的存量数据中心,确定性最高。
暂停令卡的是新项目接电,已经通电的机房会更稀缺。
摩根士丹利认为,对Equinix、数字房地产信托这类已有设施的运营商,设施短缺反而可能增强长期定价权。
美国这边的规模也大:承诺或已经实施暂停的州合计158.6GW,占美国在建储备的41%,这些项目推迟越久,存量机房越值钱。
港股和A股的映射是中国数据中心运营商,高盛给万国数据、世纪互联、润泽科技“买入”评级,数据港“中性”,光环新网“沽售”,说明中国这条线也要挑公司。
中国的需求也在加速,国家能源局预计到2030年数据中心用电达800TWh,2025到2030年复合增速36%。
2. 表后电源(燃料电池、SOFC),短期弹性最大。
电网审批越难,越要自己发电。
摩根士丹利点名Bloom Energy可能受益于替代燃气轮机的需求,Bloom Energy做的就是SOFC。
现场需求已经出现:甲骨文在新墨西哥的项目接不上电,据报已开始用卡车给数据中心运送压缩天然气。
我还没想好的地方,在于新墨西哥候任州长连燃气电厂也反对,表后电源同样可能卡在环评上,要看11月23日那张燃料电池空气许可证批不批
3. 燃气轮机,短期要等等, 摩根士丹利提示,数据中心开支放缓可能拖累GE Vernova这类设备商,但这个回落应该是很好的机会,长期订单在那里。
4. 定制ASIC链,结构性机会。
摩根士丹利预计,定制ASIC在新增算力中的占比将从2025年的34%升到2028年的66%,主力是谷歌TPU和亚马逊Trainium。
总量放缓的时候,云巨头更要降本,ASIC分到的份额会更大。
5. 新一代GPU租赁,有机会,但要分新旧。
GB200租金上涨,旧卡被弃租,所以只看手里有新一代卡、利用率高的公司。
旧卡多、靠举债扩张的要回避。
我估计,11月17日,英伟达报表应该不错,会大吹AI前景好,这次应该不会带那个漂亮女友,哈哈哈。
11月23日,新墨西哥燃料电池空气许可证,这是摩根说的燃料电池机会来的原因。
长期我还是看好数据中心的发展的,要是明年1月民主党说不搞这个了,那是美国国运到头了,请移民到中国吧。
本博都是原创,感谢点赞和阅读。
评论