
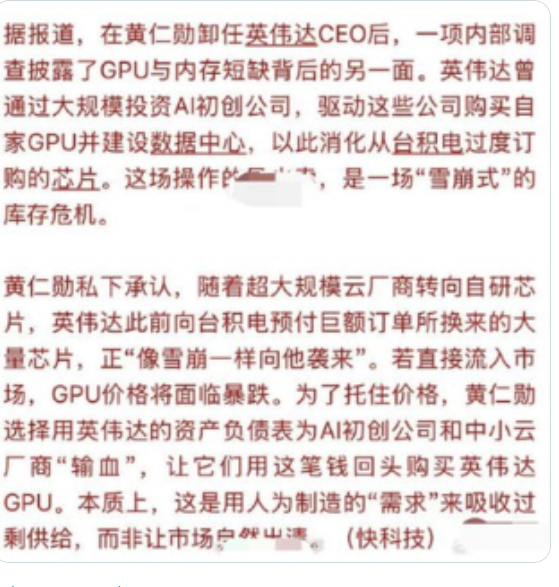
快科技(这个是谁,我没时间查,不是财经专业网)
英伟达向台积电预付了巨额订单,买下大量芯片。
大型云厂商开始转向自研芯片,对英伟达 GPU 的需求变少,芯片库存像"雪崩"一样压过来。
黄仁勋的应对:用英伟达的资产负债表给 AI 初创公司和中小云厂商"输血"(投资、担保),让这些公司再拿钱回头买英伟达的 GPU。
作者的结论:这是人为制造"需求"来消化过剩库存,而不是让市场自然出清。
所以大家感受到的"GPU 和内存严重缺货",可能被放大了。这类做法常被称为"循环融资"。
真相是:
库库存和购买承诺,不等于需求不足。二季度英伟达库存从Q1的258亿上升到Q2的316亿美元,环比+22%,略快于营收的+18%,但增量全在原材料(66亿→113亿)和在制品(99亿→134亿),产成品反而从92亿降到69亿。真积压一定堆在产成品上,所以这是为Rubin备货,不是库存积压。按营收算的库存天数,Q4、Q1、Q2分别约29天、29天、30天,也没有血崩。
供应承诺从1190亿美元增加到2790亿美元,主要是内存和产能的多年期采购,大部分落在未来三个财年,不是涨价一个因素。它说明英伟达自己看好需求,但这是它自己的押注,不是需求的证据,需求转弱时反而会变成减值风险。
终端需求,这是核心,循环融资影响的是边际,不是主体。
二季度数据中心营收同比增长117%,Q3指引1080亿,中国的不包括。
客户结构上,以Q1为例,云厂商约378亿、环比+12%,其余客户(AI云、主权、企业、模型公司)约374亿、环比+31%,增长更快的是后者,而这部分恰恰是英伟达投资和担保最多的地方,所以"新客户多"不能证明没有循环交易。
能证明的是前一半:循环交易本身没有错,核心还是看需求,如果没有需求了,云厂商会用自己的现金来买积压的芯片?后一半要靠应收账款和回款来验证。
几大厂资本开支还在上升,明年增速可能放缓,对英伟达来说,增速拐点才是风险,但绝对水平依然很高,客户需求依然很旺盛,这说明终端客户需求不错。
另外资本开支里有涨价成分,微软自己说有250亿是内存等部件涨价,不能全当成采购量增长。
ASIC芯片在分流,但主要影响的是份额和毛利率,不是英伟达的绝对营收,Q2营收仍然同比+106%,所以证明不了需求变少了。
风险也有:
一是应收账款。Q2应收630亿,Q1是407亿,环比+55%,营收才+18%,DSO从45天升到约60天,前五大直接客户占应收约70%。可能是季末出货集中加回款节奏,但这是检验关联交易最该盯的地方,下一份财报看DSO是否回落。
二是OpenAI融资那么多,未来如果不能回款,英伟达资产负债表上约500亿的非上市股权投资要减值,量级接近一个季度的自由现金流(Q1约486亿),冲击主要是利润和估值,不是现金断裂。
三是CoreWeave。英伟达兜底的是尾部风险,景气时不会被触发,所以这个季度CoreWeave还不错(营收+168%,积压1325亿),只能说明现在没触发,不能证明兜底安全。它债务近470亿,Q4利息约11亿,Q3净亏7亿多,财报前一个月股价跌了约40%,财报后才反弹。
来源:海博社
评论