旭创出身山东,前身做机械装备,2017年前后通过并购转向高速光模块,在创业板上市,如今是全球数据中心光模块的头部厂商。
它的核心产品是800G和1.6T高速光模块,用在AI数据中心里把成千上万张算力卡连起来。800G出货基数最大,1.6T是2026年增长最快的产品,三季度1.6T收入进一步加速。
公司说在客户处保持稳固份额,产品价格和毛利率稳定,三季度毛利率约46.6%。
硅光、相干这些技术它起步早,下一代的NPO、XPO、CPO方案也都在布局。具体全球份额没有官方数据,但在头部云厂商的供应链里排在前列。
反驳它的理由眼下很刺眼。英伟达股价从高点累计跌了46%,创下金融危机以来最长连跌,纳指100较10月高点跌了20%。光模块的需求最终来自AI资本开支,龙头出了治理危机,市场担心整条链的订单会被打折。
21日旭创披露,行业需求依然强劲,主要客户订单已基本覆盖2027年全年,至少一家重点客户已给出2028年的明确需求指引,800G、1.6T订单仍将快速增长。
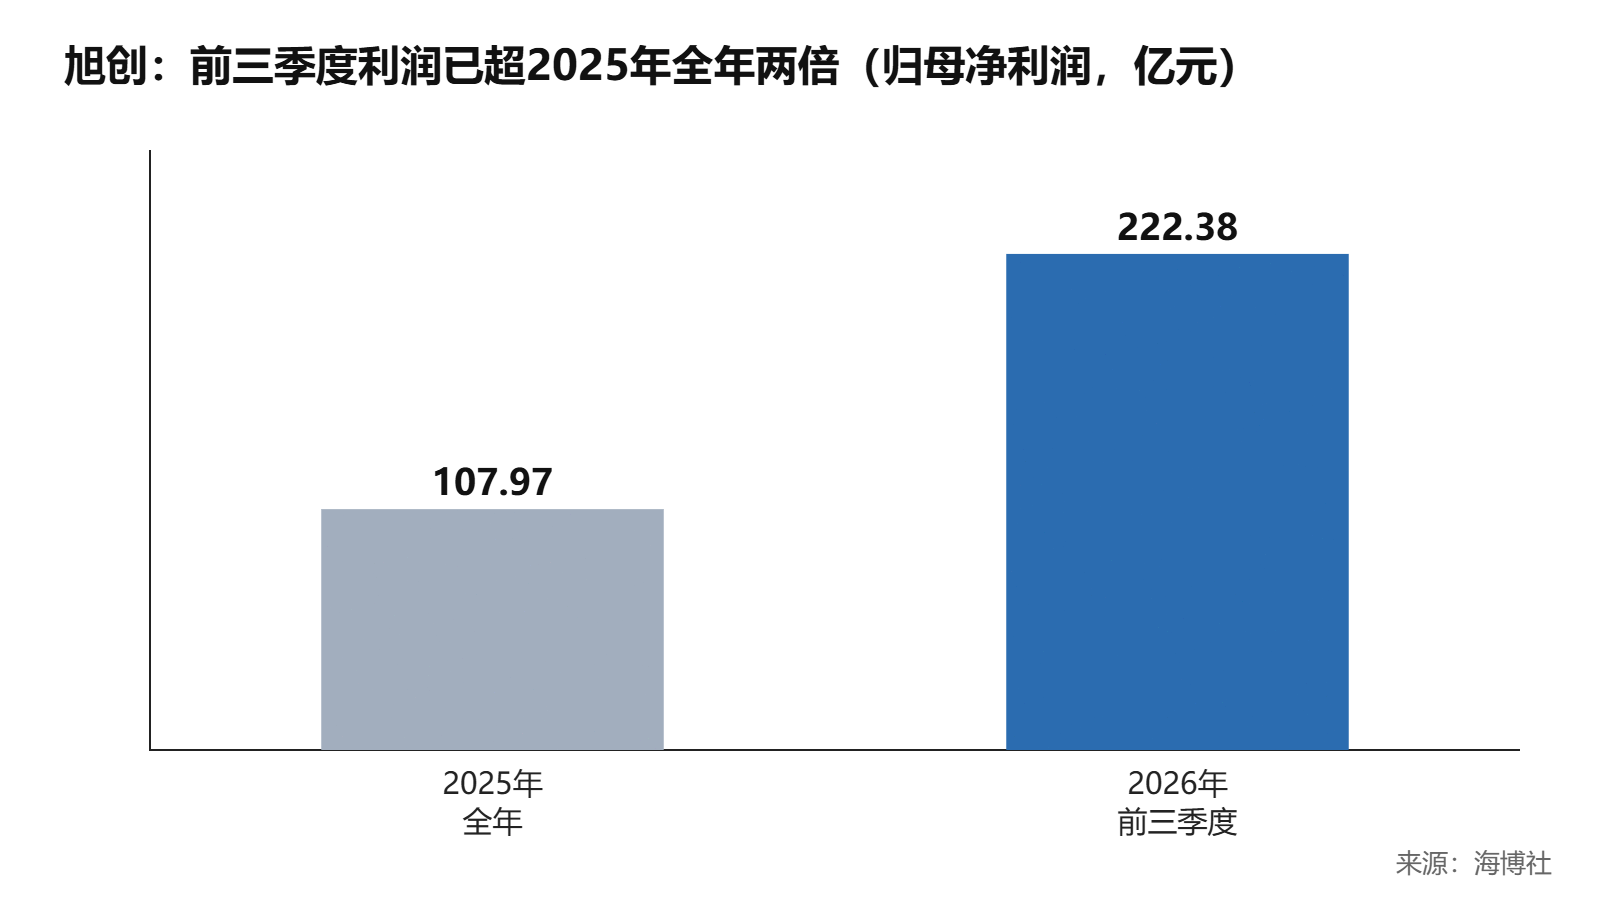
2026年前三季度营收695.47亿元,同比多了178.13%,净利润222.38亿元,同比多了211.81%,已经是2025年全年107.97亿元的两倍还多。
订单和股价现在走的是两条路。股价跟着英伟达的人事风波走,订单跟着云厂商的资本开支走,后者没有掉头的迹象。
卡点在交付。1.6T用的光芯片和关键物料一直偏紧,公司靠提前备料、长期协议和预付款锁供应,能稳定交货的厂家本来就不多,客户不会轻易换人。
估值这头已经被市场压了一轮。单月跌过三成之后,业绩还在往上走,股价和基本面的落差在拉大。
要是有重点客户下调2027年需求指引,或者1.6T价格出现明显松动,这个判断就要改。
订单写到了2028年,股价却在为别人的风波买单,眼下的旭创值得看多。
评论