
微导出身江苏无锡,最早给光伏电池做原子层沉积设备,在科创板上市,后来把这门技术带进了半导体,成为国内首家把量产型High-k原子层沉积设备用进集成电路前道产线的厂商。
核心产品是ALD和CVD设备,覆盖逻辑芯片、DRAM、3D NAND、先进封装,最近又补上了PVD。薄膜沉积设备海外巨头占大头,国产设备正处在从验证走向批量放量的阶段。
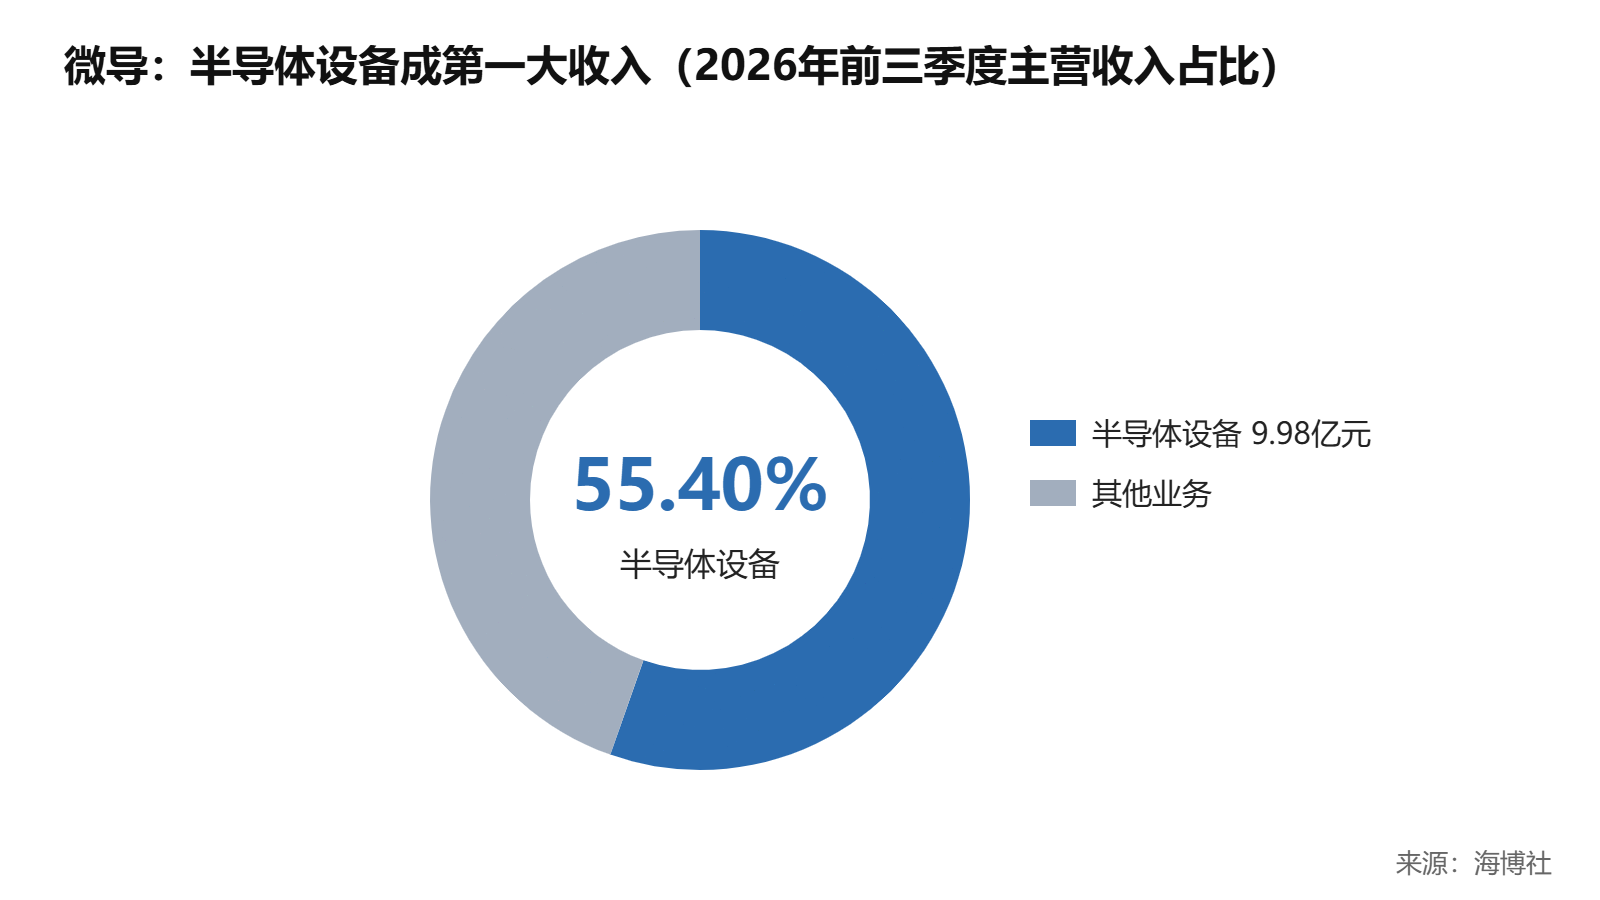
2026年前三季度,半导体设备收入9.98亿元,同比多了89.69%,占主营收入的55.40%,已经超过光伏设备成为第一大收入来源。
反驳的理由在利润。前三季度营收18.08亿元,只多了5.02%,归母净利润1.61亿元,同比少了35.24%;光伏设备收入降了42.71%,还计提了不小的减值,半导体业务放量初期折旧和成本也偏高。
21日披露的数据显示,16日到20日这一周,微导获得142家机构调研,是当周唯一一家超过百家机构调研的A股公司,焦点集中在半导体订单。
订单确实是它最硬的东西。9月末在手订单约67亿元,半导体占比超过三分之二;前三季度新增订单里半导体占比超过85%,增量主要来自NAND、DRAM和逻辑的头部客户。
存储扩产是这一轮的发动机。存储芯片层数越堆越高,每一层都要沉积薄膜,ALD的道数跟着往上走,国产存储厂优先用国产设备,微导卡在这个位置上。
卡点在验收。设备从发货到客户验收要几个季度,67亿元订单变成收入有时间差,利润要等光伏减值出清、半导体规模起来才会体现。
半导体订单增速掉下来,或者存储客户扩产推迟,这条逻辑就得重看。
订单攒在手里、存储在扩产,微导的半导体这块值得看多,光伏的包袱还要再背一阵。
评论