
安瑞科是中集体系里专做能源装备的一块业务,早年靠压缩天然气瓶和储罐起家,后来把清洁能源、化工环境、液态食品三条线装进一个平台,在香港上市。造船落在旗下的海工船厂,过去主要接气体运输船和特种船,油轮算是新打开的口子。
它的基本盘还是清洁能源装备,LNG储罐、罐箱、加注设备是吃饭的产品,海工船厂负责中小型船舶建造。中型成品油轮在造船里门槛不算最高,大船厂嫌单子小,小船厂又接不稳,安瑞科正好卡在中间。
反过来看也有硬伤,中型油轮能做的船厂不少,单船利润薄,钢价一涨就可能把毛利吃掉,这是看空它最直接的理由。
近日公司宣布旗下船厂和一家新加坡船东签下10艘4.99万载重吨的MR型成品油轮,又和一家欧洲船东签了2艘同型船,累计12艘。
这批船计划2028年到2030年陆续交付,后面还接不接,公司说要看产能规划和市场情况。
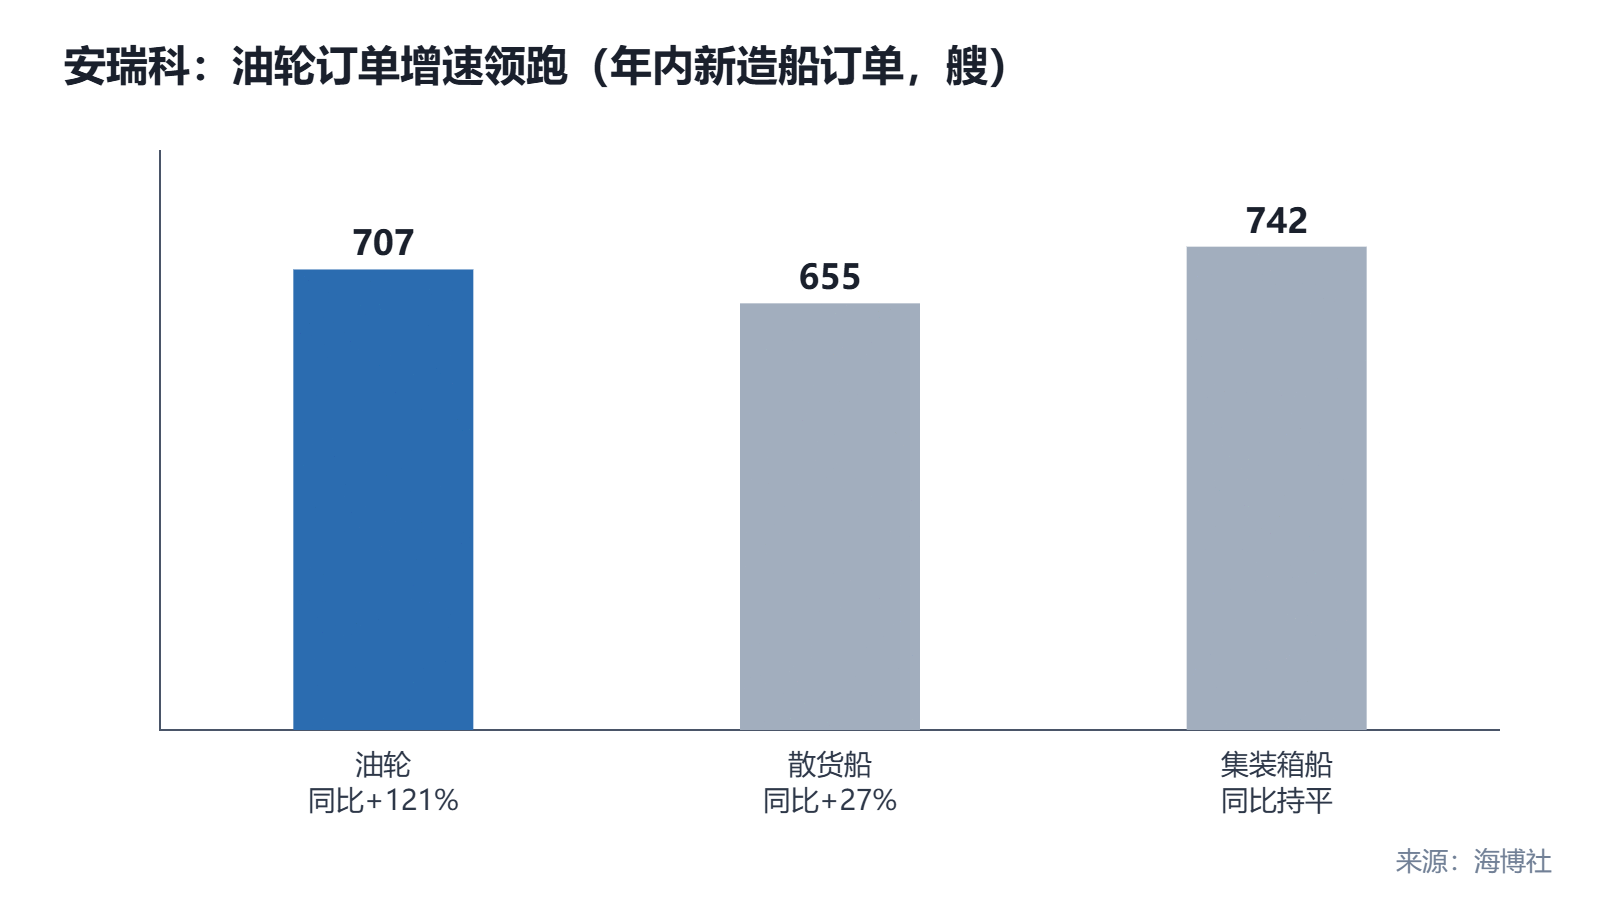
放到行业里看,今年油轮是最热的船型。截至11月13日,全年油轮新造船订单707艘,同比增长121%,散货船655艘,集装箱船742艘,油轮增速把另外两类远远甩在后面。
新造船价格指数停在187点的高位,头部船厂的船位基本排到了2030年。
这件事最值得讲的是供需定价这一环。船台是造船业最硬的供给约束,大船厂排满了,船东想在2028年前后拿到新船,只能往二线船厂找位置。
这时候能拿到单子的,不一定是报价最低的,而是有空船台、交期靠得住的那家。
价格也站在它这边。新船价格指数在高位,说明这批合同签在景气区间,单船价格不会差,现在签得越贵,2028年以后的利润垫就越厚。
周期上,油轮更新需求来自老船淘汰和运输距离拉长,处在加速期,还没到顶,但造船是强周期行业,2028年以后的新订单能不能接上,业内自己也在观察。
落到报表要有耐心。造船收入按进度确认,这12艘船贡献利润最早也要等开工以后,短期财报看不出变化,签约到交付跨了两三年,钢材成本是最大的变数。
三条逻辑对一对:商业在变强,从能源装备伸进了油轮,客户从国内走到新加坡和欧洲;渗透是否进入加速区,要看后面还能不能接到同型船;财务兑现还早。安瑞科的机会可能在船台稀缺被重新定价,后面会继续跟踪它的接单节奏。
评论