12日晚,拓荆公告,以25亿元收购尚积半导体等三家公司的方案,已经通过交易所审核。
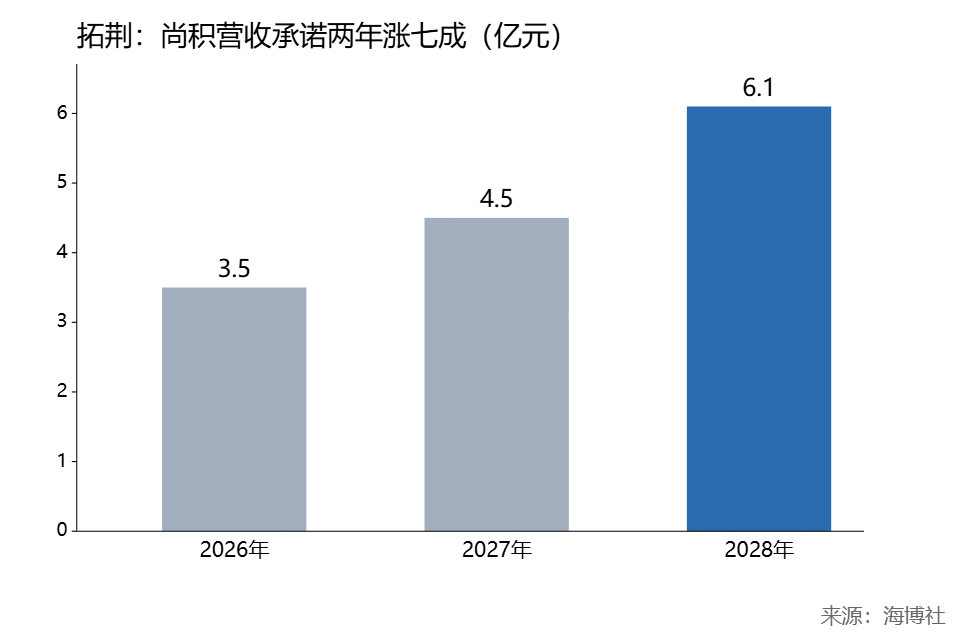
交易完成后拓荆将间接持有尚积100%股份,另外募集18.2亿元配套资金,只差证监会注册一步。对方承诺尚积2026到2028年营收不低于3.5亿、4.5亿和6.1亿元。拓荆从薄膜沉积设备往多品类走,能接的晶圆厂订单会更多。
同一天中芯交了三季报,产能利用率上升,毛利率29.9%,环比提高4.6个百分点,四季度收入预计再涨4%到6%,还明确说会按客户需求扩产能。
中芯是国产设备的大买家,它扩产,拓荆这类公司的订单就跟着来。
拓荆过去主要卖薄膜沉积设备,把尚积等公司并进来以后,能卖的设备种类变多,同一家晶圆厂可以给它更多订单。
尚积要从今年3.5亿元营收做到2028年的6.1亿元,两年要涨七成多,完不成,商誉就可能出问题。
眼下还差证监会注册这一步。注册被卡住,或者尚积今年营收达不到3.5亿元,我就降级。
晶圆厂在扩产,拓荆能卖的设备在变多。国产设备在晶圆厂里占多少,这次没有新数字,我只能从中芯扩产间接判断。交易还没完成并表,今年的报表里体现不出来。
拓荆这次并购做对了,晶圆厂在扩产,多一个品类就多一份订单,唯一的隐患是尚积的业绩承诺。
评论