
锴威特出身苏州,做功率半导体起家,在科创板上市,产品包括功率器件和功率IC。
功率器件覆盖平面MOSFET、超结MOSFET和SiC MOSFET,SiC MOSFET 1700V进入小批量试产,2600V和3300V在客户验证;功率IC围绕电源管理和电机驱动布局。
碳化硅正处在从新能源车往储能、数据中心高压电源扩散的阶段,高耐压是它相对硅器件的最大优势。国内做SiC的厂家越来越多,锴威特的份额没有公开数据。
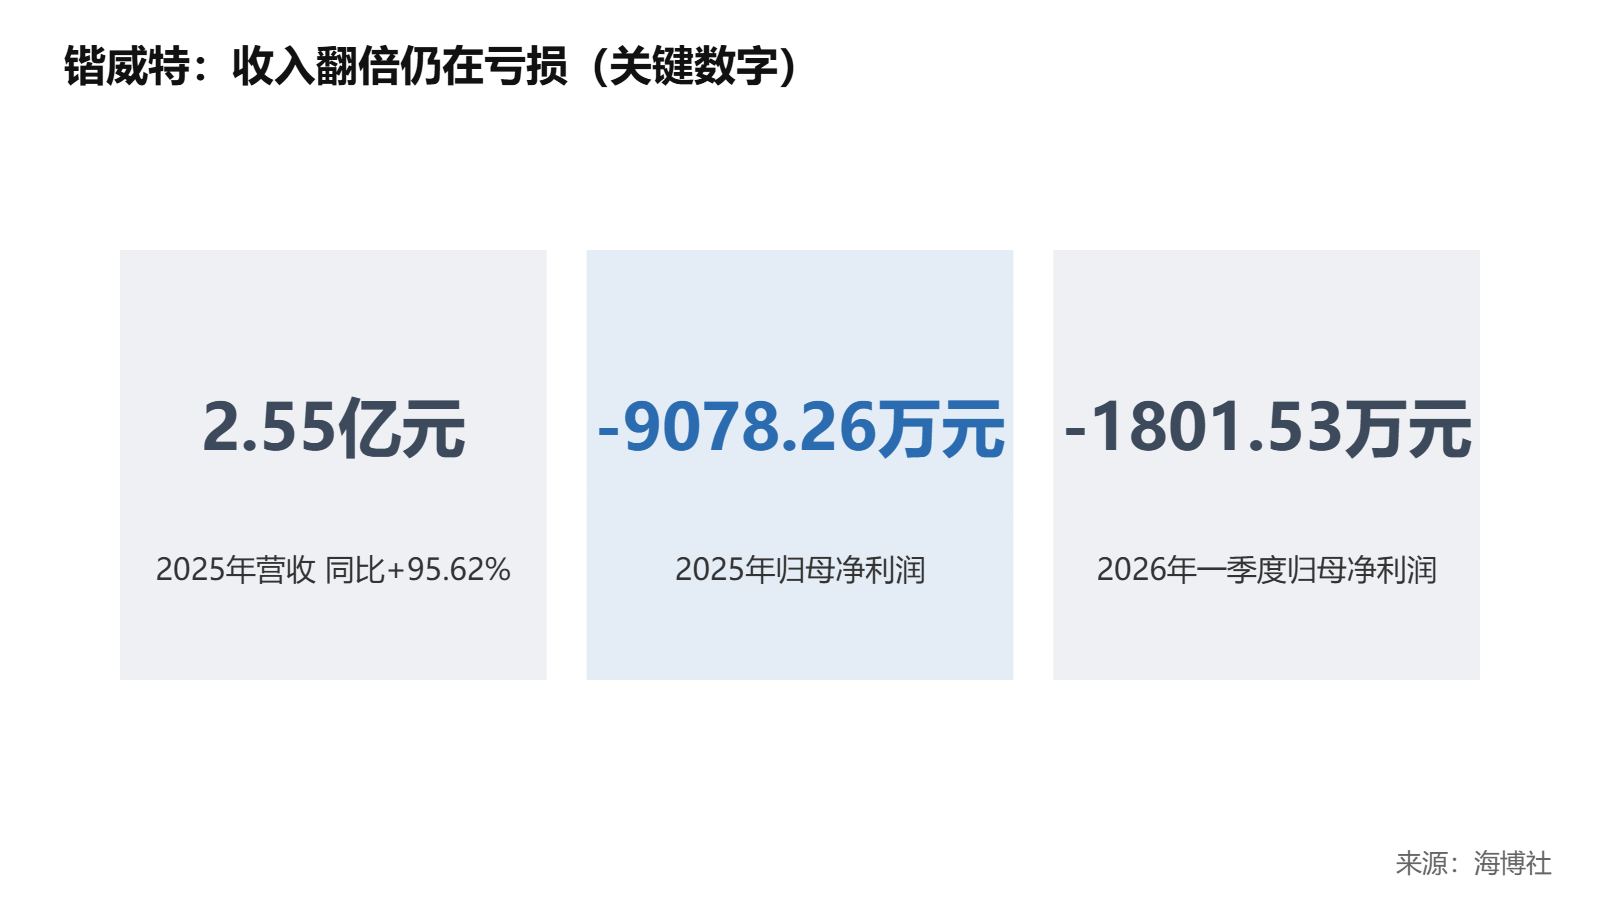
反对的理由在报表上。2025年营收2.55亿元,同比多了95.62%,归母净利润却亏了9078.26万元,未弥补亏损已达实收股本的三分之一;2026年一季度仍亏1801.53万元。
20日锴威特推出超高压SiC反激电源系列芯片CSV387X,旗舰型号把1700V SiC功率器件、高压启动电路和反激控制集成在一颗芯片里,面向高压辅助电源。
数据中心往800V直流供电走,电源系统里的辅助电源也要承受更高电压,把高压器件和控制集成到一颗芯片里,能省掉外围器件、缩小体积。
这类芯片单价不低,但用量要看客户的设计导入,从推出到规模出货,一般要经过一到两年验证。
锴威特眼下的问题是规模。收入两亿多元,研发投入大,新品要先过客户的设计关,利润转正还看不到明确时间。
价格竞争也在加剧,公司自己承认产品售价和毛利率承压,SiC国产厂商扎堆,单价往下走的压力不小。
客户导入顺利、出现批量订单,或者季度利润转正,才是信号。
产品方向对得上800V,报表还在亏,锴威特先不追。
评论