
先锋精科19日开业绩会,董事长说四季度半导体设备需求还在高速增长,订单跟着快速增加。
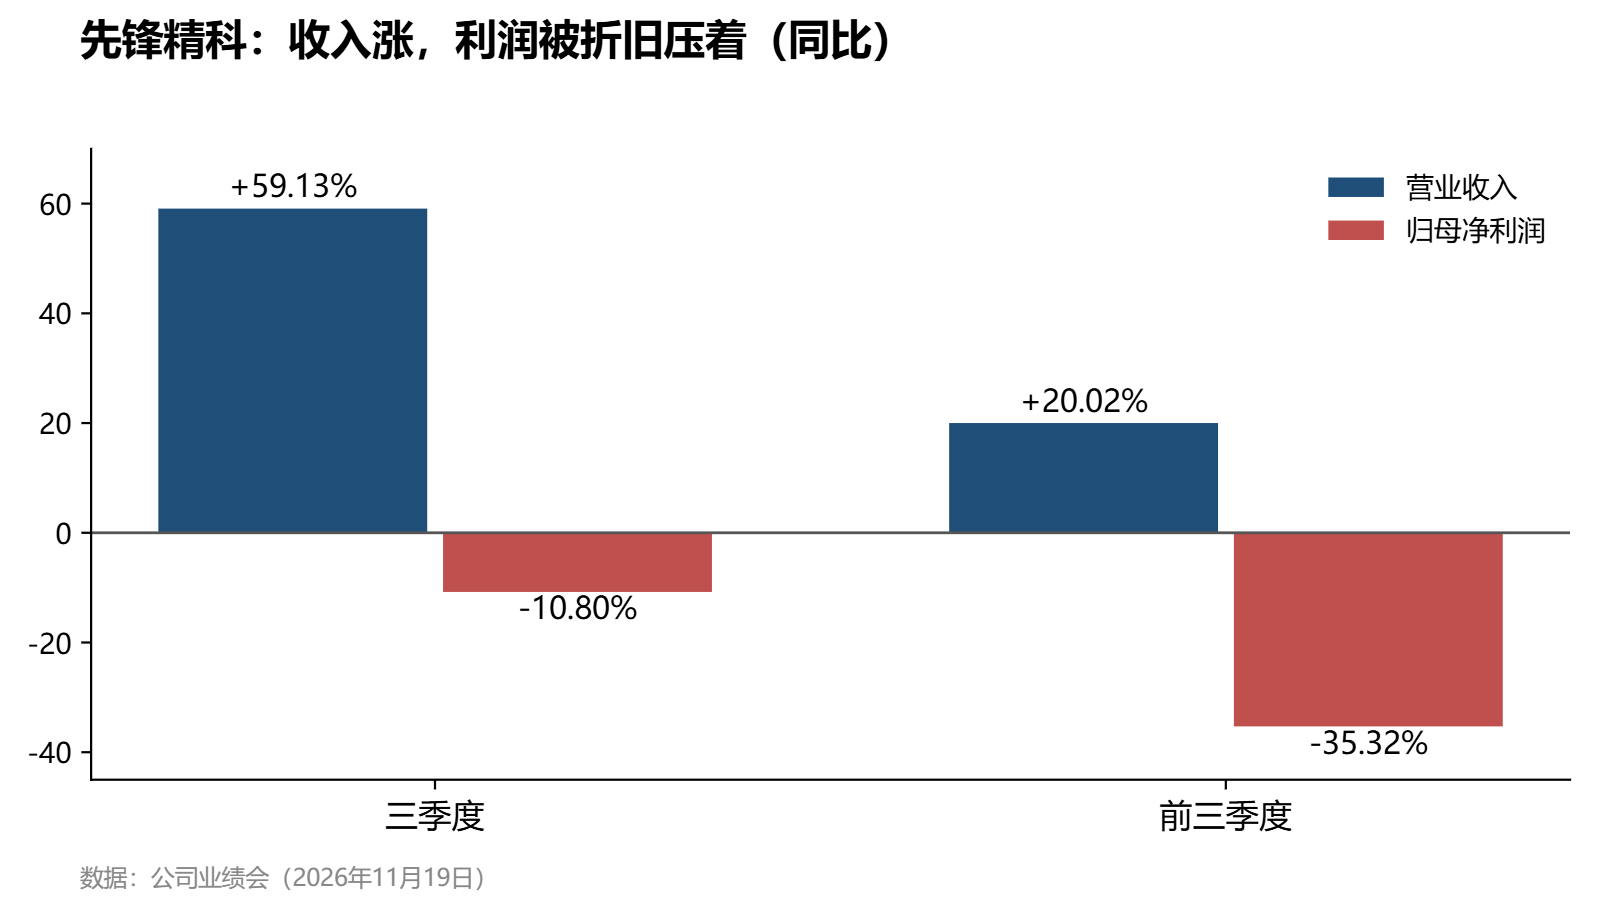
三季度它收入5.00亿元,同比多了59.13%,归母净利润却同比少了10.80%。管理层的解释是新产能刚转固,折旧先压上来,效率还没完全放出来。订单在涨、利润被折旧压着,先锋精科正卡在从投入期走向收获期的那道坎上。
先看它卡在设备链的哪个位置。
先锋精科给设备厂做结构件和加热器这类功能器件。董事长说全球半导体设备零部件处在紧缺状态,设备厂的资本开支也看不到下行。
零部件一紧缺,设备厂就得找第二供应商,国产厂商进门的窗口比平时宽。它的陶瓷加热器已经有小批量订单,产品在往价值更高的方向走。
利润掉,是成本先到、收入后到。
新厂房和设备一转固就开始计提折旧,产能利用率爬上来要时间。前三季度净利润同比降了35.32%,到三季度降幅收窄到10.80%,折旧的拖累正在被收入慢慢消化。
拐点会不会推迟,看两件事,四季度收入增速有没有明显放慢,陶瓷加热器能不能拿到批量订单。
设备厂扩产还在加速,零部件国产化正处在放量阶段;利润拐点要等产能利用率爬上来,估值会先于报表反映。
先锋精科眼下是用利润换产能,产能利用率一上来,利润会追上收入,可以提前看多。
评论