
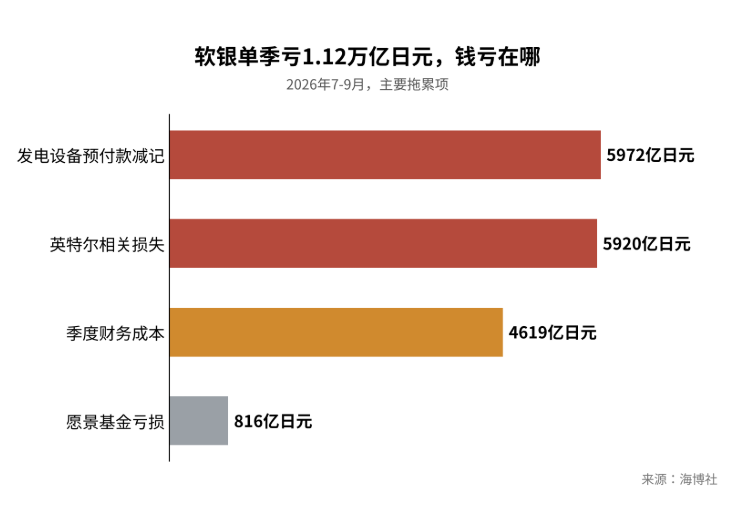
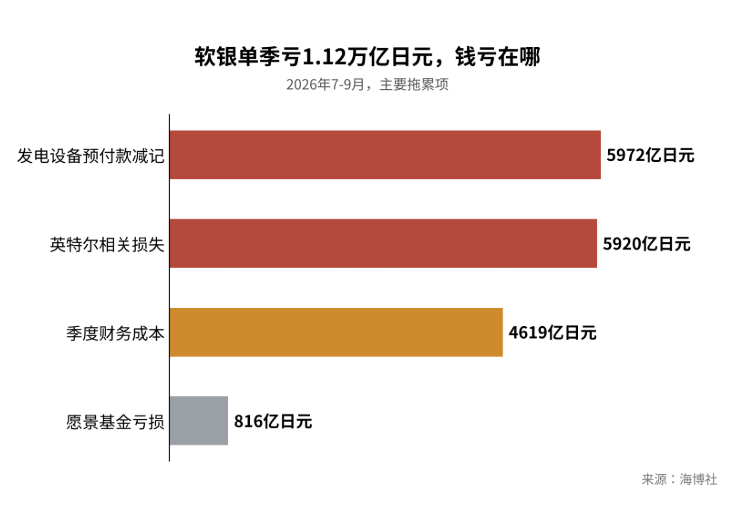
核心,软银电力设备爆仓,不是爆仓,是保证金的问题,是不是AI见顶了?
这里显然可能涉及到GE的燃机订单是不是从100G减少?如果减少,说明软银的亏损有份,如果没减少,说明数据中心还是X中的牛逼。
AI基建不会因为软银的订单减少而减少,这是我的判断,像我上次判断,民主谠上台,可能只是延缓数据中心建设一样,结果可能还不会延缓,导致基建股价暴力反弹。
GE Vernova:年底目标从125吉瓦上调到至少130吉瓦,年初只有83吉瓦。
一季度新签21吉瓦,二季度20吉瓦,三季度几乎腰斩。说明订单放缓,和AI支出类似,数据中心会放缓,但之后可能会加速。对数据中心的判断要非常小心,弄错了,就会亏钱。
还是那句话,现在增速慢了,需求很大,见顶还没有,但这样下去,会见顶,迟早会过驼峰曲线。
西门子明天财报很有看头。
结论,这些放缓暂时都不是问题,不是总量的,关键是数据中心滞后后,能不能再次规模爆发?
几个大行分析师是这样分析的:美国数据中心会在2028年出现一次放缓,2029年再加速。放缓的原因是审批和电力,不是需求不够。
摩根:原定2028年投产的数据中心中,有20%会推迟到2029年,约5吉瓦。新增数据中心容量2028年下降4%,2029年跳升38%。全球新增容量2028年增长9%,2029年增长20%。有供电保障的数据中心容量缺口超过30%,这个缺口会持续到2028年,这些数字读起来很累,谁也不知道真的假的,因为AI变化太快了。
高盛:云厂商资本开支2027年1.2万亿美元,2028年1.4万亿美元。2026至2031年AI基础设施累计投资7.6万亿美元。美国数据中心建设支出2027年1000亿美元,2028年1250亿美元。美国20个重点州计划2027年投运的33.8吉瓦数据中心中,约75%已经开工。高盛的我认为低估了。
我的判断:2027年和可以,不会差,还是高增长,AI股现在回调的差不多,短期很难反弹到新高,可能反弹38%或68%(从底部)两个黄金分割位置,这个要看国会最后的平衡。但2027年总的还是增速放缓的,总量上升的。
2028年那就很难说了,主要是AI-CDS的问题会不会爆发?就是融资端撑不下去了,这个要看AI落地赚钱的速度,这就回到算力机器人智能体能应用到什么程度,收入能够快速上升,超过支出,我认为2028年是相当牛逼的一年,可以说是AI的巅峰。
反过来,2028年就可能出现2000年互联网一样的蹦磐。
这个说起来很远,其实就是2年时间,可股市不这么想,现在大家赌收入端不行,融资的端出问题,这个不能怪炒股的,我也是这么想的,你看你有几个真正牛逼的类似计算机革命这样的产品?
不管怎样,AI肯定得发展,不管泡沫还是革命,它最终一定会干一些事情,一定有那么几个牛逼的公司,就像2000年操了一个亚马逊出来一样,这次一定有牛逼的公司造出来。
现在赌哪个公司都不现实,A祸,封号的这个,我的确认为有伟人的气质,既恨又爱的感受。
对于A股来说,我不能说模型端不好,也不能说应用端可以,现在有点看不清,不能说苹果和千问联姻,千问就牛逼,中国的AI内卷时代很快就开始,最后胜出的是哪个,现在我没底。
所以回到软银亏损,对AI基建有那么一点影响,但改变不了大局。
评论