
腾景出身福州,做精密光学元件起家,在科创板上市,业务跟着AI光互联一起长大。
核心产品有三块:高速光模块和OCS配套的无源光学元组件,OCS里用的钒酸钇晶体,还有可调谐激光器这类光测试仪器;另外给半导体设备做光学模组。800G、1.6T配套产品已在规模化交付,CPO和NPO相关产品还在研发和客户验证。
它的长处是晶体材料、光学元件、测试仪器能串成一条线,占有率公司没有披露。
利润是腾景被质疑最多的地方。2026年前三季度营收7.44亿元,同比多了74.93%,净利润9610.42万元,同比多了50.63%,利润跑得比收入慢,股份支付费用压了一截;一季度经营现金流还是负的519万元。
20日公司公告,光通信和半导体设备两块的订单交付能力都在往上走。
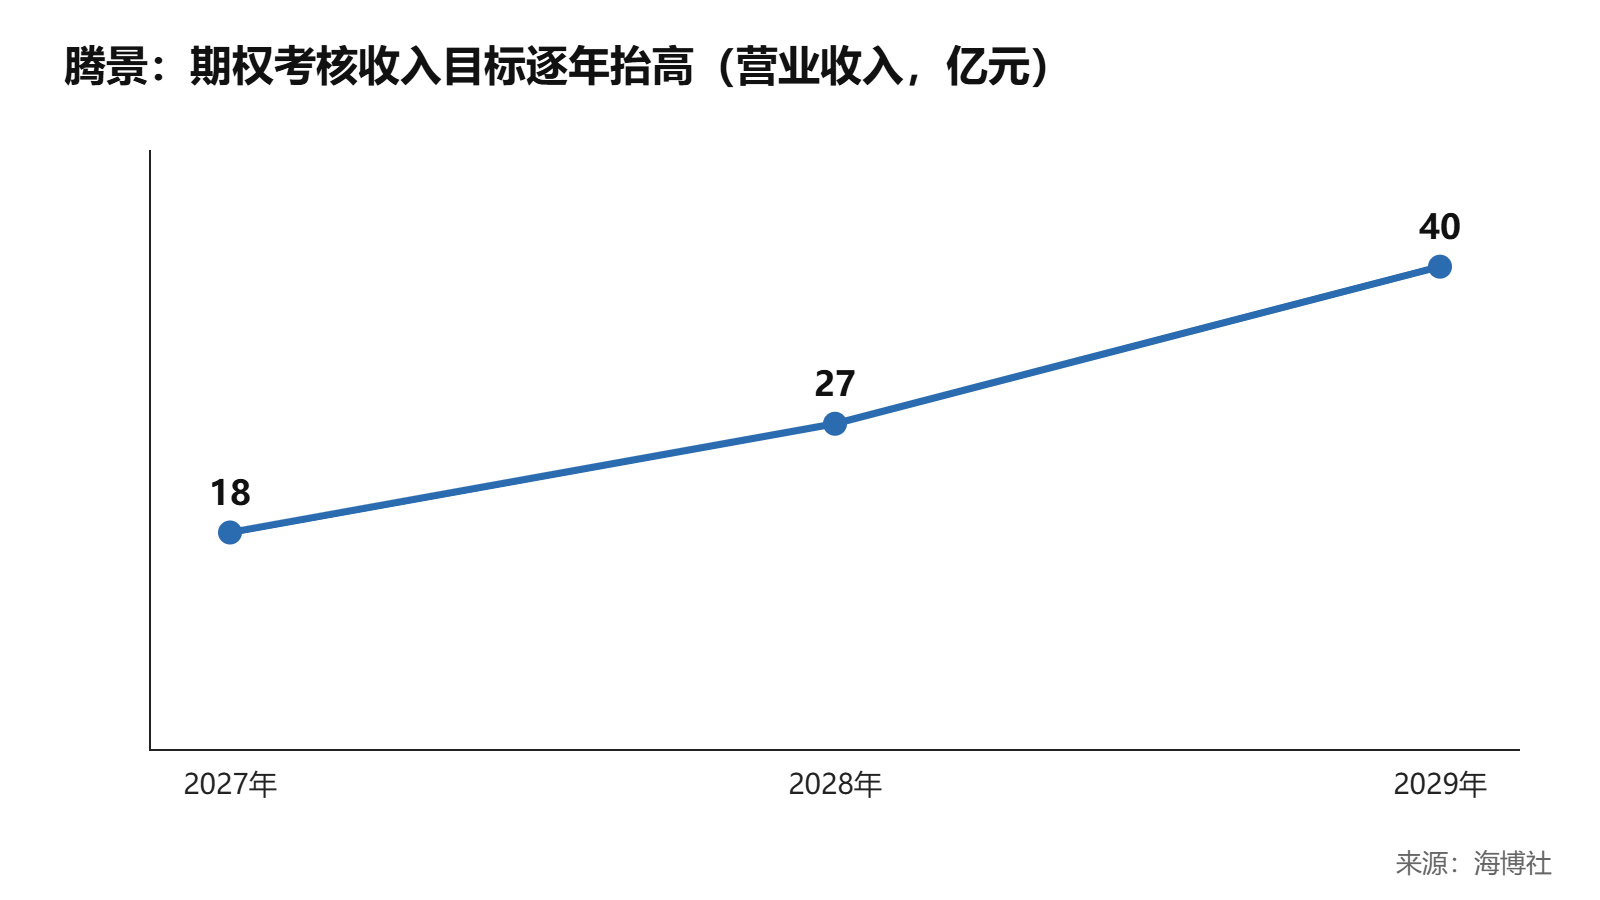
19日披露的期权草案,把2027年、2028年、2029年的营业收入考核目标定在不低于18亿元、27亿元、40亿元。产能按客户验证进度和订单,在福州、合肥、郑州、武汉和泰国五个基地铺开。
三季度单季营收3.14亿元,同比多了93.70%,增长已经在提速。
算一笔账,18亿元的目标比2026年前三季度多出一倍还不止,要靠四季度和2027年继续放量,光靠现有产品线的自然增长不够,扩产必须跟上。
需求那头有支撑。光模块往1.6T走,OCS光交换在数据中心里铺开,晶体和无源元件的用量跟着上,这些小件单价不高,但认证过了,客户轻易不换。
半导体设备光学模组是第二条腿,量还小,国产配套需求在涨,能平滑光通信的波动。
五个基地的产能要是爬不上来,或者CPO验证拖得太久,目标就有落空的风险。
最大的变数在交付节奏,目标写进考核、产能铺在五地,腾景这一段偏向机会。
评论