跳到正文
海博社 Hyboox

10月新能源乘用车批发预估180万辆、同比增12%,车市的机会看环比能否延续

行业初步统计显示,2026年10月全国乘用车厂商新能源批发预估180万辆,同比增长12%,环比增长8%。 其中,特斯拉中国10月交付量预估为67829辆,同比增长10.3%。 算一下:按同比增长12%倒推,去年同期约160.7万辆;按环比增长8%倒推,9月约166.7万辆(推算)。 这条消息要分清:批发量是厂商卖给经销商的数量,不等于终端消费者买走的数量。 摘要里没有给出传统燃油车的批发数据,也没有给出各家车企的批发明细,我这里未获取,所以新能源的渗透率,没法判断。特斯拉的数字也只是预估。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看后续公布的终端零售数据,再看11月的批发有没有继续环比增长。批发和零售的差距,是判断库存压力的线索。 以上内容来自行业对10月乘用车批发的初步统计,具体以正式数据为准。

引用到 X

千公里空芯光纤双向实时传输验证完成,光通信的机会看商用距离

中国电信研究院、长飞公司联合中兴通讯,完成了全球首个千公里空芯光纤双向实时传输验证。 验证是在1007.48公里的空芯光纤链路上做的,实现了扩展C+L波段单波800Gb/s的单纤双向传输,总容量达到128Tb/s。 算一下:128Tb/s除以单波0.8Tb/s,等于160个波长(推算)。 这条消息要分清:这是一次验证,是技术上的突破,不是商用部署,更不是订单。 摘要里没有给出空芯光纤什么时候商用、成本和现有光纤相比如何,也没有写哪家上市公司会直接受益,我这里未获取,所以对公司业绩的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看空芯光纤从验证走向试点网络的进度,再看长飞等参与方有没有披露相关的订单。技术突破要变成收入,中间还有商用化这一关。 以上内容来自中国电信研究院、长飞公司和中兴通讯完成验证的报道,具体以各公司披露为准。

引用到 X

长高电气子公司中标约2.3亿元国家电网采购项目,电力设备的机会看交付

长高电气公告,国家电网电子商务平台发布了2026年输变电项目第五次变电设备(含电缆)公开招标采购的中标公告,以及直接采购的成交公告。 公司的四家全资子公司,分别在组合电器、隔离开关、开关柜等品类中标,合计中标金额约2.3亿元。 这条消息要分清:中标是拿到了订单资格,收入要看后面的合同签订、交付和验收,不是一次性确认。 摘要里没有给出各家子公司各自的中标金额,也没有给出交付时间和毛利率,我这里未获取,所以对全年业绩的具体影响,没法判断。 另外,摘要里没有写这2.3亿元占公司上年收入的比例,我这里同样未获取。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看合同签订和交付的进度,再看后续几批国家电网招标中,公司的中标情况有没有延续。 以上内容来自长高电气的公告,具体以公司披露为准。

引用到 X

长鑫科技董事长提议把回购金额提到25亿至50亿元,回购的机会看股东会和执行

长鑫科技公告,公司收到董事长的提议,提议把回购金额,由“不低于10亿元(含),不超过20亿元(含)”,增加到“不低于25亿元(含),不超过50亿元(含)”。 算一下:下限从10亿元到25亿元,上限从20亿元到50亿元,都是原来的2.5倍(推算)。 这条消息要分清:现在是董事长的“提议”,还没有变成正式的回购方案。提议要经过公司内部的程序,才能执行。 摘要里没有给出回购的价格上限、回购期限,也没有写回购的股份是用于注销,还是用于激励,我这里未获取,所以对每股的影响,没法判断。 另外,摘要里只写了金额调整,没有写调整的原因,我这里同样未获取。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看调整后的回购方案有没有正式披露,再看回购的实际执行进度。金额大是计划,买进去多少才是事实。 以上内容来自长鑫科技的公告,具体以公司披露为准。

引用到 X

近日,2026年阿布扎比国际石油展览会(ADIPEC2026)开幕,全球能源行业企业及专业人士汇聚一堂。东方电气携高端陆地钻采、海洋油气等领域装备与技术成果亮相展会,集中展现高端能源装备制造与服务领域的技术实力和创新成果。

近日,2026年阿布扎比国际石油展览会(ADIPEC2026)开幕,全球能源行业企业及专业人士汇聚一堂。东方电气携高端陆地钻采、海洋油气等领域装备与技术成果亮相展会,集中展现高端能源装备制造与服务领域的技术实力和创新成果 展会现场,东方电气数字化沙盘吸引了众多观众驻足。该沙盘采用菱形概念设计,搭载智能透明互动一体式沙盘系统,集中展示油气装备、海洋工程装备、油气电新能源技术及全球定制化服务四大领域成果。观众通过触屏互动,直观了解相关产品、技术与服务。 此外,东方电气展区还展示了“东方曙光”1号(G50)重型燃气轮机模型,向客户重点推介燃气轮机及余热锅炉系列产品,介绍联合循环蒸汽轮机,以及压缩机、调相机、高压变频器、光伏逆变器、风电装备、储能系统等电力解决方案 中国的燃机要卖到中东了?中东要建谁的数据中心?

引用到 X

苹果称内存涨价拖累毛利率,存储的机会要看涨价能延续多久

美东时间周一盘后,苹果CEO在财报会上表示,内存价格上涨,正在拖累公司新一季度毛利率环比下滑。 他说,目前看到的内存定价是前所未有的,与6月财季相比,9月财季确实看到了更高的内存成本,其中一部分被库存递延收益,和某些非内存组件的成本下降所抵消。他还预计,未来内存成本会更高。 这条消息要分清:这是终端厂商的成本压力,也就是存储涨价的下游反应,不等于存储公司的利润已经同步增加。 内存涨价具体涨了多少、苹果新一季度毛利率的具体数字,摘要里没有写完整,我这里未获取,所以对存储公司的影响,没法判断。 存储涨价的传导链条很长:存储厂商涨价,终端厂商承压,终端再看能不能涨价转嫁给消费者。每一环的接受程度不一样,这里只说了苹果这一环。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看内存价格的后续走势,再看存储公司的业绩有没有体现涨价。下游能不能接受更高的成本,也要看。 以上内容来自苹果财报会的报道,具体以公司披露为准。

引用到 X

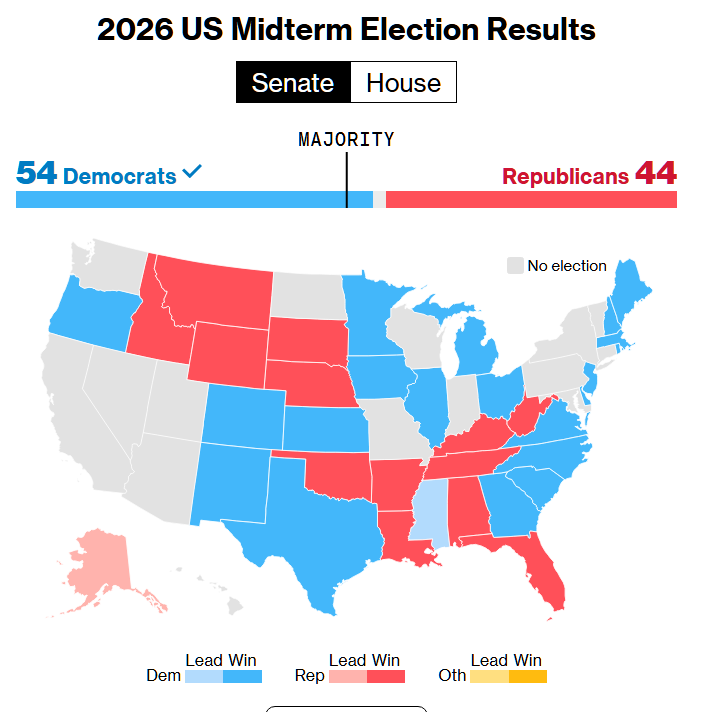
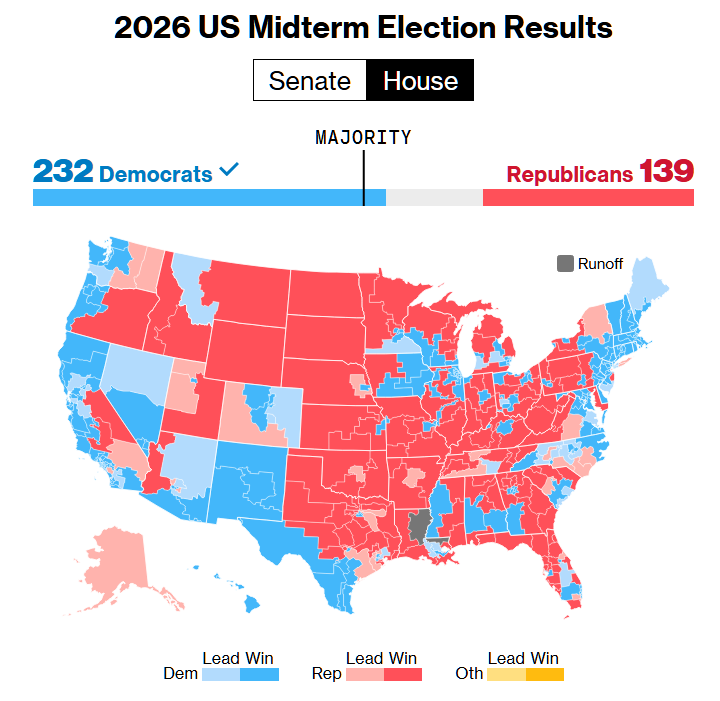
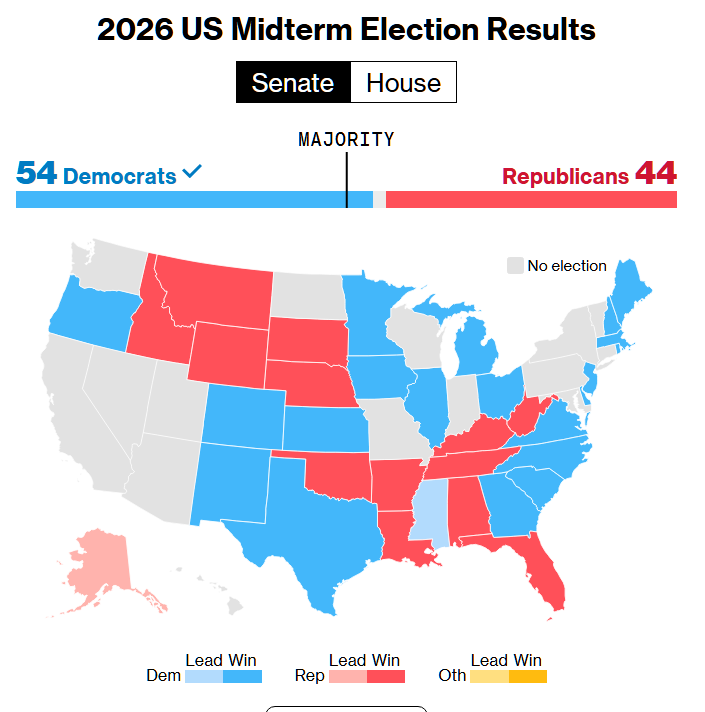
有不少人私信问我,为什么民主党上台,特朗普失去两院,电力电气成为香饽饽。

道理简单,不要以为美国大力建数据中心了,比如德州这下完蛋了,本来美国27%的数据中心这里建的,不是不然建,而是不给电,州长说,不能并网,不能太高居民电价,这数据中心等于歇菜了,建不了了,而且就是马斯克自己搞数据中心供电,比如搞燃机供电,你架不住附近的居民抗议,州长马上就让你停建。 这样美国数据中心一定会出海,这是竞争,没有数据中心,很快就变成二流的公司,7巨头没有一个敢停建的,怎么建? 显然第一是在中东建,第二是在东南亚,这里没有抗议、政策审批很快,不是审批,巴不得到这里来投资,这样,中国的机会就来了。 中国是电力电气的狂魔,马上就像狼一样扑向这两个地方了,提供你想象不到的快速的各种优质的电力、电气设备,这正好是7巨头马上需要的。 我给你理清了:算力外溢到中东、东南亚,当地新建数据中心需要配电力。 发电端:燃机最紧缺,弹性也最大,14个股票:我搞个钱的符号¥¥¥¥¥ 杰瑞股份(002353),万泽股份(000534)、东方电气(600875)、应流股份(603308)。 其中东方电气做整机,就是在阿布扎比推G50的那家,昨天还给阿布展示燃机,这燃机太热了,而西门子等看不起

引用到 X

立讯精密CPC、XPO明年下半年陆续量产,高速互连的机会看方案验证

立讯精密在业绩说明会上表示,公司在OCP上展示的DAC、NPC等产品,均已实现批量量产。光模块产品,也已经实现了定点和小批量量产。 CPC和XPO目前还在和头部客户进行方案验证中,预计明年下半年会陆陆续续量产落地。 这条消息要分清:DAC、NPC是已经批量量产;光模块是定点加小批量;CPC和XPO还在验证中。三种状态不一样,不能混在一起。 摘要里没有给出各产品的出货量、收入和客户名单,我这里未获取,所以对业绩的影响,没法判断。 “预计明年下半年量产”是公司的预期,要看方案验证的结果。 高速互连里,DAC、NPC这类产品已经量产,而CPC、XPO是下一代方案。新一代方案能不能替代,要看客户的验证结果和成本。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看CPC、XPO的验证进展,再看光模块从小批量走向大批量的节奏。 以上内容来自立讯精密业绩说明会的报道,具体以公司披露为准。

引用到 X

博盈特焊越南基地已有8条HRSG线投产,燃机链的机会看主机产能落地

博盈特焊接受机构调研时表示,燃气轮机主机的生产、交付和安装需要一定的周期,各大厂家的产能扩充落地需要一个过程。作为辅机的HRSG,订单签署会与主机产能的落地保持一致。 公司说,目前已经是GE Vernova、Siemens Energy AG等公司的合格供应商,越南生产基地已有8条HRSG生产线投入生产,客户会根据主机配套需求的节奏,和公司的产能情况来安排订单。 这条消息要分清:公司说的是订单会跟着主机产能走,也就是说订单有节奏,不会一下子全来。合格供应商是资格,不是订单。 摘要里没有给出HRSG的订单金额、在手订单和收入占比,我这里未获取,所以对业绩的影响,没法判断。 燃机产业链的特点,是主机厂的产能决定了辅机的订单节奏。HRSG是余热锅炉,属于辅机,所以它的订单要跟着主机排产走。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看主机厂家的产能扩充进度,再看公司披露的HRSG订单。 以上内容来自博盈特焊接受机构调研的报道,具体以公司披露为准。

引用到 X

收藏到桌面