
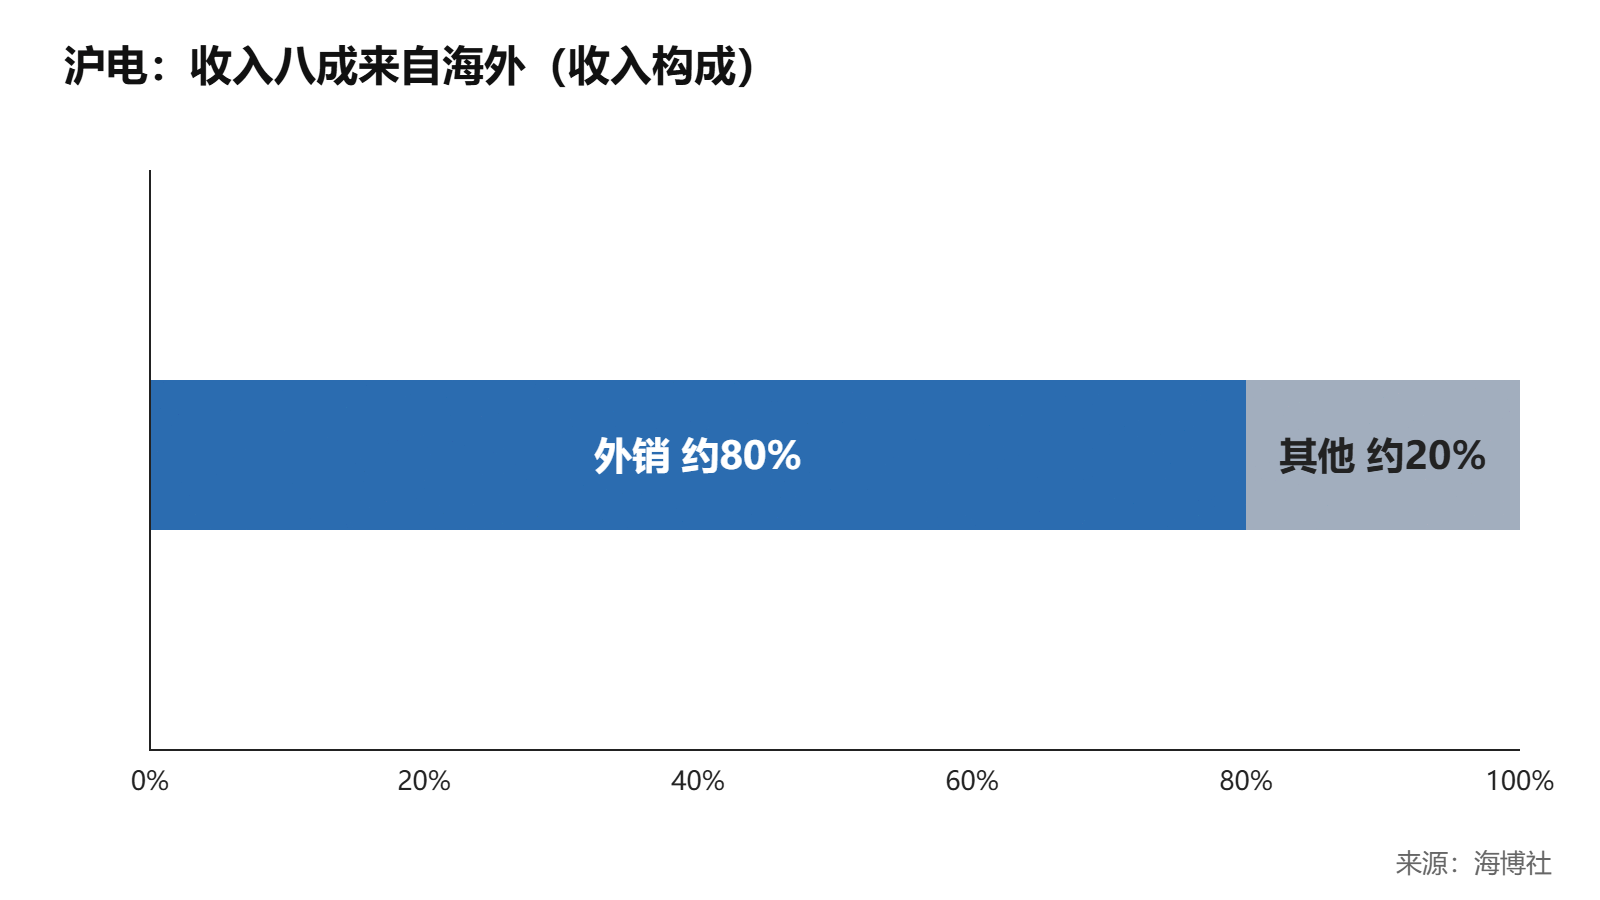
沪电出身昆山,做印制电路板几十年,数据通信和汽车电子是两条主线,外销收入占了大约八成。
核心产品是高速网络交换机、AI服务器和高性能计算用的高多层板。1.6T交换机用的板子已经批量出货,3.2T交换机配套产品在预研,适配224Gbps传输速率的产品小批量供货。
高多层板正处在跟着AI服务器放量的阶段,层数越高、损耗越低,能做的厂家越少,沪电在数通板上是国内的头部厂商之一,具体份额没有公开数据。
唱反调的人会说,好日子已经写进股价。前三季度经营现金流27.04亿元,同比还少了6.61%,利润涨得快,回款没跟上;外销八成,海外客户和关税的变化都会直接传到报表上。
20日沪电首次回购24.89万股,花了约2000万元,整个方案5亿到10亿元。
同一天,一家海外电子行业协会发出预警,全球PCB短缺正在蔓延,供应紧张可能延续到2028年年中。
2026年前三季度营收232.25亿元,同比多了71.88%,净利润56.22亿元,同比多了106.87%;三季度单季净利润26.99亿元,同比多了160.77%。
短缺落到高多层板上更明显。AI服务器和交换机的板子层数多、材料贵、良率难做,新产能从建厂到稳定出货要一两年,订单天然往有交付记录的厂家走。
沪电的泰国子公司前三季度已经扭亏,海外产能开始赚钱,这在短缺期是一张好牌,客户愿意为稳定交付付溢价。
回购本身金额不大,放在5亿到10亿元的方案里,是管理层对价格的一次表态。
1.6T交换机放量放缓,或者新增产能集中释放把价格压下来,这份溢价就会收窄。
短缺还在蔓延,高端产能握在手里,沪电这一程值得拿住。
评论