
存储又在酝酿新一轮涨价,头部原厂已经口头通知渠道上调企业级颗粒价格,代理商报价按周往上调。
10月DDR4的8Gb合约价27.5美元,比9月涨5.77%,企业级固态硬盘四季度合约价预计再涨15%到20%,手机电脑用的闪存却开始松动。
涨价的钱基本落进有产能的原厂口袋,中间的模组厂拿不到货,只能去现货市场高价补。
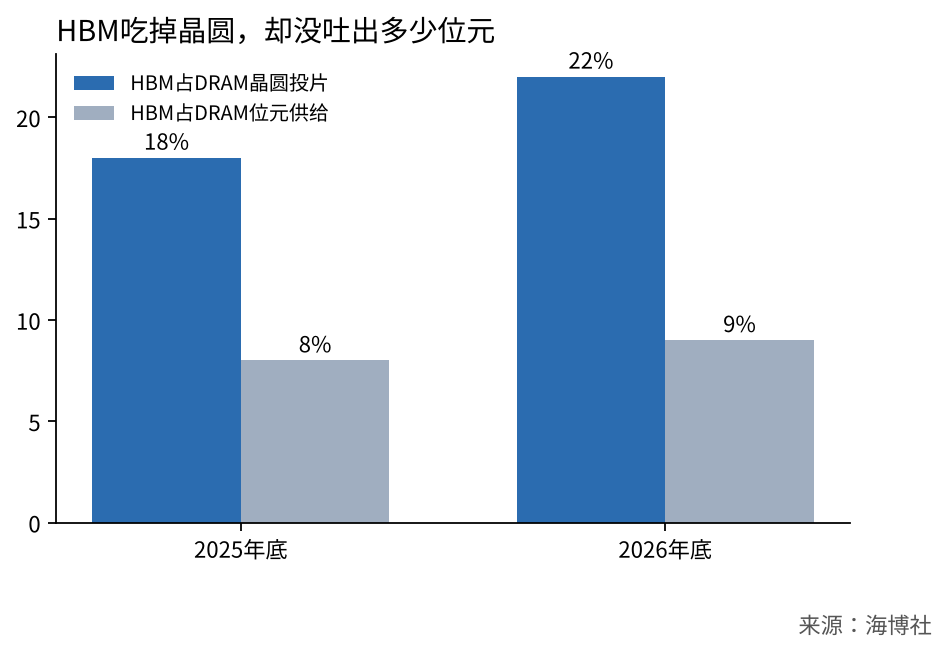
市场把这当成存储全线利好,我只看好原厂。缺口的根子在HBM,好几层芯片叠在一起,面积大、良率损耗多,做同样的容量要多吃差不多三倍晶圆。
原厂把晶圆优先给了HBM,HBM占DRAM投片从去年底约18%升到今年底22%,产出的容量才从8%升到9%,普通DRAM就这么被挤缺了。原厂产能排到2028年,配货先看大客户,定价权在原厂手里。
原厂这回是坐着收钱
前两天传服务器砍单,其实是元器件不够,通用服务器四季度出不了那么多货,反倒说明内存是真缺
要泼的冷水在闪存,涨价劲头在减弱,存储又是周期股,仓位别太满。
长鑫是DRAM原厂,合约价涨多少直接吃多少;兆易做利基DRAM,最近一季量价齐升,单季扣非环比大幅增长。HBM挤产能还在加速,生意变强和财报兑现都看得见,机会可能在这两家,我接下来看12月合约价还能不能涨。
评论