
旭创18日晚公告,董事长提议用自有或自筹资金回购A股,金额不低于20亿元、不超过40亿元。
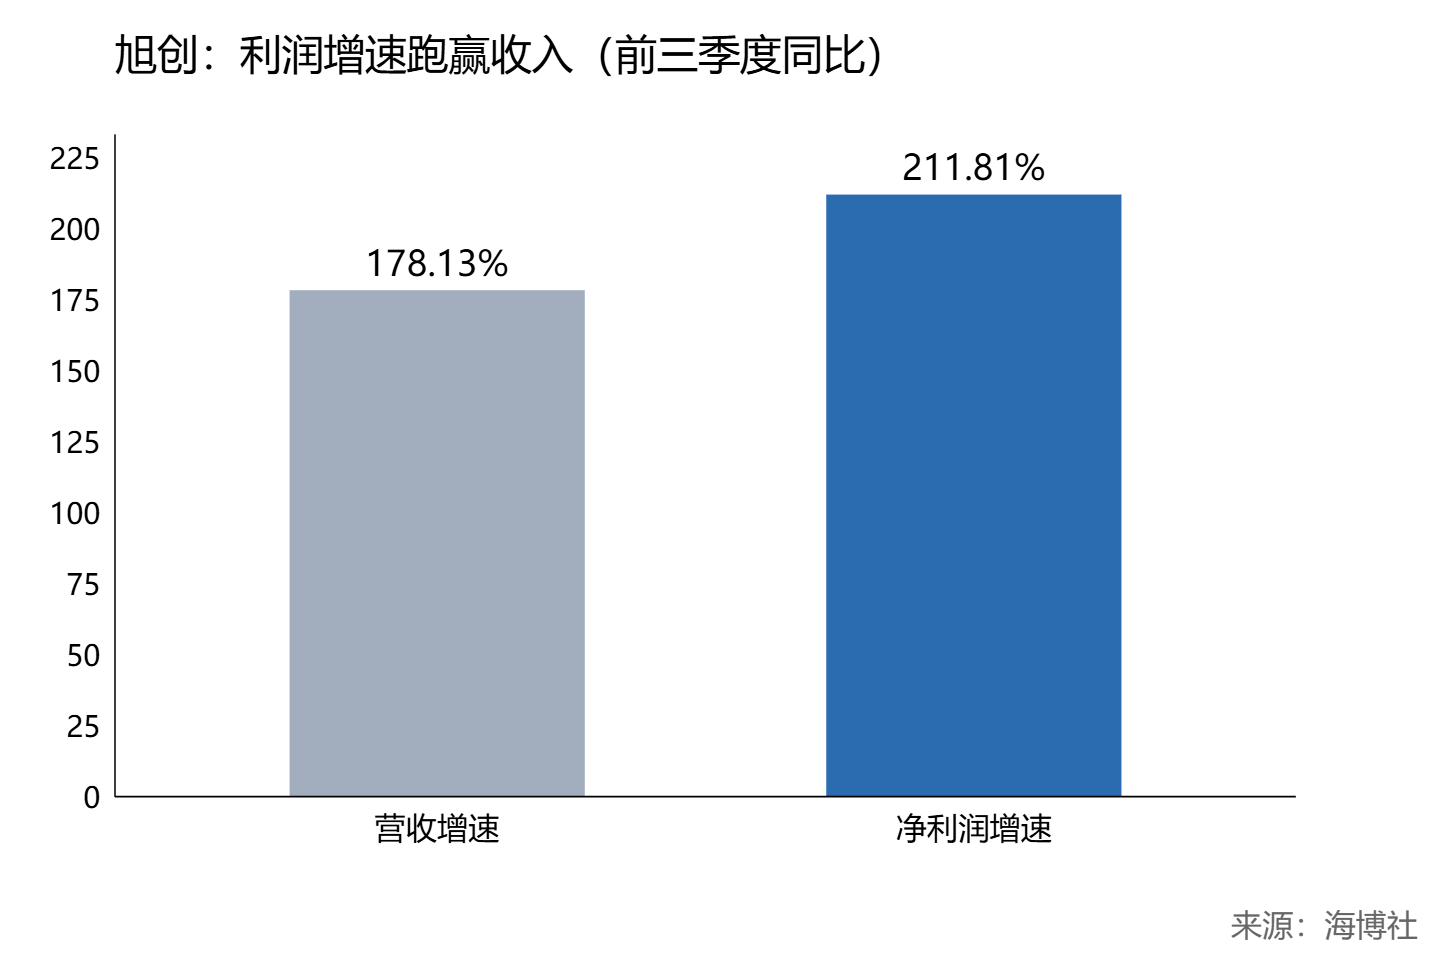
公告说经营和供应链都正常,产能跑得满,客户要货很急。前三季度营收695.47亿元,同比增长178.13%,净利润222.38亿元,增长211.81%。拿真金白银表态,旭创管理层显然觉得现价配不上这份成绩单。
利润跑得比收入快,定价权还在手里。
营收增长178.13%,净利润增长211.81%,多出来的那三十多个点,主要来自高端产品占比提升。1.6T单价高、毛利高,卖得越多,利润越跑在收入前头。
市场担心的是明年。英伟达新管理层说投资会更挑剔,砍单的说法也是从这来的。旭创之前回应过,2027年绝大部分订单已覆盖全年,部分重点客户给了2028年的需求指引。
前三季度就赚了222亿元,20亿到40亿元的回购不算多,可态度很明确,管理层不认同现在的价格。
四季度1.6T出货占比要是停住不涨,利润跑赢收入的势头就会断。
前三季度的成绩单已经交了,1.6T出货还在往上爬,利润率说明旭创的竞争力没掉。剩下的分歧都在估值上。
2027年订单基本排满、手上又有回购,旭创现在的赔率明显站在多头一边。
评论