
金融市场已通过信用利差扩大和半导体股票持续下跌,发出AI资本开支周期可能触顶的明确信号——这一判断的宏观含义远不止于科技板块本身。
把AI资本开支放缓、融资成本变大了、现在的科技股下跌,这三个因素推导出:
AI资本开支周期见顶,然后推出美国经济见顶、下跌?
请问,这是怎么学的经济学、数学、逻辑学,还是学习的扯淡学?
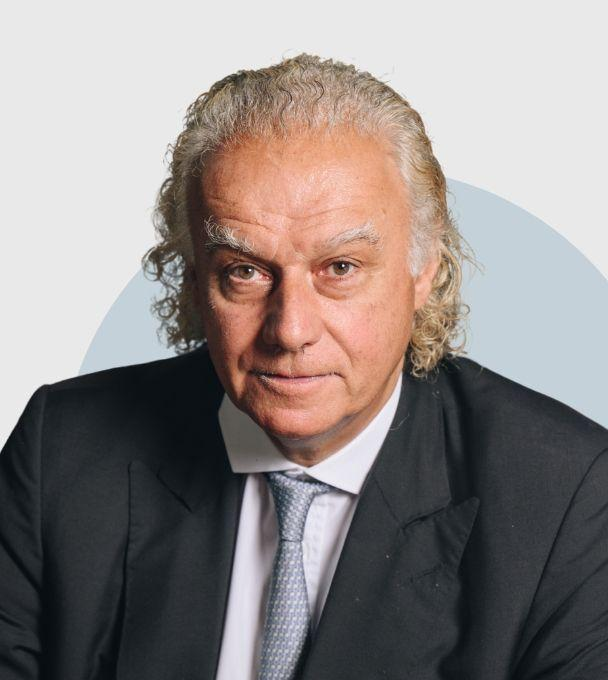
杰富瑞策略师Christopher Wood是谁?30年的金融市场经验,我也有30年的金融经验,可是我不是分析师,他是。
而这个人开始不过是一个财经记者而已。真正做市场分析还不到10年。
他狂妄的得出:资本开支决定一切、AI决定一切、数据中心决定一切,blablabla
而决定一切的东西一定都是错的。
把边缘杠杆方的风险当成了整个周期的风险,转化阶段的现金流压力当成一定是失败的,这显然是胡说八道的。
信用利差的信号被放大了。 亚马逊、Alphabet、Meta的10年期利差只是从73、65、94个基点升到89、81、129个基点,仍是优质投资级水平,谈不上融资意愿下降。
和2000年不同的是,谷歌云收入同比增长103%到307亿美元,AWS增长39%到460亿美元,剩余履约义务(RPO)积压到2.5万亿美元。2000年的问题是只有投入、没有收入,现在是收入和合同都在跟上,只是现金流还没追上开支。自由现金流转负说明还在投入期,不能直接推出需求见顶。
他简直是在放屁。
谷歌搜索不行了,只是业务结构的切换,是创新的切换,公司整体变弱了?
如果你挑刺,不从迭代、进步,而从萧条、退步去分析,你难道算一个好的分析师?
微软186亿美元的自由现金流还是正的,推自愿离职方案更像是在开支纪律下调整成本结构,说明不了AI开支要收缩。
一个车高增长30%的AI,我认为是相当了不起的,你要指望它一直增长100%,要知道20%的增长的行业已经屈指可数了。这点你不会不懂吧?
我的观点是:AI开支增速会从狂热回到理性,但离周期见顶还早。
这个人和大空头一样,总是危机,人类总是错误,这样预测过去的危机总是对的。
2025年他就可是预测:AI泡沫,这样一直预测,总有一天上对的。
更可笑的是:他从80年起,就一直看空美股,现在美股怎样了?
反正这样危言耸听的分析师,就是要靠这个来出名。其实自己的交易一塌糊涂。
评论