
纳指100跌1.22%,AMD一天砸掉8.75%。压着科技股的是通胀,美国10月批发物价同比涨6.5%,2022年底以来最快。
周五美股收盘,道指涨0.1%,标普跌0.4%,纳指跌0.91%,英伟达收162.85美元,周线六连跌。批发物价同比太高,12月加息预期又往前推了一步,10年期美债收益率在5.1%附近。
亚洲这边,周五日本台湾涨,中国和香港跌,深成指跌2.05%,恒指跌1.6%,上证跌0.59%。南向资金净买港股23亿港元,买了腾讯,卖了中芯和中际旭创。
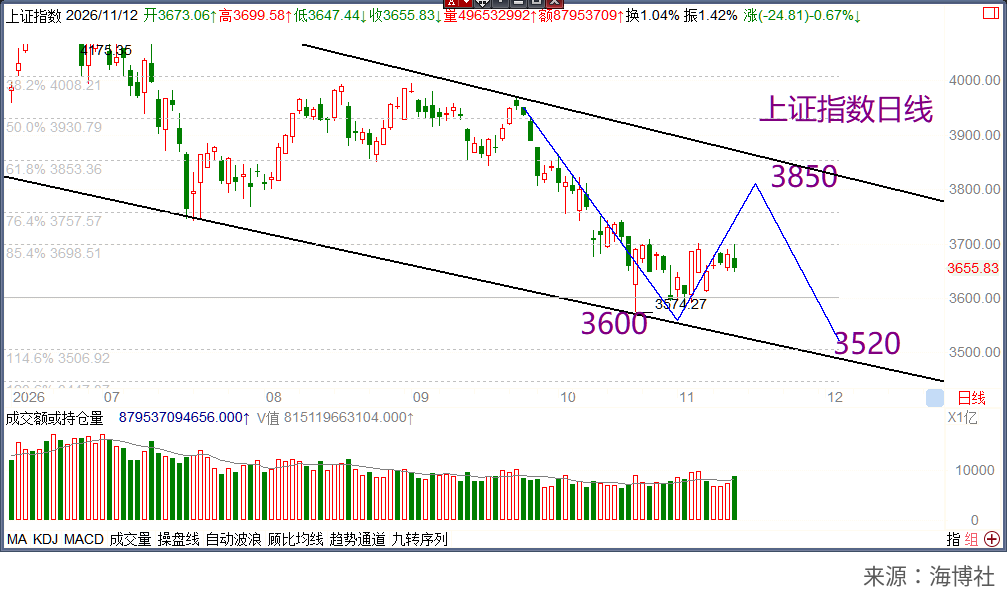
上证周五收在3630点上下,贴着3600这条线。下面是10月底的低点3574,再往下是通道下轨3520。上面3700一带是压力。
今天预计弱震荡,守住3600,最多摸3700,放量跌破3600就直奔3574。
十点钟有10月经济数据,9月社零只涨1.1%,投资累计降7.2%,市场预期本来就低。
未来三天的三件事,今天十点的数据,周二美股盘后的英伟达财报,周三周四的深圳亚太峰会。前两件看结果,第三件目前只有题材,今天观察存储里的DRAM。
AI服务器要的是DRAM,最新现货价一年涨165.8%,DDR5这周基本持平。NAND就差了,512Gb周跌12%。
AI存储股篮子从6月高点腰斩,美股闪迪西部数据周五还跌5%。市场按见顶在定价,这是预期差,只是在DRAM这边,NAND先回避。
涨价的利润落在存储厂手里,服务器厂只能接着成本。
催化剂是周三凌晨的英伟达财报,看数据中心收入和存储采购有没有降。
评论