建滔从化工贸易起家,上世纪80年代末开始做覆铜板,之后沿着产业链往上下游铺开,玻纤纱、玻纤布、铜箔、覆铜板一直做到印制电路板,覆铜板业务还单独拆分上市。
覆铜板是PCB的基材,相当于电路板的地基。建滔出货最多的是常规FR-4板材,靠一体化压成本,在中低端市场份额长期排在前面。
看空它的理由也很清楚:AI服务器要的是高速、低损耗材料,这一档目前日系和台系厂商更强,建滔的高端产品还在追赶。
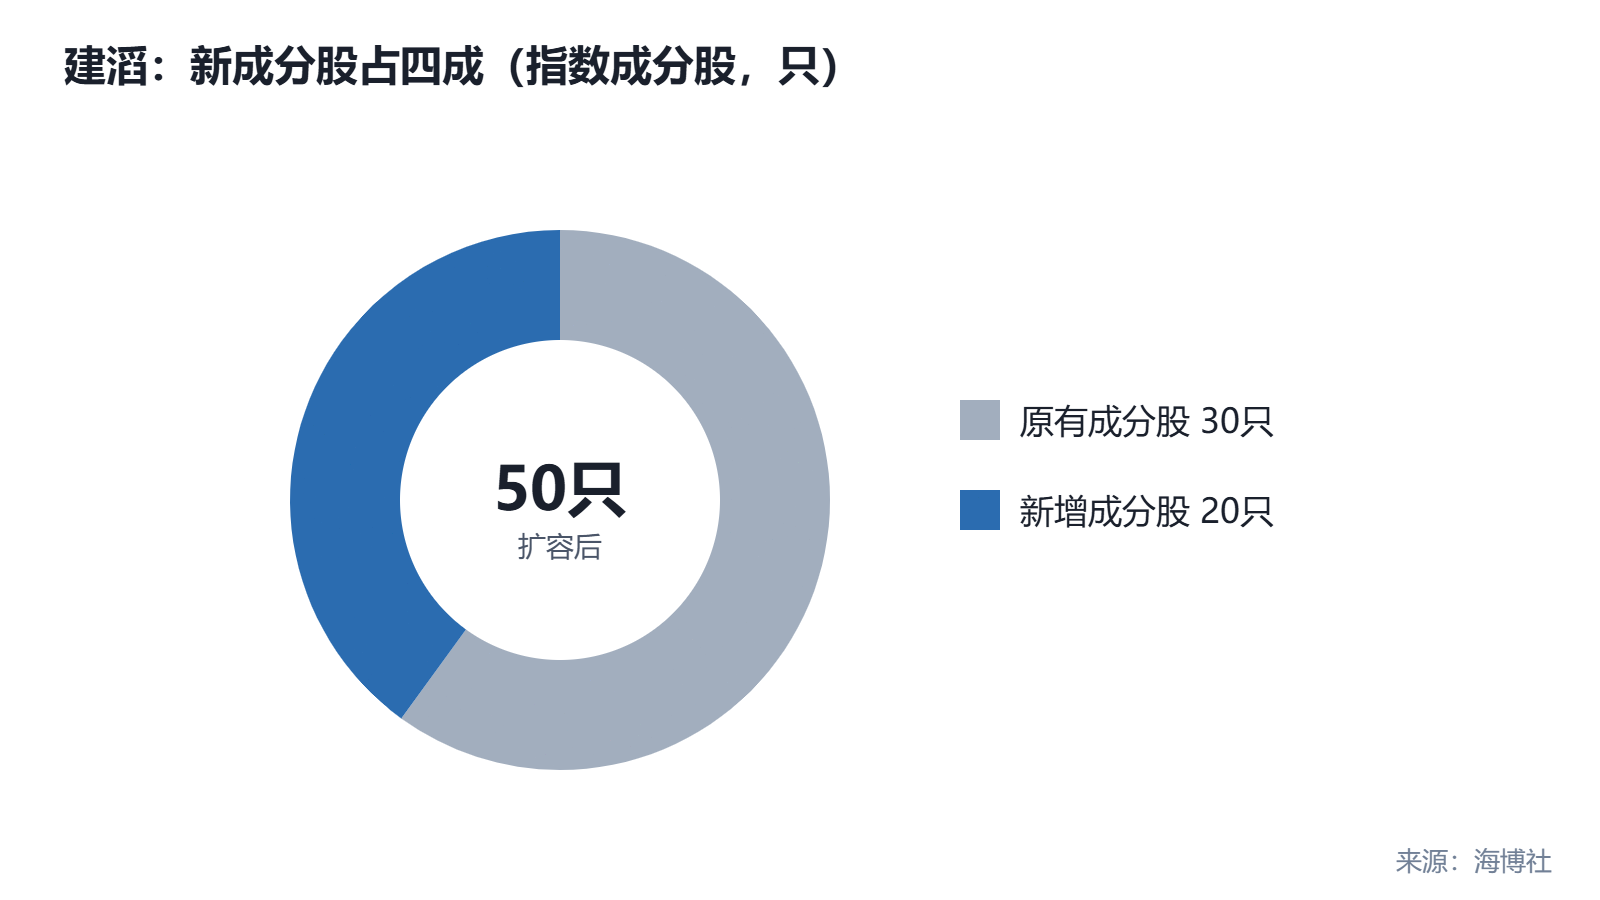
11月22日,港股一只主要科技指数公布季度检讨,成分股从30只扩到50只,建滔被纳入,调整12月生效,预计近300亿港元的被动资金要重新配置。指数的方向也从互联网平台转向先进硬件和AI。
比指数更重要的是两天前的产业消息。11月20日,海外一家电子行业协会发出供应链警报,称全球PCB短缺至少持续到2027年上半年,2028年年中之前难以实质缓解。
建滔这件事,关键在供需定价。被动资金是一次性的,PCB缺货却可能持续好几年,而PCB一缺,最先绷紧的是上游材料。
玻纤布、铜箔、覆铜板扩产都要设备和客户认证,周期按年算,短时间内补不上来。
建滔的一体化在这里变成了底牌。别家买布买箔要跟着涨价走,建滔大部分自己供,涨价的好处能更多留在自己利润里,这就是利润流向谁的答案。
卡点验证这一环要打折扣。高端材料认证周期长,建滔要切进AI服务器的高速板,还得过客户验证这一关,短期吃到的是常规板材紧缺带来的量价齐升,谈不上高端替代。
预期上,最近一个交易日建滔收跌3.82%,说明市场还没把它当成AI材料股来定价,12月指数生效前后的资金进出,可能是一次重新认识它的机会。
回到三条逻辑:商业在变强,上游材料进入涨价周期;渗透这一条还没进加速区;财务要看下个季度毛利。建滔的机会可能在缺货周期,不在指数本身,后面会继续跟踪板材报价。
评论