三孚出身广州,起家做电镀和化学镀用的表面处理药水,2021年5月登陆科创板。
药水之外,公司后来做起了电镀设备,旗下明毅电子专做电镀线。药水加设备打包卖,国内同时有这两条腿的公司不多。
现在的核心产品围着PCB填孔电镀转。药水覆盖mSAP图形填孔、高速填孔、超薄填孔和玻璃基板填孔;设备有VCP电镀线、mSAP电镀设备,还有HVLP铜箔和复合铜箔的电镀设备。
AI服务器板层数高、线路细,mSAP工艺正从载板往高端PCB走,眼下处在导入放量的早期。三孚的长处是工艺、药水、设备一家配齐,客户调试少走弯路;占有率公司没披露,同赛道还有东威这样的对手,份额谈不上领先。
反对的理由也很硬。
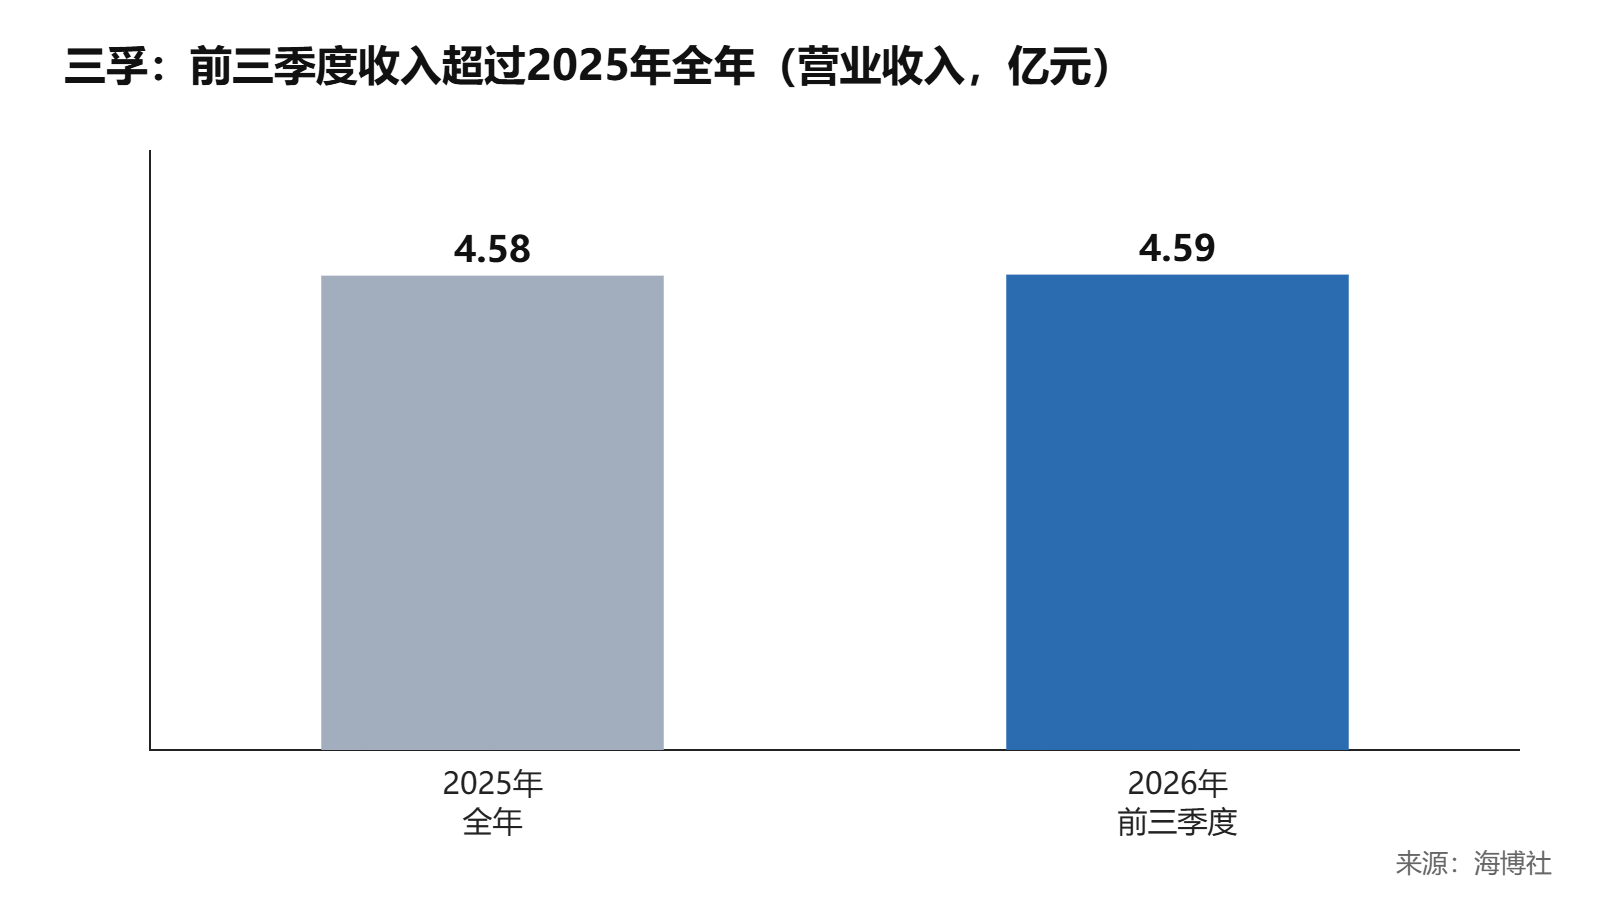
2025年设备收入同比少了八成多,全年营收4.58亿元,亏损4831.56万元。2023年签下的一份2.43亿元复合铜箔设备合同,到2025年报时履行金额还是0,订单写在纸上,离确认收入还隔着一段路。
20日,公司在投资者活动记录里说,PCB电镀设备订单充足,部分已经出货,正在加快交付和验收。
9月已有一批适配800G到1.6T光模块板的VCP电镀设备,发往一家头部AI服务器PCB厂。
2026年前三季度收入4.59亿元,同比多了34.33%,已经超过2025年全年,靠的就是设备订单增加、部分完成验收;归母净利润仍亏529.36万元。
需求这头是实的。AI服务器板和高速光模块板都要做细线路、深孔填铜,PCB厂一扩产,电镀线是绕不过去的一道工序。
卡点在填孔质量。孔越深越细,铜越难镀均匀,填不满就是废板,PCB厂换供应商格外谨慎,设备和药水一旦进了产线,后面就跟着复购。
供需上,高端PCB厂这一轮集中扩产,能做mSAP和深孔填铜的电镀设备厂家本就不多,三孚订单充足是在这个背景下出来的。
钱卡在验收。设备要装好、调好、客户签字才能确认收入,前三季度收入涨了三成多,利润还是负的,交付和费用的成本走在了收入前面。
四季度验收要是没跟上,或者新订单出现延期,这条逻辑就得打折。
订单正一台台变成收入,药水还能跟着设备进产线吃复购,三孚偏向机会,利润转正之前不宜押重。
评论