银轮出身浙江天台,做汽车散热器起家,在深交所上市,一路做成国内汽车热管理的头部厂商,后来又把换热技术搬到了数据中心、储能和发电机组上。
液冷这块,它做的是数据中心大型不锈钢板式换热器,用在冷却液分配单元和一次侧系统里,负责把服务器的热量换出去。AI机柜功率越来越高,风冷压不住,液冷正处在从试点走向规模部署的阶段。
银轮的底子在钎焊工艺和换热设计,暖通板换年产能已超50万台,数据中心大板换是把老手艺放大。占有率公司没有披露,这块市场的头部仍是海外换热巨头。
反对的理由在报表上。2026年前三季度营收139.56亿元,同比多了26.21%,归母净利润却少了5.01%,毛利率17.95%,同比降了1.35个百分点,新产能爬坡和汇兑损失都在吃利润。
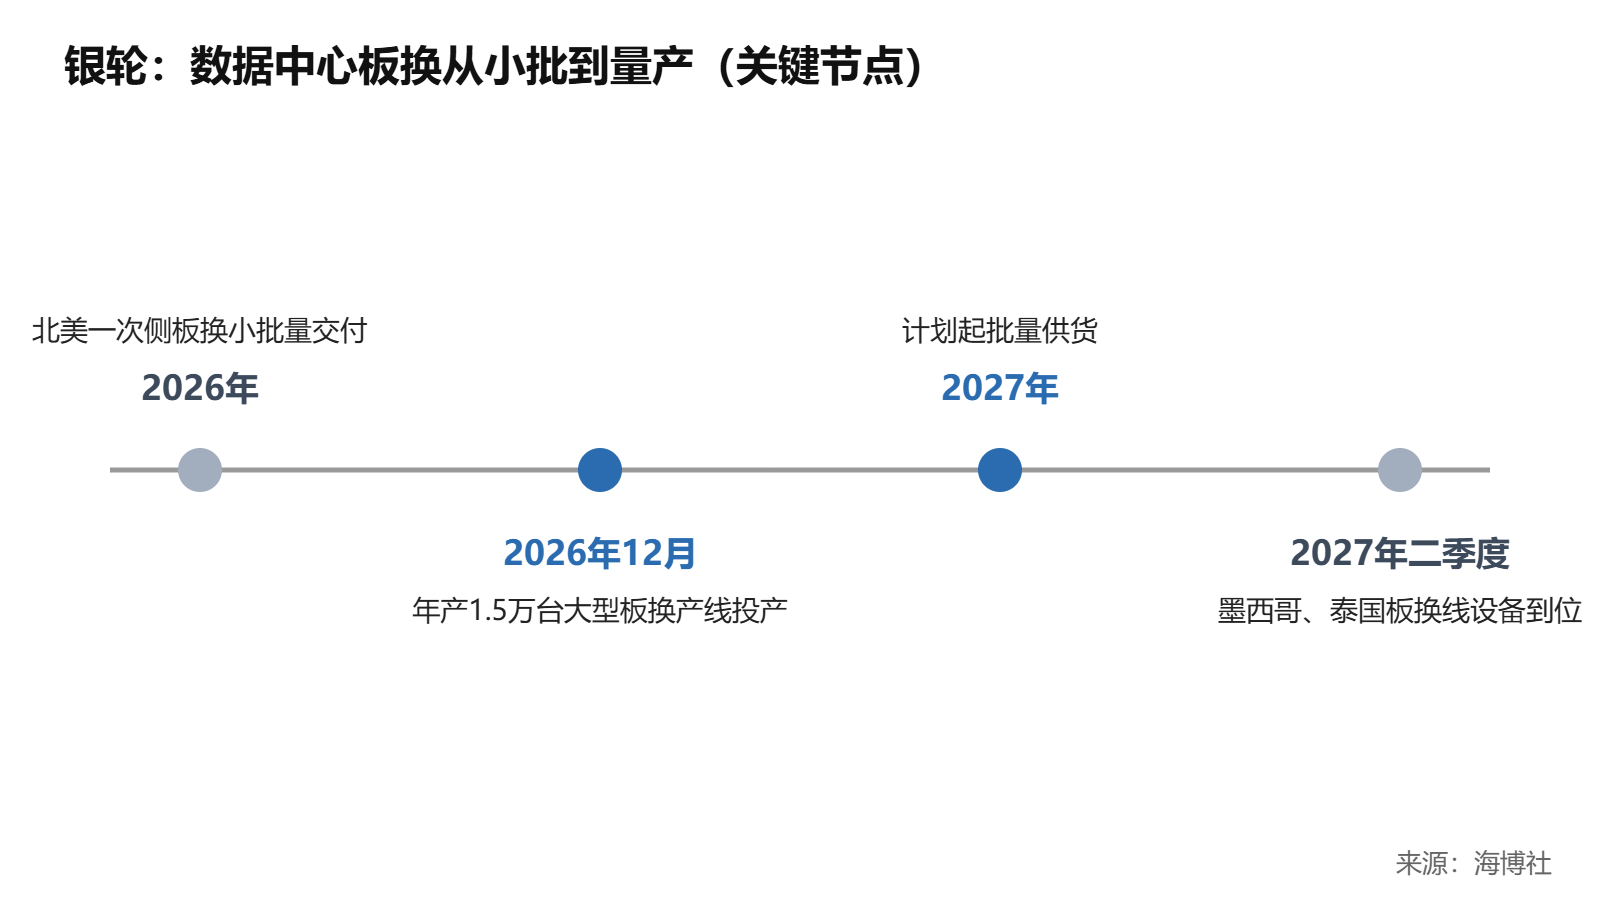
21日银轮在互动平台表示,公司大型板换产线预计12月份正式投产。
这条产线年产能1.5万台,此前公司口径是11月投产,现在落在12月。订单端,已经拿下北美一家头部暖通客户的一次侧板换订单,正在小批量交付,计划2027年起批量供货;国内也在推进多家云厂商的白名单准入。
产线投产是从样品走到量产的分水岭。小批量靠旧产线手工挤,批量订单必须有专线,产线一开,交付能力和成本才能上一个台阶。
卡点在客户验证。液冷部件一旦出问题就是整柜宕机,云厂商认证周期长,进了白名单就不轻易换,银轮在北美先拿到暖通巨头的单,等于借了一张通行证。
钱的问题要分开看。主业汽车热管理撑着收入,液冷收入眼下还小,利润的拐点要等2027年批量供货。
批量订单迟迟不落地,或者产线投产后利用率爬不上去,这条线就要降级。
专线开工、客户在排队,银轮的液冷值得看多,利润兑现要等到2027年。
评论