
拓荆出身沈阳,做薄膜沉积设备起家,在科创板上市,是国内薄膜沉积设备的头部厂商。
核心产品是PECVD、ALD和Gap-Fill CVD,用在存储、逻辑芯片的薄膜沉积工序。国产设备正处在从能用到好用、从单机到成套的阶段,薄膜沉积海外几家巨头占大头。
它缺的是PVD。主流薄膜工艺里,PVD一直是拓荆没覆盖的一块。
反对的理由在价格。无锡尚积100%股权评估25亿元,增值率289.84%,2025年净利润只有1260.03万元,静态市盈率约198倍,业绩承诺只考核收入,不考核利润。
20日拓荆表示,先进存储、先进逻辑薄膜沉积设备等高端产品交付规模持续扩大,收购无锡尚积股权的项目已获上交所审核通过。
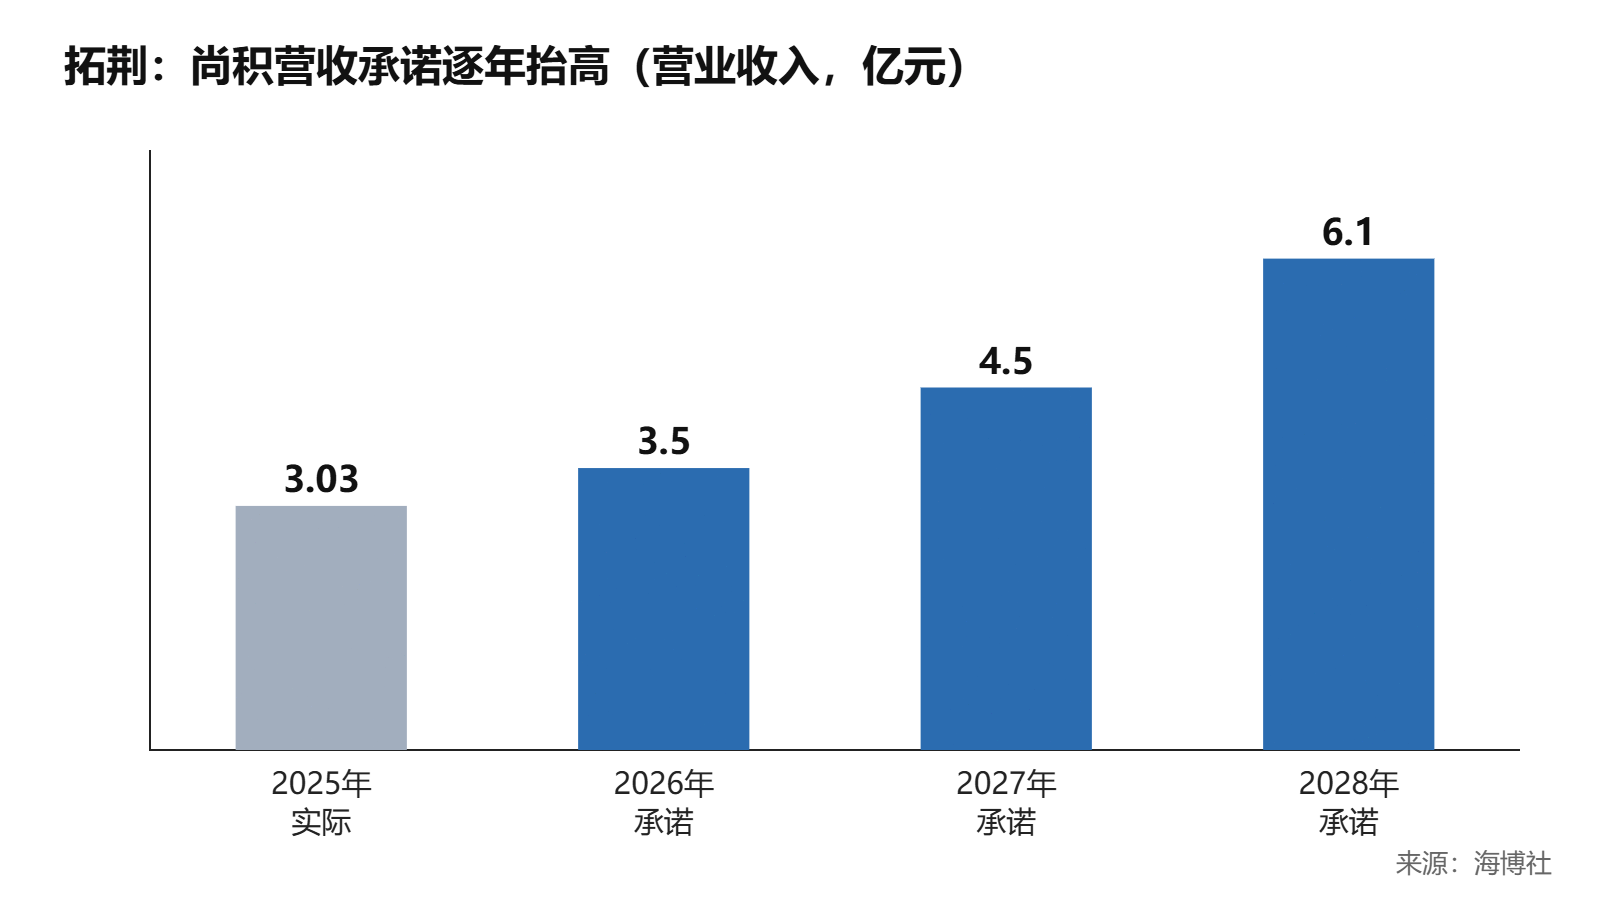
无锡尚积以PVD设备为主,2026年上半年PVD收入1.44亿元,已在功率半导体、MEMS和射频器件上批量销售。业绩承诺方承诺2026年到2028年营收分别不低于3.5亿元、4.5亿元、6.1亿元。
交易完成后,拓荆会形成薄膜沉积、刻蚀、键合、量检测的成套三维集成设备线。
晶圆厂买设备越来越看成套能力,一家厂能把几道工序配齐,联合调工艺更快,客户也省事,这是国产设备抢份额的关键一步。
PVD和刻蚀还能用在RDL、TSV、TGV这些三维集成工艺上,先进封装和先进存储扩产,正好用得上。
收购贵是真的,可补的是自己做要花好几年的产品线,用钱换时间。
无锡尚积收入承诺完不成,或者先进存储扩产放缓,这笔溢价就会变成负担。
单机变成套,交付在放量,拓荆看多,收购溢价要靠收入慢慢消化。
评论