
12日,江丰递交了香港主板上市申请。
按收入算,它在全球超高纯金属溅射靶材供应商里连续四年排第二,2025年全球份额10.3%。业务从靶材扩到了半导体精密零部件,客户是晶圆厂和设备厂。去香港再融一笔钱,江丰扩零部件产能就不缺钱了。
江丰2008年通过一家全球领先晶圆代工厂的认证,是第一家拿到全球前十大集成器件制造商和前十大代工厂认证的中国靶材公司。
靶材一旦进了产线,换供应商要重新验证,周期很长。
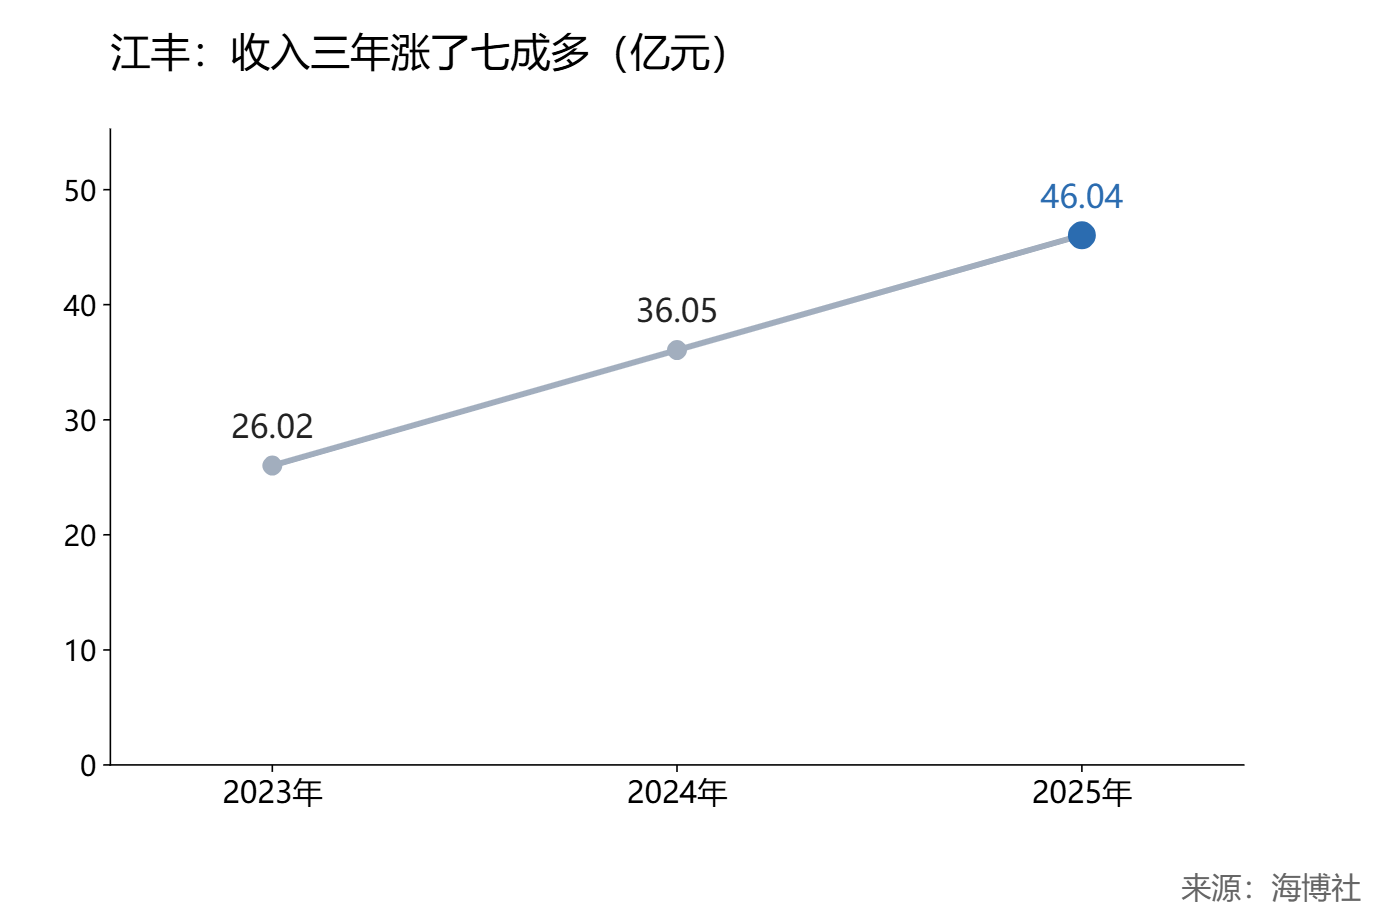
收入从2023年的26.02亿元涨到2025年的46.04亿元,今年上半年27.37亿元,比去年同期多了三成。利润涨得更快,上半年4.52亿元,同比多了七成多。
零部件是它的第二条线。设备国产化率在提高,零部件国产化跟在后面,这块比靶材的空间更大。
下半年收入增速掉到两成以下,或者零部件业务增长停下来,我就降级。
上半年利润多了七成多,钱已经在进账。零部件国产化才起步,后面的路还长。头部客户的名单都进了,这门生意越做越稳。
认证壁垒加上利润提速,江丰值得看多。
评论