跳到正文
海博社 Hyboox

海博社

海博社

号外:七天内安排重开霍尔木兹海峡

美国伊朗谈判取得突破了,美国原油可能大跌,股市可能企稳了。 卡塔尔媒体《新阿拉伯人报》援引卡塔尔和巴基斯坦调解方的消息称,间接谈判取得突破,美国代表团预计会到多哈加入,可能与伊方直接会谈。 重大突破: 伊朗在核问题上、美国在制裁上各走一步,然后开启直接谈判, 并在七天内安排重开霍尔木兹海峡。 卡塔尔还在劝伊朗允许联合国核查人员进入被轰炸的核设施,以此换取美方部分解除制裁。 据《华盛顿邮报》报道,美国副总统万斯提出愿与伊朗最高安全官员雷扎伊会面,商讨结束战争;如果双方同意直接谈判,地点可能在伊斯坦布尔或多哈。

引用到 X

美国一纸新规挡住了中国检测机构的生意,官方放话"必要时会反制"

美国联邦通信委员会(FCC)周四投票通过了一项新规,这次被挡在门外的是中国的检测认证机构——官方随即表态,如果美方一意孤行,会采取必要措施维护自身利益。 有关部门在周五的声明中表示,FCC近期反复出台针对中国的限制措施,不顾中方多次表达的反对意见,这种做法违背了两国领导人此前达成的重要共识,已经"严重损害"了中美经贸关系的稳定,也扰乱了全球供应链。 具体来看,FCC这次投票通过的新规,禁止位于中国以及其他被认定为"非对等"经济体的检测实验室、电信认证机构和实验室认可机构,继续从事与FCC相关的检测、认证或认可工作,新规将在2028年12月正式生效。 有关部门表示,此前已经多次提议与美方就建立双边互认协议展开谈判,但美方的回应"极其不建设性、消极"。声明同时强调,中方的大门依然对通过协商解决分歧保持开放,呼吁美方正视行业关切、尊重市场原则,与中方共同推动问题解决。 按照官方的说法,这类限制措施最终会推高检测成本、拉长产品交付和迭代周期,受伤的不只是中国企业,美国本土的企业和消费者同样会承担后果——这也是这类贸易摩擦类新规颁布后,中方惯用的论述角度:强调"伤敌一千、自损八百"。

引用到 X

AI CDS 利差上升就是2008年金融危机来了?

巴克莱银行(Barclays)发布了一份针对人工智能相关企业信用违约互换(CDS)市场的综合报告,指出随着资本支出的大幅扩张,AI相关企业的信贷风险已出现显著的重新定价,其CDS交易量及利差均呈现急剧上升趋势。 包括谷歌、亚马逊、Meta、微软、甲骨文等超大规模云计算服务商,以及AMD、博通、英伟达等芯片制造商在内的10家核心AI企业,目前仅占CDX投资级指数成分的8%,但已占到该指数隐含信贷风险的16%。 购买违约保护的成本已超过持有这些企业债券所带来的额外收益。 彭博也认为:彭博报道,这一反常现象主要由于大量未持有相关债券的机构(如进行对冲的股票基金和银行)正大举买入CDS,以对冲巨大的AI资本支出及相关贷款风险。 这显然是做空美国股市,过分夸大风险。 文章说博通CDS六个月上涨258%,AMD上涨177%,英伟达上涨172%。 如果按照六个月前约40个基点的近似起点计算: 博通:约40×3.58=143个基点。 AMD:约40×2.77=111个基点。 英伟达:约40×2.72=109个基点。 这意味着信用保护价格明显上涨。 但注意,这些是按约40个基点的近似起点推

引用到 X

国有大行交出史上最强季报,但分析师说这波高增长可能撑不了多久

在经济增长承压、贷款需求疲软的背景下,中国几家国有大行这个季度却交出了史上最强的单季利润——靠的不是放贷,而是息差回暖和债券投资的交易收益。 工商银行(全球资产规模最大的银行)三季度净利润同比增长10%,达到1119.6亿元人民币(约合168亿美元),是五年来增速最快的一个季度。其他几家大行也同样交出了两位数的增长,一扫此前多年利润停滞不前的局面。 这波反弹背后,是国有大行多年来一直在为宏观经济"兜底":主动下调房贷利率、为陷入困境的房地产开发商提供流动性支持、把信贷资源持续向政策扶持的制造业和绿色能源项目倾斜——这些"国家队"角色,一直在侵蚀银行自身的盈利能力,行业净息差一度跌到历史低位,远低于2023年设定的1.8%警戒线。 有分析师认为,大行三季度业绩确实超出预期,但这种强劲程度未必能持续——债市走强帮了不少忙,信贷需求疲软加上优质资产稀缺,促使银行把更多资金配置到债券上,带动了投资和交易收益的提升。 像工商银行这样的大行,三季度投资收益同比翻倍,达到197.8亿元人民币;净息差也小幅回升1个基点到1.29%,扭转了此前持续下滑的态势。资产质量方面也保持平稳,不良贷款率继

引用到 X

一家地方国企的流动性风波,正在拖累整个中国高收益债市场

中国高收益美元债市场这周正在经历一年多来最惨的一周,起因是一家地方国有地产集团传出了流动性紧张的消息,情绪一路蔓延到了整个板块。 截至周四,中国高收益美元债的平均价格这周已经下跌约1.9美分,创下2025年4月以来最大单周跌幅。不过周五早盘已经出现部分回暖迹象,有交易员透露,一些国企背景开发商发行的离岸债券价格反弹了约1美分。 这轮抛售的导火索,是市场传出这家总部位于广东珠海的国有地产集团正在和债权人协商推迟部分债务偿付,评级机构随后把该公司列入了负面观察名单,理由是再融资风险明显上升。这家公司100%由珠海当地政府持股,去年约一半的营收来自房地产开发和城市运营业务。 一位香港资管机构的联合创始人表示,中国高收益债市场这次是整体性下跌,压力已经传导到了其他大型中资企业发行的信用债上——机构不只是在抛售这家公司的债券,连广东省内其他资质偏弱的发行人、以及类似公司容易被卖出的债券,也一并遭到了抛售。 具体来看,这家公司2027年12月到期的离岸人民币债券,本周头四个交易日就暴跌超过40%,周四一度跌到票面价值54%的"困境"水平;不过有知情人士透露,公司已经向部分持有其逾期信托产品

引用到 X

黑石不是蠢,就是坏。

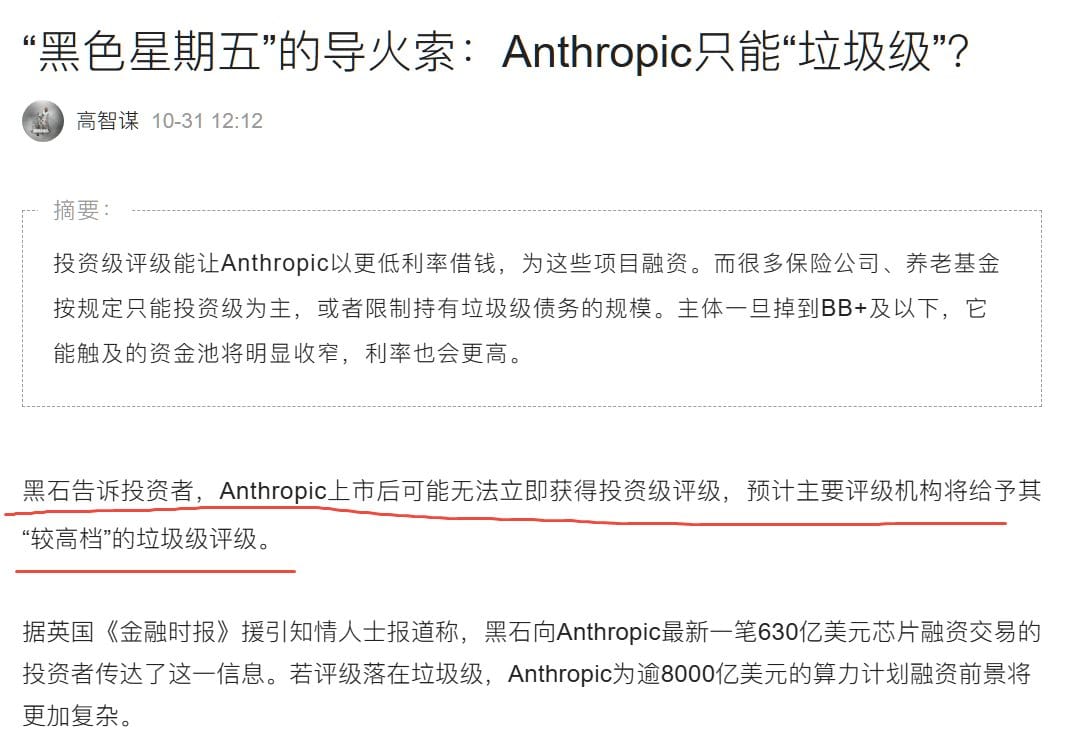
Anthropic被说成"垃圾级",纳指跌3.5%怪它? 周五纳指100跌了3.5%,群里一堆人在转那篇文章,说Anthropic只能拿垃圾级,AI要完。我看完直摇头,这账算错了。 BB+这个评级六月就有了,离投资级就差一档。当时那44亿次级债收益率8.5%,十月给黑石那笔票息开到10% 刚上市拿不到投资级很正常,优步熬到2024年8月才升上去。 我真正担心的就一个,次级债利率四个月从8.5%涨到了10%。剩下那90亿要是配不到10%以下,我再改口。

黑石不是蠢,就是坏。
来自 hyboox.com
引用到 X

制造业PMI又跌回荣枯线下,但高技术制造业这个分项却逆势走高

10月份的官方制造业采购经理人指数公布了,数字不太好看——从9月的50.1掉到了49.3,又回到了收缩区间,比市场原本预期的49.9还要差一些。 非制造业(建筑和服务业)的指标同样走弱,从9月的50.2降到49.7。这意味着四季度一开局,经济复苏的势头就出现了松动——此前三个月本来还有过一波温和反弹,这次算是把这点成果给打了回去。 细看分项数据,供给和需求两端都在走弱:生产指数环比下滑1.9个百分点到49.8,新订单指数下滑1.1个百分点到49.4。大型企业还勉强维持在扩张区间(50.2),但中型和小型企业的指数分别只有48.4和47.5,明显更吃力。 有意思的是,高技术制造业这个分项反而逆势扩张,录得51.3——在整体制造业收缩的背景下,这个分项的坚挺显得格外突出,某种程度上说明产业升级的方向没有变,只是传导到整体经济的速度还不够快。 这份数据公布前,官方已经陆续加码了几轮支持政策:给中小企业和消费者提供更多信贷支持,给部分购房者提供房贷补贴,再加上追加地方政府的专项债额度。"六大网络"这类重大基建项目也在加紧推进,有关部门也释放了信号,必要时还会有进一步的措施跟上。 今年

引用到 X

货币当局悄悄换了"锚",新披露的隔夜利率比老基准还低

在中国股债市场双双承压的节骨眼上,货币当局周五做了一件筹划已久的事:把政策利率的"锚"从7天期逆回购,切换成隔夜逆回购,并且是史上第一次公开这个隔夜利率的具体数字。 公告显示,隔夜逆回购利率为1.25%,比此前的7天期基准1.4%还要低。其实早在今年6月第一次做隔夜操作时,这个利率就已经是1.25%,只是当时没有公开。公告还透露,从下周一起,隔夜逆回购操作会变成每天都做,7天期逆回购则会从"固定利率"改成"多档利率",使用频率也会降下来,主要留给缴税期、月末这类流动性紧张的特殊时点。 这次切换并不算意外,早在10月货币当局就已经释放过明确信号,算是酝酿多年的利率体系改革的一步,目的是让政策利率框架更贴近其他主要经济体的通行做法。但切换的时点确实让不少分析师措手不及——此前有机构预计这个过渡怎么也要再等几个月,毕竟隔夜操作的频率需要逐步提高才行。 公告当天,中国10年期国债收益率从1.64%小幅回落到1.63%,30年期国债期货则创下3月以来最大单日跌幅——债市这几天本身就不太平,因为市场正在消化一家国有地产集团流动性紧张的消息,相关传闻一度让市场情绪变得脆弱。 有分析人士认为,

引用到 X

收藏到桌面