跳到正文
海博社 Hyboox

海博社

海博社

今天A股大跌的原因:

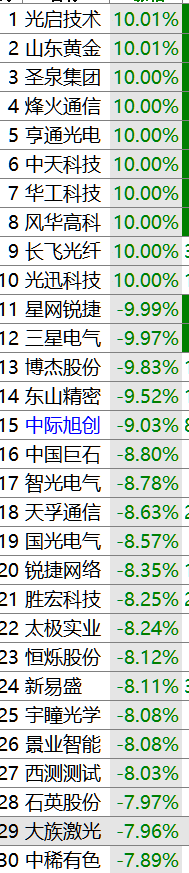
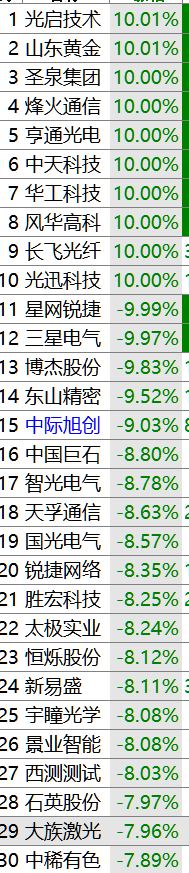
前期抱团的股票崩盘,AI算力、光通信大跌,引发高估值的科技下行,导致全市场大跌。 CPO、铜缆高速连接、通信设备、元件下跌最猛。 驱动大跌的导火线:9月25日美国数名参议员提出S.5548法案,涉及限制联邦国家安全系统采购部分中国光模块企业产品,中际旭创、新易盛等被市场直接映射。 亨通光电66.36亿元定增,光纤不是Chokepoint,是一个可以快速扩产的周期产品。 Time to Power导致的芯片等高估值疑问,如果没有电力,数据中心不能正常运营,那整个交付周期就延长。 没电要货干什么? 今天下跌非常有意思: 光通信利空 → CPO/通信先跌 → AI硬件估值压缩 → 半导体、电子一起跌 → 创业板/科创50权重下跌 → ETF被赎回/量化降仓 → 原本没有利空的成长股也被卖。 中际旭创 −9.03%、天孚通信 −8.63%、新易盛 −8.11%,这是主线核心资产; 三星电气、博杰股份、东山精密、智光电气、石英股份、大族激光也一起大跌。 风险因子的扩散, 最后导致5000多家下行。 那些是真正的风险? AI需求,依然不错,可能800G/1.6T需求错杀。 S.

今天A股大跌的原因:
来自 hyboox.com
引用到 X

亨通光电拟募资不超过 66.36亿元,光纤供不应求的局面可能缓解,导致光纤标啲大跌。

2026光纤涨价 → 龙头利润暴增 → 龙头集体扩产 → 2027/2028供给释放 → 光纤价格见顶 → 超额毛利率回落。光棒是主要的卡点,现在大家扩产,可能利润会见顶、asp回落,中长期见顶。 长飞H股一度跌逾16%。 瑞银的调研可能仅仅是一家之言,或者别有用心。 他认为:现有厂商新增有效光纤产能,从投资到形成有效供给仍可能需要 2—3年; 新进入者甚至超过3年,主要瓶颈包括核心设备、工艺know-how以及高端光纤良率。与此同时,AI数据中心需求越来越集中于G.657.A1/A2等高规格产品,而不是传统G.652D。 光纤的核心是光棒,真的需要203年才能进入投产?历史证明,通2018年的预制棒扩能是18个月,现在可能一年就能扩产。亨通内蒙古二期甚至今年底价可以投产。 瑞银讲的还真的不能全信。

引用到 X

大金重工

海风做的的还可以,可惜欧洲在反倾销,这是最近股价下跌的原因。 大金同时好造船,已经有24艘新船,120亿的合同,明年开始交付,会形成自有运输、国际商船制造第二条盈利曲线。 说是第二盈利曲线,不准确,因为有码头、大构件能够导致单桩/导管架出口成本下降,这也是毛利上升的原因。

引用到 X

下周前瞻,A股迎来大反弹

A股有三个交易日,然后说国庆长假。 2024年924的环境,和现在有点类似, 关键不在于政策规模一定要特别大,而在于它能否同时改善三个预期: 经济增长预期、流动性预期和企业盈利预期。 财政端可能会继续加码、地产继现在有企稳的迹象了,指数层面可能先修复,随后资金再向AI、电力设备、半导体、消费和顺周期等高弹性方向扩散。 关注3900点失而复得,再次冲击4000点。

引用到 X

特朗普拒绝了霍尔木兹海峡开放,并没有拒绝谈判。

就是谁先放开,谁叫输了,没有人想先让一步。 胡塞现在还在搅和,美国压力变大了。 谈判和中期选举关联不是很大,伊朗想用中期谈判让美国先让一步,可特朗普不吃这一套。 我认为谈判是一定的,可能会边谈边打,最终伊朗会接受美国的大多条件。 原油的价格我认为基本上没有上升的空间了。

引用到 X

Super AI is better than AI ?hahah

9月22日,特朗普就征集过名字的问题,当时有 “Super Intelligence”“Extreme Intelligence”“Superior Intelligence”,三个。 “SI,看看这个能不能流行起来……看看我到底有没有这个权力,也许有,也许没有。”,一个总统能改变一个行业的名字? 有人提醒过他,“总统先生,Superintelligence这个词已经被用了几十年,而且专门表示超过人类的智能。” “Let's see if that goes.” “先这么叫着,看大家吃不吃这一套。” AI,机器表现出的智能行为 AGI,通用的智能行为 SI/AIS :超过人类的超级智能行为 这是三个等级,特朗普干脆就搞一个等级。 就像汽车不好听,以后都改成F1. AI ≠ AGI ≠ Superintelligence。 虽然中美现在官方都使用超级智能,但学术界估计不会买账, AI时代 → SI时代 AI race → SI race AI infrastructure → SI infrastructure 这中间还有距离,我估计流行还需要几年,需要AI真正变成S

引用到 X

网友sl­e­e­py:高盛给这轮 AI 基建定了个 KPI。

1GW 算力,一年得挣 116 亿美元。 按照高盛的算法,如果这轮巨额 AI Ca­p­Ex 最后要做到 15% RO­IC,那么 2028 到 2030 年,大厂们需要创造大约 1.42 万亿美元可清算收入。 高盛认为,按照现在的数据中心建设规模,平均每 1GW 算力对应的收入要求大约就是 116 亿美元。只要能做到这个水平,这轮疯狂买卡、建机房、拉电网的钱,账面上是能回来的。 更关键的是,钱甚至已经有一部分排队等着付了。 高盛估算,目前大约 59% 的收入要求已经可以被云厂商现有 ba­c­k­l­og 覆盖。换句话说,这轮 AI 基建并不是先把几万亿美元扔进去,再祈祷以后有人来用。客户订单已经堆在那里,接下来主要看这些合同到底能兑现多少。 所以 AI Ca­p­Ex 是不是泡沫,现在越来越不能只看「花了多少钱」。 真正要看的是另外一场赛跑。 GPU 在折旧,模型调用价格在降,单位算力越来越便宜。与此同时,AI 的使用量也在暴涨。 如果需求膨胀得比算力贬值得快,

引用到 X

我认为,网上都解读错了,即使所有的都没谈话,但这句话,已经确立了g2关系,这是历史上从来没有的。

基于尊重、公平、对等的建设性战略稳定关系 连这一点都看不出来,还jb的虾逼逼,都没逼到调上,都得虾扯蛋。 这说的是什么意思,对等,美国终于承认对等了。 连这点都看不出,还解读个毛,,,,, 世界分两个部分,中国美国和其他部分 谁也不怕谁,而且台湾注定要回来了,这点太明显了

引用到 X

收藏到桌面