跳到正文
海博社 Hyboox

博克船长

博克船长

招商轮船卡气二期首制船命名,6艘LNG船中的第一艘,机会在交付与运营

据招商轮船消息,10月28日至29日,招商轮船在韩国三星重工订造的“卡塔尔能源LNG运输船二期项目”(简称“卡气二期项目”)首制船命名仪式及相关活动,在韩国巨济岛和釜山举行。 “LEKHRAIB”轮是招商轮船与卡塔尔能源合作的LNG项目6艘17.4万立方米LNG运输船中的首制船,也是招商轮船与三星重工首次携手的重要成果。 该轮交付后,将为卡塔尔能源提供长期LNG运输服务。 这里要分清:现在是命名仪式,船还没有交付,6艘船里目前只是第一艘;交付之后才开始产生运输收入。 摘要里没有给出租约的期限和日租金,也没有给出船价,我这里未获取,所以这个项目对招商轮船利润的贡献,没法判断。 同一周,俄罗斯延长柴油出口禁令、印度调整油品出口税,能源贸易的规则在变化。LNG运输是长期合约,和这些短期的变化不是一回事。 看机会,先看首制船的交付时间和后续5艘船的节奏,再看公司披露的租约情况。以上内容来自招商轮船消息,具体以公司披露为准。

引用到 X

福莱新材触觉传感器月产能超万套,正筹划新建产线,机会在订单兑现

记者从福莱新材获悉,目前公司触觉传感器月产能已超万套,且今年下半年的交付速度明显快于上半年。 公司目前正在筹划增加夜班并新建产线,预计明年需要2到3条触觉传感器产线,以满足在手及潜在订单。 这段话里的信息:月产能超万套,是现在的水平;下半年交付比上半年快,是节奏的变化;明年需要2到3条产线,是公司的判断。 但是,摘要里没有给出订单金额、客户和收入占比,也没有给出每套的价格,我这里未获取,所以触觉传感器能给福莱新材带来多少收入,没法判断。 “在手及潜在订单”这个说法里,包含了已经拿到的订单和还没有落地的订单。潜在订单不等于订单,这一点要分清。 看机会,先看三季报和年报里触觉传感器的收入,再看新产线的建设进度。增加夜班和新建产线,是产能的动作,业绩要等订单兑现。 另外,触觉传感器的下游应用,摘要里没有说明,应用的领域不同,需求的稳定性也不同,这一点需要后续看公司的披露。 以上内容来自财联社记者对福莱新材的采访,具体以公司披露为准。

引用到 X

东北前三季度进出口9952.6亿同比增8.7%,外贸的机会在连续稳定

沈阳海关消息,今年前三季度,东北地区货物贸易进出口总值9952.6亿元,同比增长8.7%,规模创历史同期新高。 其中,东北地区出口4995.5亿元,进口4957.1亿元,进出口双向协同、均衡发展。 月度方面,今年以来东北地区外贸月度增幅均保持正增长,月度进出口值已连续7个月超1000亿元。 算一个数:出口减进口,约38.4亿元,也就是说东北地区的出口和进口基本持平,顺差很小。这是用公布的数字算出来的。 具体是哪些商品在出口、哪些在进口,摘要里没有说,我这里未获取,所以结构上的变化,只能等后续的海关数据。 同一时间,第140届广交会第三期开幕,外贸的消息比较集中。外贸的数据看起来稳,但能不能延续,要看外部需求和订单。 另外,月度进出口值连续7个月超过1000亿元,说明增长是持续的,不是某一个月的冲高,这一点比单月的增速更有参考价值。 看机会,先看第四季度能不能保持月度正增长,再看进出口结构的变化。以上数字来自沈阳海关,具体以官方数据为准。

引用到 X

深市三季报净利10750亿同比增19.27%,433家利润翻倍,机会在质效提升

截至2026年10月31日,深市2904家上市公司披露了三季度报告,共计实现营业总收入17.49万亿元,同比增长10.62%。 共计实现净利润10750.67亿元,同比增长19.27%,增速高于营业总收入8.65个百分点,业绩改善由规模扩张进一步转向质效提升。 其中,深市逾七成公司盈利,近五成公司利润增长,433家公司利润翻倍。 算几个数:净利润除以营业总收入约6.1%;433家除以2904家,约14.9%,也就是约七分之一的公司利润翻倍。 这里要看清:净利润增速19.27%,高于营收增速10.62%,说明利润率在提升。但“近五成公司利润增长”也意味着,有一半左右的公司利润没有增长,分化很明显。 摘要里没有给出具体是哪些行业贡献了增长,我这里未获取。同一周,5500家公司的三季报显示电子和有色等行业的净利润增幅居前,可以对照着看。 看机会,先看利润翻倍的公司是低基数还是真的订单驱动,再看四季度能否延续。以上数字来自界面新闻,具体以交易所披露为准。

引用到 X

中信证券说银行板块有望重估,公募持仓升至1.93%,机会在确定性

中信证券研报称,7月以来,市场风格再平衡,银行板块表现明显回暖,绝对收益和相对收益均录得较好表现,公募机构持仓亦明显回升0.92个百分点至1.93%,处于2025年第三季度以来的最高水平。 中信证券认为,板块存在市场风格、资金面改善、经营预期稳定的多重共振影响。 投资策略上,银行股短期受资金影响波动加大,但中期方向受基本面及配置型资金牵引,板块有望从“高股息防御资产”向“高确定性权益资产”重估,预计全年仍将演绎估值上行方向。 这里要分清:持仓回升到1.93%,是已经发生的数据;“有望重估”“预计估值上行”,是券商的判断。 另外,1.93%是公募持仓占比的水平,摘要里没有说明统计口径和对比基准,我这里未获取,所以这个持仓处在什么位置,只能看它自己说的“2025年三季度以来最高”。 同一天,42家上市银行三季报全部披露,营收和利润双增长。基本面的数据,和研报的观点方向一致。 看机会,先看银行的净息差和资产质量,再看公募持仓是否继续回升。以上内容来自中信证券研报,属于券商观点,不构成对收益的承诺。

引用到 X

长鑫科技第六代DRAM平台完成工程样片验证,基于4F²架构,机会在量产节奏

长鑫科技10月30日在第三季度业绩交流会中透露,在4F²垂直沟道DRAM架构取得关键突破的基础之上,第六代工艺技术平台已完成工程样片的验证。 此前长鑫曾在学术论坛上介绍4F²架构进展,这次是首次宣布第六代工艺技术平台基于4F²架构。 按照产业实践,工程样片验证完成,意味着该平台核心性能指标已在真实晶圆上达到设计预期,在客户端完成验证后可进入规模量产阶段。 这里要看清楚:现在完成的是工程样片验证,还不是量产。后面还有客户端的验证,之后才是规模量产。 摘要里没有给出量产的时间表、良率和产能,我这里未获取,所以这项进展多久能变成收入,没法判断。 同一场业绩会上,长鑫还透露,已与多家头部客户协商长期供货协议。技术进展和客户协议,是两条不同的线。 看机会,先看客户端验证的结果和量产时间,再看公司披露的产能。技术节点是方向,量产和良率才是业绩。 另外,DRAM的制程节点从样片到量产,一般要经过客户验证、良率爬坡几个阶段,每一阶段都可能有延迟,所以时间表上要留有余量。 以上内容来自长鑫科技业绩交流会,具体以公司披露为准。

引用到 X

救市继续放大招?

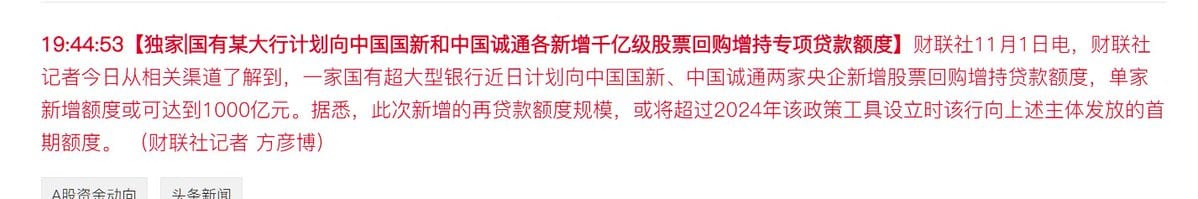
国新和诚通,如果各新增1000亿级回购增持贷款,共计2000亿,是6-9月份搞的三倍。 国新、诚通是国资委监管的国有资本运营公司,钱的杠杆来自央行的回购增持再贷款,所以准确说法是国资委加央行体系, 000亿元只是一家银行的额度,其他大行如果跟进,上限还会更高。 这两个属于专业级的操盘手,水平相当高,比我高,只是我没这么多资金。 北方华创,国新2024年年报首次进入前十大,持股市值24亿元左右;到2026年一季度末超过100亿元,持股占3.15%。 现在救市的有四个力量: 中央汇金:买宽基ETF,平准急跌。 互换便利资金:承接恐慌盘,阶段性进出。 国新、诚通:个股为主,按年持有,做央企市值管理,抬估值中枢。 险资:长钱,买高股息,赚的是票息。 最近三季报中,国资委新进入的,从三季报报表中看到的。 中国国新 东方电气、长电科技、中船特气、中国联通、招商轮船、五矿发展、烽火通信、东方钽业、中国石油 中国诚通 内蒙华电、国电南瑞、中航光电、国博电子、中国动力、华大九天、海油发展、中瓷电子、中材国际、云路股份、时代电气

救市继续放大招?
来自 hyboox.com
引用到 X

国内首款基孔肯雅病毒抗原检测试剂盒获批,检测的机会要看放量

广药集团消息,旗下达安基因研发的“基孔肯雅病毒抗原检测试剂盒(胶体金法)”通过国家药监局的三类医疗器械注册审批,这是国内首款获批上市的基孔肯雅病毒抗原检测试剂盒。 先说清楚这条消息:说的是获批,也就是拿到了注册证,不是已经产生收入。从拿证到进入医院和疾控、形成销量,中间还有渠道和需求的问题。 同时,孟加拉国的登革热疫情持续蔓延,刚果(金)的埃博拉疫情已致5026人死亡。海外的传染病消息很多,但和国内检测产品的需求,并不是直接对应的关系。 摘要里没有给出产品的价格、产能和销售计划,也没有说明这个产品会为达安基因带来多少收入,我这里未获取。 另外,基孔肯雅是蚊媒传染病,需求是不是持续,要看国内疫情的实际情况,而不是只看获批。 看机会,先看产品的招标和进入医院的进度,再看公司披露的收入。首款获批说明准入已经完成,放量才是下一步。 还有一点,医疗器械获批之后,进入医院还要经过采购、招标等流程,这些流程的时间并不确定,所以获批到收入之间,通常有一段不短的距离。 以上内容来自广药集团消息,具体以公司披露为准。

引用到 X

北京10月二手房网签13081套同比增8.2%,机会看热度能否延续

北京链家研究院根据北京市住建委官网数据统计,10月北京市二手住宅网签量为13081套,同比增长8.2%,环比下降17.0%。 链家研究院的分析师解释:网签量环比下降,主要受统计因素影响,10月份工作日数量少于正常月份,网签量下降是正常现象。 实际上,10月二手房市场热度相较9月份还有所提升,链家实际签约量环比有小幅增长。价格方面,10月二手住宅成交价格走势总体平稳,多数城区价格保持稳定或略有波动。 倒推一下:同比增8.2%,去年同期约1.2万套;环比降17.0%,9月约1.58万套。这是用公布的数字推算的,不是官方原话。 这里有个要点:官方网签数据是下降的,机构口径的实际签约是小幅增长。两个口径的方向不同,原因是工作日数量。看数据要先看口径。 摘要里没有给出新房和其他城市的情况,我这里未获取,所以这只是北京二手房一个城市的信号。 看机会,先看后续月份的网签量,等工作日因素消除以后,数据会更可比。以上数字来自北京链家研究院,具体以官方数据为准。

引用到 X

小鹏10月交付5.02万台创历史新高,环比增22%,机会在新高之后的持续性

小鹏集团公布,2026年10月共交付新车50237台,环比增长22%,同比增长20%,创单月交付量历史新高。 倒推一下:环比增长22%,9月大约是4.1万台;同比增长20%,去年同期大约是4.2万台。这是用公布的数字推算的。 把两个增速放在一起看:环比增22%,同比增20%,说明10月的水平比上个月和去年同期都高出约两成。 同一天,零跑交付106127台,同比增长51%。放在一起比较,小鹏的同比增速相对低一些,但绝对数字创了自己的新高。 摘要里没有给出各车型的占比和海外销量,我这里未获取,所以新高是由哪些车型带来的,没法判断。 看机会,先看11月能不能守住5万台,再看公司之后的盈利和现金流。创新高是起点,能不能保持,要靠新车型和渠道。 另外,创新高的同时,竞争也在加剧,同行零跑、小米、理想的数字都在公布,价格和配置的比较会越来越直接,新高之后的压力不小。 以上数字来自小鹏集团公布的10月交付成绩,具体以公司披露为准。

引用到 X

东风本田10月终端销量1.7万台,同比降41%,合资车企的机会在止跌

东风本田公布,2026年10月终端销量为17026台,环比增长16.9%,上年同期为28896台。 算一下同比:17026相对28896,下降约41%。这和标题里的“同比降逾四成”是一致的。 再倒推一下环比:10月比9月增长16.9%,9月大约是1.46万台。这是用公布的数字推算的,不是官方给出的9月数据。 这组数字里有两层意思:和去年同期比,销量还是大幅下滑;但和上个月比,已经出现了回升。一个是同比的深坑,一个是环比的修复。 摘要里没有给出新能源车型的占比,也没有给出库存和价格方面的信息,我这里未获取,所以回升能否持续,现在没法判断。 同一天,零跑和小鹏的交付都在增长,新旧车企的差别比较明显。合资品牌面对的,是新能源车型接棒的速度问题。 看机会,先看11月能不能继续环比增长,再看同比的降幅有没有收窄。只有连续几个月降幅变小,才算止跌,一个月的环比回升还不够。 以上数字来自东风本田公布的10月终端销量,具体以公司披露为准。

引用到 X

收藏到桌面