11月11日PCB板块继续反弹,沪电涨停。上游的电子布越来越紧,普通布已经不够用,高端特种布更要排队等货,新产能短期出不来,价格可能还要涨。
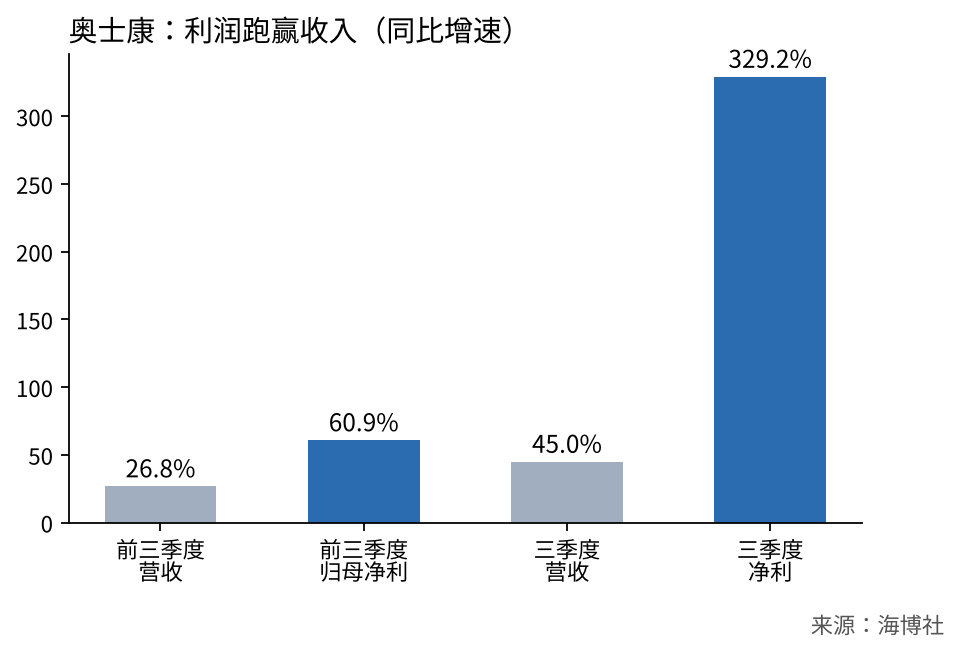
奥士康三季报里单季净利润3.72亿元,同比增长三倍多,利润跑得比收入快得多。
很多人担心上游涨价吃掉PCB厂的利润,我反而看好奥士康,原因就在这份财报。前三季度营收51.13亿元,增长26.83%,归母净利4.54亿元,增长60.87%,三季度单季净利增速是营收的七倍多。
利润跑这么快靠两样,一是卖的东西变贵了,AI服务器用的高多层板越卖越多,二是成本涨的时候它能提价,毛利率被抬了上去。
能把涨价转给客户,说明它在客户那里说得上话
电子布越紧,这个本事越值钱,没议价能力的小厂只能自己扛。它在泰国和肇庆还在投高端产线,追兵也有,超颖的高阶板正在认证和小批量供货。
估值上头部AI类PCB滚动市盈率30倍左右,接近2022到2024年熊市的上限,不便宜,也不算离谱。
好公司也得等个好价钱
三季度利润已经进了报表,议价能力在变强,高价值板子的占比也在加速往上走,三条都说得通。PCB里机会可能更多在奥士康这种已经兑现的,我会继续跟踪四季度电子布价格和泰国产能爬坡。
评论