跳到正文
海博社 Hyboox

海博社

海博社

芯片股全球暴跌,港股却逆势涨了

今晚这盘面有点意思:芯片股美股三天跌了12%,纳斯达克100从高点已经回撤10%,正式进入技术性回调。亚太跟着遭殃,韩国科斯达克跌了快4%,三星、SK海力士这两家芯片巨头都跌超4%。 但同样是亚太,港股恒生指数今天逆势涨了0.5%,上证反而跌了1%。同一个"AI泡沫担忧"的大背景下,A股和港股走出了两条路。 离岸人民币也跟着跌了0.4%,跌破6.67——跟白天那波"暂停键"逆向而行,说明外部避险情绪这时候比国内政策动作影响更大。 有分析师说得挺到位:这不是大家放弃AI这条主线,而是资金从"拥挤交易"里往外挪,不是全面撤退。中美中期选举前这一周,市场本来就容易风声鹤唳,接下来这几天大概率还有得颠簸。

引用到 X

救市工具又上线,这次股民没那么买账

CSI300十月跌出十年最差单月,又连跌12周破了纪录,这回官方是真坐不住了。 把2024年那套救市工具又翻出来了:给券商、基金、保险公司开了个"以资产换流动性"的互换便利,专门用来买股票;回购增持贷款利率也从1.25%砍到1%,还直接定成了长期工具,不是临时的。单这个互换便利,已经有超过1000亿人民币的额度被申请走了。 但这次市场反应没2024年那么给面子。周二CSI300几乎没动,科创50反而跌了3.2%,说明大家对"熟悉的配方"没那么激动了。 说白了,这类工具能稳住流动性和情绪,但改不了基本面的趋势。经济增长动能、信贷脉冲这些硬指标不起来,光靠放水式的工具撑盘,撑一时撑不了一世。 这次市场的冷淡反应,倒是挺诚实的——说明大家开始看基本面了,不只是看官方动作。

引用到 X

A股7轮大熊市是如何结束的?

2001到2005年那一轮跌得最久,整整四年,指数从2245点跌到998点。 那几年经济明明高速增长,股市却一直往下跌,问题出在当时大部分股票不能流通,上市公司质量也差。 直到2005年开始股权分置改革,才算翻身。 2007到2008年那一轮跌得最狠,从6124点跌到1664点,一年里跌掉了七成多。 前半段是泡沫太大,加上央行不停收紧; 后半段碰上美国次贷危机,全球一起崩,最后靠降息和四万亿刺激托了起来。 2009到2013年是四万亿的后遗症:刺激退潮以后产能过剩,银根又收紧,市场一直阴跌磨底。 2011年前后还叠加了欧债危机,那一年A股是全球表现最差的市场之一,不过银行、白酒这类业绩稳的股票跌得少。 2015到2016年那一轮跌得最快。 上一波牛市靠借钱炒起来,一去杠杆就爆仓,下跌引发平仓,平仓又带来下跌,经常千股跌停。 后来熔断机制又火上浇油,国家队拿出近两万亿救市才稳住。 2018年是金融去杠杆加上中美贸易战,股市几乎全年单边下跌。 2021到2024年则是防疫、房地产调整、行业监管和人口问题一起压下来,跌幅不算最大,但磨了三年,熬得人最难受,直到2024

引用到 X

人民币这波13连涨,官方突然按了暂停键

人民币在岸汇率周二终于跌了,之前连涨13天,创1996年以来最长纪录。涨得太猛了,官方这次是真出手了。 货币当局宣布,把银行外汇存款准备金率从4%上调到6%,11月15日生效,一次性从市场抽走大概240亿美元的外汇供给。说白了就是逼着银行多囤点外汇,别都拿去换成人民币。 有分析认为,这不是要让人民币掉头,而是嫌涨得太快想踩刹车——今年人民币对美元已经涨了超过4%,跑赢了亚洲大多数货币,出口强、企业结汇猛,是主要推手。 也有分析提到一个有意思的点:这个时点正好卡在美国中期选举前,油价又走低,民主党如果选情占优对美元不是好消息,官方这时候出手控涨,时机上不像巧合。 240亿美元,相比今年每月大概300亿美元的净结汇规模,其实不算大手笔,更像是个信号。信号归信号,后面市场失衡要是还在,官方手里显然还有牌没打。

引用到 X

是不是真的第三次世界大战来了?

特朗普要用核武器打击伊朗? 福克斯新闻主持人塔克·卡尔森,1X上发帖,说美国政府在以色列总理施压下,可能在几天内对伊朗中部的镐山地下设施发动核打击。 理由是镐山上方有约300英尺(约91米)的花岗岩,美军常规武器打不穿,"唯一的军事选项就是核打击"。 他还说美国总统大概率在11月7日前做决定,美国副总统和特使在劝他走外交路线。 他另外指称,美国政府自2月以来悄悄修改了核政策,让首先使用战场核武器变得更容易。 美国总统10月31日确实点名还要"处理"镐山,说"10分钟内就能搞定",11月1日又在竞选集会上说"某个时点"要对伊朗"施以重锤"。 纽约时报》报道,美以已经制定了中期选举(11月3日)之后为期约三天的密集打击计划,目标包括核设施、导弹和无人机库,以及可能的能源设施。另有报道说,美方已提醒海湾盟友,最早11月4日可能空袭。 我认为,特朗普如果不能在APEC峰会前,拿下伊朗,不排除用核武器。 伊战争自2月28日打响至今已近250天,霍尔木兹海峡持续封闭,这让美国很丢脸。 第三次世界大战要来了,有三个原因: 一是:核武器不扩散条约作废了。1945年以来,没有任何国家

引用到 X

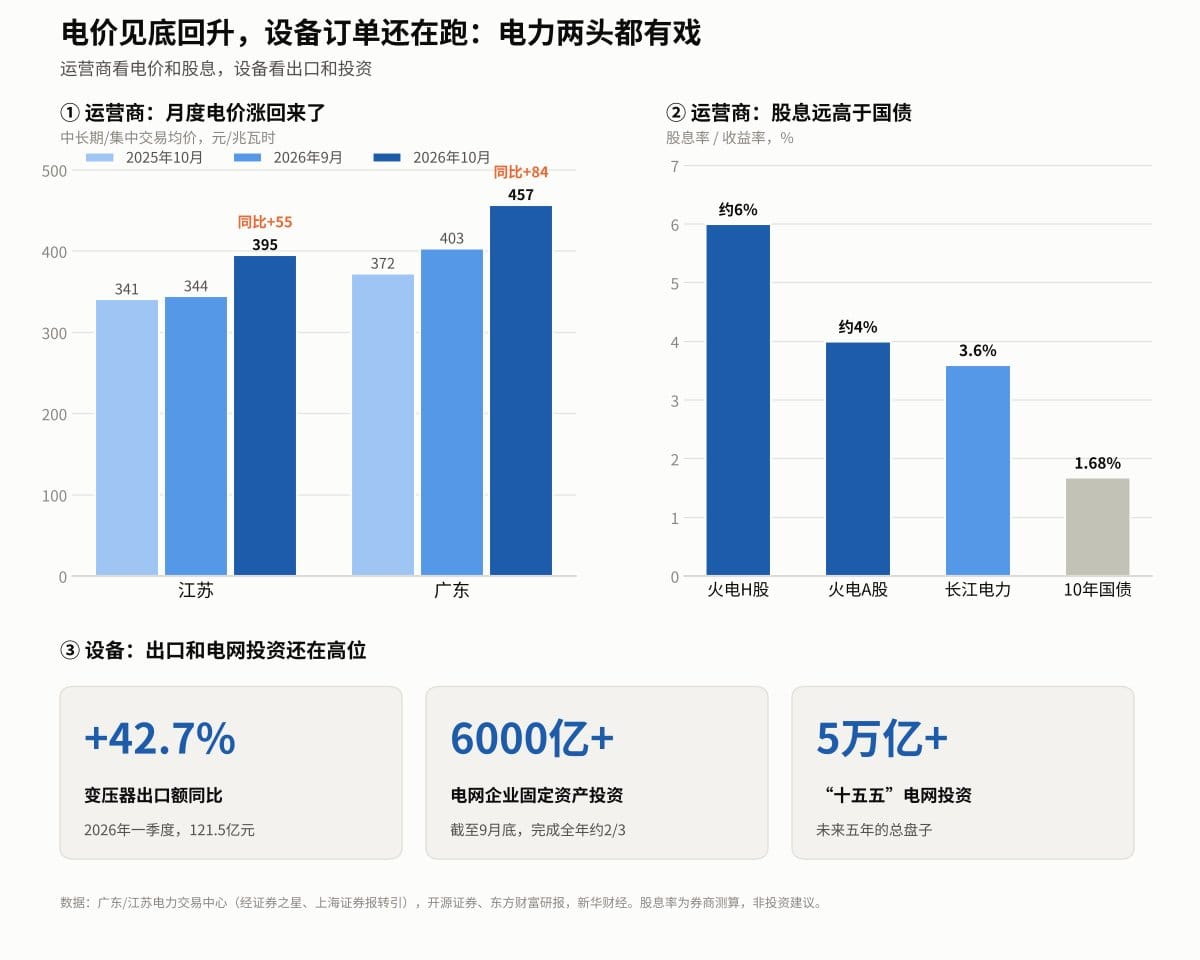
大摩研报说全球电力超级周期被市场低估了,能创造5000亿美元价值。

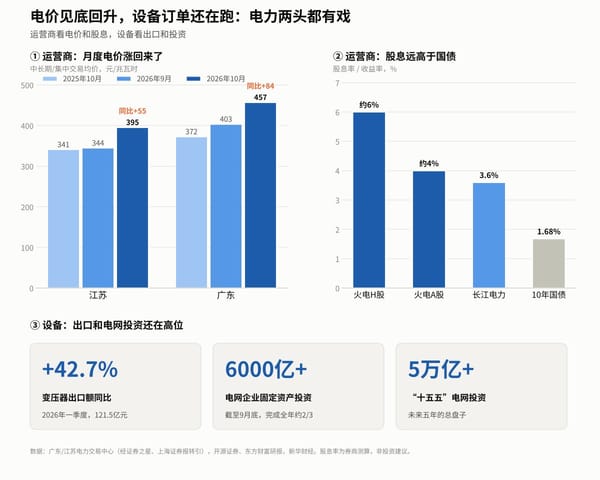
大摩今年为了做空港股电力股,硬说电力有泡沫,现在又说电力被低估。 说一套做一套,外资这轮大跌买了不少。 其实基本面一直没变,明年是业绩放量一年 2030年全球用电36万亿度,一年涨4.2%,亚洲吃掉六成多。而且火电还占全球一半,亚洲数据中心六成的电靠煤和气。 前两年涨的是变压器、燃机、电网设备,大家抢着买。 现在设备贵了,发电厂开始提价。今年中国还是电价底部,电价涨个20%,云厂商利润才少1%左右,买家不在乎。 现在手里有稳定电源,就是好生意。有核心技术的设备商,也不错。 年底各省2027年长协陆续出结果,先看看江苏、广东。

大摩研报说全球电力超级周期被市场低估了,能创造5000亿美元价值。
来自 hyboox.com
引用到 X

11月2日,川普在林肯纪念堂倒影池讲话:“我们在伊朗问题上赢了,轻松赢了……他们想达成协议,这事有可能成。”

同一天,副总统万斯在安德鲁斯联合基地对记者说,他一小时前刚和川普通过话,“总统和我都对谈判达成协议的前景相当乐观”。 市场先给了反应。据路透社,布伦特原油当天收跌8.66美元,跌幅7.6%,报104.77美元。 中东和平了?

引用到 X

一次全国摸底,让中国手里的战略金属家底厚了一大截

稀土卡别人脖子的故事讲了很多年,现在轮到更多种战略金属,可能也要加入这份清单了。 据官方最新通报,经过一轮覆盖全国的资源摸底复核,中国黄金、镍、铼等多种战略资源的探明储量出现大幅增长。其中铼资源保有量增幅超过200%,黄金和镍新增的探明储量,分别相当于50个和30个大型矿床的规模。 镓、铟、钽、钒等金属同样录得增长,新增规模均相当于10个以上大型矿床——这些增量,主要来自对共伴生矿、低品位矿和难利用矿的重新评估,而不是全新矿源的发现,某种程度上说明过去被“浪费”掉的资源,正被重新盘活。 这项历时一年的摸底工程,覆盖了17种战略性矿产、超过1800个在产矿山及大中型矿区,调动了100多家机构、近2000名调查人员,范围横跨27个省区市。放在稀土管制、关键矿产争夺日趋激烈的大背景下,这样一次系统性的“摸家底”,本身就很能说明问题。 更值得关注的是一项新发现:在新疆百城,中国首次探明了古河湖相锆石砂矿,这有望大幅提升国内锆石的自给能力。锆石是提炼锆的原料,长期以来中国高度依赖进口,而锆正是核反应堆燃料棒包壳和航空航天耐高温合金的关键原材料。 铼同样是不可或缺的战略金属,主要用于喷气

引用到 X

这位投资大佬说,中国政策工具箱里还有张牌一直没打出来

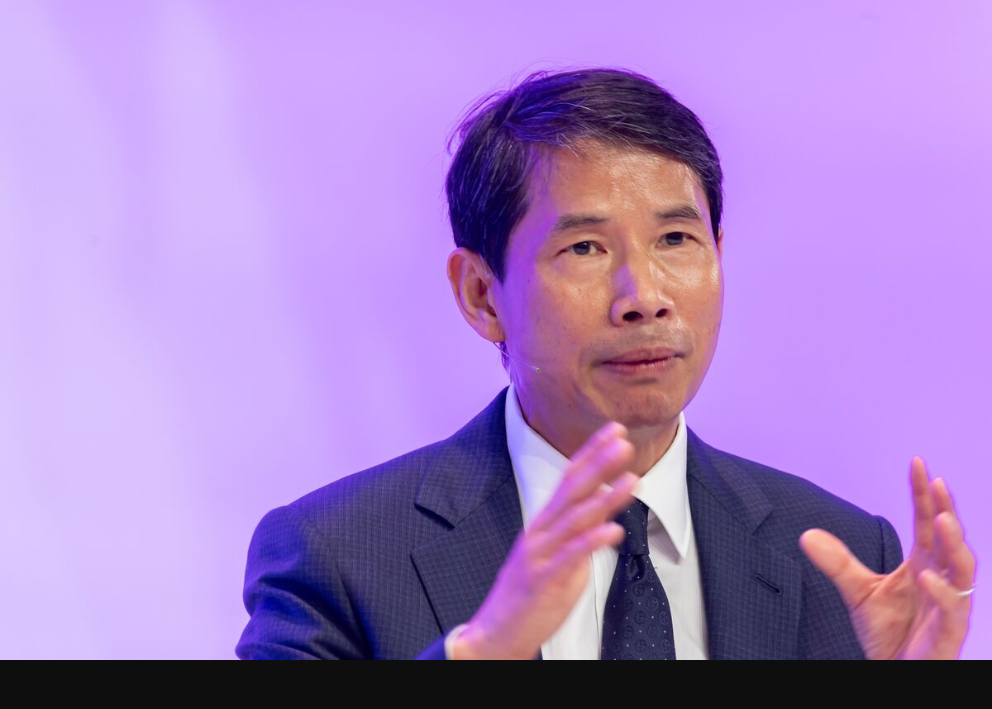
A股刚经历了一轮创纪录的连跌,这位管着真金白银的投资人却说,真正该做的事,官方其实还没使出全力。 春华资本创始人、前高盛集团高管胡祖六在接受媒体采访时表示,中国的决策者眼下该做的,不是纠结于短期市场波动,而是把精力放在改善经济基本面上——在他看来,官方手里还有相当大的政策空间,能拿出比目前看到的更大胆的举措。 胡祖六认为,提振内需和修复长期投资者信心,才是当下最值得花力气的两件事。“消费端是真正的短板,这正是官方需要把精力和注意力放上去的地方,”他说,“目前没有通胀压力,这就给了货币当局施展更大胆动作的空间。” 今年10月,沪深300指数一度跌入熊市,单月下跌8.5%,连续12周下跌,创下纪录。胡祖六的判断是,如果能借这个窗口期,在货币和财政两端同时加码、托住消费,未来三到五年,中国经济有望迎来相当强劲的表现。 除了宏观政策,胡祖六还谈到了近期备受关注的中国AI股波动问题——他认为,“AI投资过热”的担忧放在中国身上并不成立。相比美国市场动辄投入数千亿甚至万亿美元级别的AI基础设施,中国这边的投入规模远没有到那个量级,眼下也看不出有明显过热的迹象。 在他看来,中国上市AI公司

引用到 X

路透周一引述知情官员称,伊朗谈判代表已于周日离开多哈,结束与卡塔尔调解人的三日磋商,离场并非因为谈判遇阻;一份协议草案正在传阅,后续会晤有可能举行。

伊朗外交部发言人巴加埃称,谈判基础是伊朗9月提出的七步方案,旨在重开霍尔木兹海峡并结束美方海上封锁,德黑兰现建议按更快时间表执行;副外长加里布阿巴迪曾在多哈协助经卡塔尔向华盛顿传话。 巴加埃划出红线:"没有最终协议可以启动,霍尔木兹海峡也不能重开或得到保障,除非美国的海上封锁结束,伊朗的要求得到尊重。" 背景:特朗普已表态投票前不对伊朗发动新打击,但未排除选后动武;多哈谈判第三天油价曾大跌超3%。

引用到 X

管短期资金的那只手,悄悄换了套打法

管了多年的那把“标尺”突然换了,银行间市场的玩家们这两天都在重新适应新规则。 货币当局周一启动了常态化的隔夜逆回购操作,当天净投放规模为5410亿元人民币(约合813亿美元),利率定在1.25%。算上到期的逆回购,当天银行体系实际净回笼资金515亿元。这是官方上周五公布改革方案后的首次常规操作,标志着政策利率“锚”正式从沿用多年的7天期逆回购利率,切换到隔夜操作上。 按照新框架,原本挂钩7天期利率的其他政策工具,今后也将逐步与隔夜利率挂钩。这意味着,银行间市场观察政策松紧的“第一信号”,换了一个新参照系。 有分析认为,周一这笔操作与其说是为了回笼流动性,不如说更像一次市场情绪测试——净回笼的规模太小,不足以对资金面造成实质性冲击,但足够让官方借此观察债券投资者和利率市场的反应。 从市场反应看,隔夜回购利率小幅波动,维持在1.28%附近,7天期利率则小降3个基点至1.36%,被视为基准的10年期国债收益率基本持平,维持在1.63%左右,整体反应相当克制。 换锚这件事,表面看只是个技术性调整,背后其实是货币政策操作思路的一次转向——从过去更依赖中期利率引导预期,转向用更高频、更短

引用到 X

收藏到桌面