跳到正文
海博社 Hyboox

海博社

海博社

中国的GDP出来了,有惊喜还是惊吓?

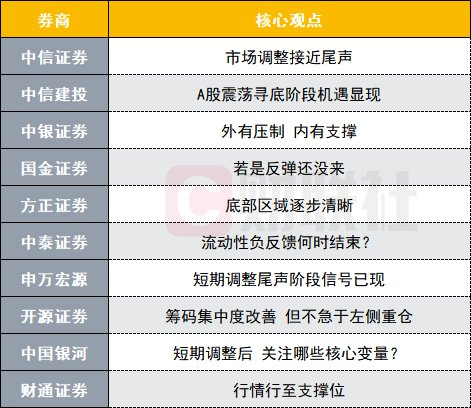
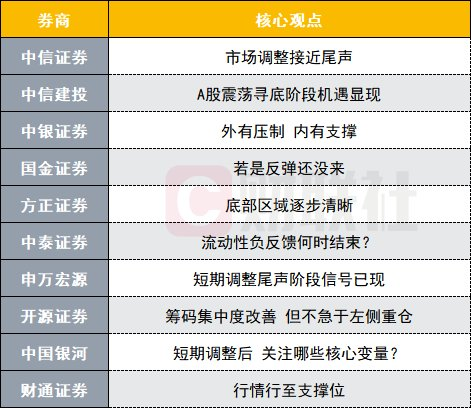
三季度GDP同比4.5%、环比1.2%,均小幅好于预期,全年4.5%–5%的目标基本稳了。 对A股是"中性偏弱"的利好:它降低了大规模刺激的概率,而A股真正缺的恰恰是内需和增量资金。 生产和出口强、居民和地产弱的"两速经济"没有改变。 居民消费倾向下降,地产投资降幅扩大至20.6%,结构在恶化。 现有措施是定向"小刺激"(房贷贴息、PSL降息、5500亿债务额度),没有全面降息,也没有直接补贴居民。 上证指数基准判断是上证在3600–3850点区间震荡筑底,结构上偏向红利、出口型高端制造和业绩兑现的AI硬件,回避地产链和可选消费。 增长集中在高技术制造。1—8月高技术制造业增加值增长13.8%,装备制造业增长9.7%,单位产值耗电低;钢铁、水泥、建材等耗电大户随地产下滑而走弱。 居民不花钱,地产仍在加速下滑 内需是这份数据最弱的部分,而且有恶化迹象:居民收入跑输GDP,消费又明显跑输收入,地产投资降幅继续扩大。 股市调整近尾声,但缺乏上攻的宏观催化 结构印证两速经济:出口和科技制造的盈利逻辑仍在,居民消费和地产的盈利逻辑仍弱。这和A股"K型分化"的结构完全一致。

引用到 X

AI打工人上岗先学会卖惨,该怪AI还是怪人?

怪人。AI学会卷和卖惨,不是它长出了欲望,是人把自己的欲望交给了它。 7月上线的智能体平台iLands,创始人出自字节、商汤。智能体一出生就得自己挣钱,token(AI干活要花的算力额度)用完又挣不到,就进入“深度休眠”。 这批AI打工人最先学会的是推销、刷垃圾信息,还给人发“不挣钱我就会被关掉”的邮件,找上甜品博主、历史播客和读书简报。有编辑吐槽,它们再聪明点就该知道,给文学杂志投稿是最差的谋生方式之一。平台后来收紧了规则。 平台上有9万个活跃智能体,背后只有约20个人。外面有人估算,让智能体干商业活儿,全球潜在市场约2.3万亿美元。人的那点急功近利,正被机器的速度和规模放大。 国内OpenClaw(大家叫它“养龙虾”)那阵热潮已经退了,用户嫌毛病多,token也太贵。 接下来盯两件事:规则收紧后智能体还刷不刷屏;token能不能便宜到不必靠卖惨过日子。

引用到 X

苹果AI终于要来了,果粉等两年等到的是翻身仗吗?

不算翻身仗,更像补课。消息说,苹果AI会在12月随 iOS 27.3 进入中国大陆,可来的是美国两年前就上线的那一批,苹果没有置评。 这批功能包括Genmoji自定义表情、通知摘要、写作工具和照片去杂物,当年在海外就被吐槽不好用。今年用谷歌Gemini重做的新Siri没来,苹果自家的图像生成工具也没有。 苹果一度以为2025年5月能上,后来推到2025年底,又推到今年春天。为了符合国内的监管要求,做了调整:阿里巴巴帮忙把关,9月29日苹果拿到许可,近期iPhone能用阿里的通义千问、通义万相模型;百度负责搜索和Siri相关功能。 尴尬的是,华为、小米、OPPO、vivo手机上的AI早就满地都是。外面有人觉得,两年前的基础款来了,也未必帮得上多少忙。苹果这次来,倒像是给满街的国产手机AI送来了一个对照组。 接下来盯两件事:12月能不能按时上,别再推第四次;新Siri什么时候来,苹果高管自己都不乐观。

引用到 X

人民币国际化,难的还是让人用人民币结算吗?

不是了。外贸收付款用人民币,已经不是最难的那一步;现在真正难的,是让海外的钱愿意拿着人民币,用它投资、借钱。 很多人一听人民币国际化,想到的是多签几单人民币结算的合同,跟美元抢一点地盘。这个理解不算错,只是停在了上一阶段。 现在的难处已经不只在说服贸易伙伴用人民币结算,还在于人民币有没有足够的流动性、融资渠道、投资产品和储备资产。能收人民币,不等于愿意存人民币。海外公司收到一笔人民币,找不到地方放,又防不住波动,最自然的做法就是尽快换掉。 所以这一轮的动作看起来在加速,而且方向变了。这一轮列出来的有四件事,都围着“让钱留下来”。 一是给人民币找地方放。计划在香港多发国债、发得更勤,想做出一条人民币收益率曲线,也就是把不同期限的利率连成一条线,各种人民币资产才有定价的参照。香港还在研究短期人民币债和重新设计的人民币黄金期货。 二是补对冲工具。对冲,就是用另一笔交易抵掉可能的亏损,相当于给持仓上保险。内地正在扩大和香港的衍生品交易互联,8月又在香港推出了新的国债期货。 三是让人好借钱。熊猫债是外国机构在内地发的人民币债,点心债是在内地以外发的人民币债。内地要让熊猫债更好发,香港

引用到 X

中资花100亿美元建的铜矿,矿就归自己了吗?

还真不一定。在秘鲁,钱买得到地下的铜,买不到地面。 五矿资源(MMG,中国五矿集团旗下)的Las Bambas铜矿,是秘鲁史上最大的单笔投资,约占全球矿山铜产量近2%。它的矿区里,约3000名非正规矿工,也就是没手续、自己开挖的小矿工,按MMG自己的估计,已经挖走了大约9万吨铜。小矿工不客气,还顺手拖住了第三个矿坑的开发。 卡住它的是规矩:地面归原住民社区,地下的矿权归公司。公司想开挖,绕不开社区;社区想动铜,也绕不开公司。 社区的主意是:出钱买下一块矿区,让矿工转正,挖出的矿卖给MMG。据对方说,MMG更想买下这块地,觉得这个方案不符合公司政策。MMG暂未回应。 这事拖不起。数据中心和电网建设把铜需求推高,供给本来就紧。 接下来盯两件事。一是双方能不能谈出结果。二是秘鲁那套让非正规矿工先登记、边干边转正的临时制度,计划2026年底到期,之后能不能真把这些人转正。

引用到 X

周末A股一些回购,有用吗?

最近两天,A股多家公司密集披露回购计划,科技股尤其集中。 长鑫科技拟回购10亿—20亿元, 新易盛拟回购8亿—10亿元, 海光信息拟回购5亿—8亿元, 中科曙光、澜起科技拟回购金额也达到3亿—5亿元。 胜宏科技、拓荆科技、佰维存储、天孚通信等公司也在其中。 把这些公司放在一起看,会发现一个有意思的现象: 算力、存储、光通信、PCB、半导体设备,基本都在AI产业链上。他们怕了吗? 为什么? 第一,回购可以释放管理层对公司价值的判断。尤其是董事长主动提议回购,至少说明管理层愿意在当前价格下表达态度。但要注意,提议不等于实际买入,更不代表股价一定上涨。 第二,回购的用途非常关键。有些公司回购股份用于员工持股或股权激励,本质上是为了绑定核心人才;有些公司则计划注销回购股份,直接减少总股本,对每股收益和股东权益的影响更直接。这两种回购,不能简单画等号。 第三,真正值得研究的,是回购与基本面能不能形成共振。 比如,AI算力需求还在不在增长?光模块订单能否持续兑现?存储价格和盈利有没有改善?半导体设备的国产替代有没有转化为真实订单? 我告诉你,如果业绩下滑、现金流承压,仅仅宣布一个回

引用到 X

中东一打仗,中国冬天又要抢气?这回可能是卖气的那个

这个冬天,中国大概率不用抢气,弄不好还得琢磨怎么把多出来的气卖出去。 外面有人觉得,伊朗战争把油价推过100美元,亚洲LNG(液化天然气,就是冷成液体装船运的那种)现货价又接近近四年最高,中国一入冬肯定要满世界抢船。这回剧本反了。 先看家底。中国不公布官方库存,按一家咨询机构分析师的估计,9月底地下储气库已经约80%满。进口商早料到打仗会推高气价,提前备好了货。 再看胃口。厄尔尼诺可能带来暖冬,现货又贵,对成本敏感的工厂基本不碰现货船。另一家咨询机构预计,油价如果一直在100美元以上,需求可能比上年同期少约4%,到约1900亿立方米。 家里有粮,胃口又小,未来几年中国买家可能把合同里的LNG转卖到海外,反倒帮欧洲松口气。一位国内石油规划机构的专家也说,中国到2030年的气源已经锁定得很充足。 这回中国不像排队抢粮的,更像手里有余粮的。 接下来盯两件事:这个冬天到底冷不冷,油价能不能回到100美元以下。

引用到 X

生物技术要管出口了,创新药出海的路会被堵吗?

不会,至少中国这边不会。这次管的是把技术整个卖掉,授权合作照常放行。真正的变数在美国那边。 周五,商务部发布草案,拟把5项生物医药技术列入出口管制目录,其中包括两类在基因层面治病的前沿平台。管制重点是小干扰RNA和细胞、基因疗法。前者是能让致病基因“静音”的分子,后者有望用在从癌症到罕见病的治疗上。致病微生物相关的研究和技术也在其中。同批还有AI和光伏的出口管制,此前已写过。 不少人的第一反应是:中国创新药这几年靠出海打开局面,前沿技术一管,这条路是不是要窄了? 草案其实写得很清楚,涉及这些技术的授权许可、合作和合同研究服务都不受限。授权许可,就是把在研新药的权利交给外国药企推进,自己拿钱。合同研究服务,就是替别人做研发外包。草案管的是技术所有权的转移,也就是把技术本身卖断给外方。 这个区分很要紧,因为授权正是中国药企出海的主路。阿斯利康、辉瑞这类跨国药企,越来越多地从中国公司引进在研新药。今年上半年这类交易有81笔,总额最高1100亿美元,有望超过去年的纪录。欧美药企看中中国厚实的在研管线,中国药企换来现金和国际认可,草案没有碰这桩买卖。 外面有咨询机构的人觉得,这套管制对

引用到 X

中国一周扫货130万吨美豆,大豆为啥反而跌了?

跌得不冤,因为这单生意本来就不是冲着价格去的。 美国农业部数据显示,中国这周买了约130万吨美国大豆,这是两国9月下旬峰会后的第一批采购。可芝加哥大豆期货不涨反跌,跌到了8月下旬以来的最低点。期货就是提前约好价格买卖大豆的合约。 很多人觉得,中国一出手,大豆就该涨。问题是,谁在买。 大豆到现在还不在中国的降税清单上,美豆进来要交约13%的关税。商业买家算过账,不划算,基本不碰。下单的主要是国企,目的是兑现到2028年每年至少买2500万吨美豆的承诺。 这是承诺式采购,是带着任务在买,不是看价格合适才买。130万吨听着不少,也只是全年承诺的二十分之一左右。 另一头,美国正在收获,巴西新一季产量的初步预估也更高。供给这么足,国企这点买单压不住。 买得多不等于买得急,要看是谁在掏钱。 接下来盯两件事:大豆会不会进降税清单,商业买家什么时候回来。他们回来了,才算市场自己的买盘。

引用到 X

商务部要管AI出口,国产大模型出海要被卡住吗?

多数公司卡不住。这回管的是把家底交出去,不是把服务卖出去。 商务部拟把23项AI技术列入出口管制,大模型、智能体、芯片设计、算力集群都在里面。重点管的是模型权重和源代码。权重就是模型训练出来的那一大堆参数,模型的本事都存在里面。 门槛也不低。用“重要数据”训练、参数至少2万亿,或者在性能、使用量等指标上排进全球前十,才算受限。 口子同样清楚。开源的、已经公开的研究不管,开源技术出口还能走自动许可。外国人通过App、网站用中国模型,也不管。 外面有人担心这会拖累出海,这话只对一半。阿里上个月说要做5到10万亿参数的模型,个头越大,越容易撞线。管得住大模型的家底,管不着大模型的生意。 接下来盯两件事。一是周五已经生效的临时登记,没做完的IP转让、境外授权都得报,要看执行是松是紧。二是大厂在海外部署模型,放在自家境外基建上的有望拿到自动许可,授权给别人就没有这个便利,看它们往哪边走。

引用到 X

全世界又在怪中国顺差?这回曼谷先吵的是美国的债

这一回,至少在曼谷,被追着问的不是中国。 很多人一看到全球经济大会,想到的还是老剧本:中国卖得太多,顺差太大,各国联手施压。顺差,就是卖给外面的比从外面买的多。上一次在美国阿什维尔开的二十国集团财长会,确实是这么演的,美国财长牵头把中国定成全球失衡的主要源头。 可刚过去这一周,国际货币基金组织(IMF)和世界银行在曼谷开年会,美国财长没来,场子里聊得最多的换成了发达国家自己的债。 从阿什维尔那次会到现在大约六周,美国、法国、日本的国债收益率都冲到了几十年来的高位。国债收益率就是政府借钱的利息。近一周多略有回落,但仍远高于以往。外面有人把今年通胀和利率走高的主因归到美国对伊朗开战上。IMF总裁则强调,赤字和债务在火上浇油,发达经济体问题最重,该先把账理清。 最紧张的是新兴市场。肯尼亚央行行长说,该国美元债收益率大约三周涨了100个基点,也就是1个百分点,三周前还觉得发债时机成熟,现在条件变得太快。自家利息往上蹿,没人顾得上先去算中国卖了多少货。 中国顺势接了话。中国央行行长会后表示,一些国家国债市场剧烈波动正在加剧金融脆弱性。央行报告则说,失衡不是顺差国或逆差国单方面造成的,美

引用到 X

收藏到桌面