跳到正文
海博社 Hyboox

博克船长

博克船长

黄河旋风培育钻石毛坯11月1日起涨价10%,涨价的机会看能不能传导

有市场消息称,黄河旋风全资子公司莲熠钻石(河南)有限公司,发布了关于大单晶产品的价格调整函。受近期生产成本上涨、汇率持续升值等因素影响,公司运营成本大幅增加。 自2026年11月1日起,大单晶产品(培育钻石毛坯)在原有价格基础上上调10%。黄河旋风方面回应称,涨价消息属实,公司大单晶产品只有子公司莲熠钻石在售,涨价函也是子公司发出的。 算一下:如果原来是100元,现在就是110元,上调的幅度是10%(推算,仅为举例)。 这条消息要分清:涨价属实,是公司自己确认的。但涨价能不能被客户接受、对公司利润有多大影响,摘要里没有写,我这里未获取。 另外,大单晶产品占公司收入的比例,同样未获取,所以对整体业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看涨价后的实际订单和价格,再看大单晶产品在公司收入里的占比。 以上内容来自黄河旋风对涨价消息的回应,具体以公司披露为准。

引用到 X

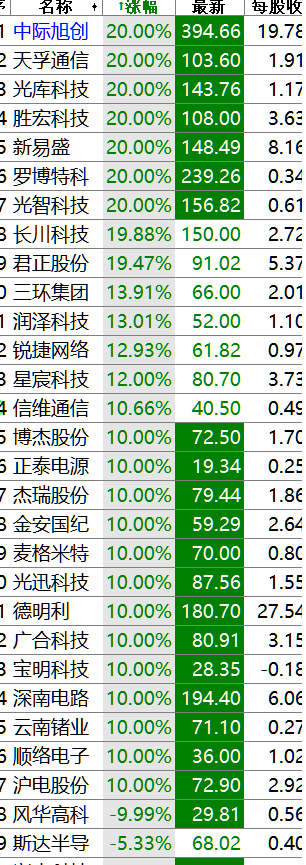
信维通信称MLCC业务供不应求,正加快提升产能,机会看产能爬坡和盈利

信维通信在互动平台上表示,目前MLCC业务处于供不应求阶段,正在加快提升产能,尽快实现盈利。 这句话里的关键词有两个:一是“供不应求”,二是“尽快实现盈利”。说明这块业务目前还没有盈利。 这条消息要分清:供不应求是需求端的情况,公司的MLCC业务现在是在提升产能的阶段,还没有实现盈利,这两件事不能混在一起。 摘要里没有给出MLCC的产能数字、收入规模和亏损情况,也没有写什么时候能盈利,我这里未获取,所以对业绩的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看公司披露的MLCC产能爬坡进度,再看这块业务什么时候从亏损转为盈利。 以上内容来自信维通信在互动平台上的回复,具体以公司披露为准。

引用到 X

亨通光电回购1亿到2亿元、控股股东拟增持4亿到6亿元,机会看两笔资金落实

亨通光电公告,公司拟使用自有或自筹资金,以集中竞价交易方式回购股份,回购资金总额不低于1亿元且不超过2亿元,回购价格不超过84.05元每股,回购股份用于员工持股计划或股权激励,期限为董事会审议通过之日起12个月内。 同一天,公司控股股东亨通集团计划自公告披露之日起12个月内,通过上交所系统以集中竞价方式增持公司股份,拟增持金额不低于4亿元且不超过6亿元。截至公告披露日,亨通集团持有公司股份5.94亿股,占总股本的24.07%。 算一下:5.94亿股除以24.07%,公司总股本约24.7亿股(推算);按回购价格上限84.05元,1亿元大约能买119万股,2亿元大约能买238万股(推算)。 这条消息要分清:回购和增持,都是“拟”,是计划,实际执行金额要看后续进展。回购的股份用于激励,不是注销。 摘要里没有给出增持的价格区间和公司的业绩情况,我这里未获取,所以对股价的影响,没法判断。 看机会,先看回购和增持各自的进展公告,再看实际金额有没有达到下限。 以上内容来自亨通光电的公告,具体以公司披露为准。

引用到 X

11月电视面板价格有望维持平稳,供需弱平衡,面板的机会看黑五补单

一份行业研究报告指出,进入11月,全球LCD电视面板市场,或将维持弱平衡的供需博弈格局。 需求端:国内大盘的增量,或难有明显释放,海外黑五促销,有望带动品牌滚动补单。供给端:头部厂商或延续按需排产的策略,供给收缩的节奏有望趋于平缓。 报告还提到,上游物料成本刚性,叠加厂商全年盈利目标的约束,或为面板价格稳定提供一定支撑,预计LCD电视面板价格整体维持平稳。 这条消息要分清:这是研究机构的预测,不是已经发生的价格。“或将”“有望”都是预期的说法。 摘要里没有给出具体尺寸面板的价格,也没有写哪家上市公司受益,我这里未获取,所以对公司业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看11月实际的面板报价,再看黑五之后的补单情况。 以上内容来自行业研究机构的报告,具体以后续公布的数据为准。

引用到 X

三环集团拟5亿到10亿元回购股份,价格上限100元,回购的机会看执行进度

三环集团公告,公司拟使用自有资金或自筹资金,以集中竞价方式回购部分A股股份,回购资金总额不低于5亿元且不超过10亿元,回购价格不超过100元每股,用于维护公司价值及股东权益。 算一下:按价格上限100元,5亿元大约能买500万股,10亿元大约能买1000万股(推算)。实际价格低于上限的话,买到的股数更多。 这条消息要分清:这是回购方案,是“拟”,实际买了多少,要看后面的进展公告。 摘要里写的用途是“维护公司价值及股东权益”,回购的股份是不是注销,回购的期限是多长,写得不完整,我这里未获取,所以对每股的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看回购的实际执行进度,再看回购股份的用途安排。金额大是计划,买进去多少才是事实。 以上内容来自三环集团的公告,具体以公司披露为准。

引用到 X

国内海拔最高超超临界火电项目投产,格尔木1号机组商运,高原火电的机会看2号机组

青海华电格尔木一期火电项目1号机组,顺利完成168小时试运行,正式投入商业运营。这是国内海拔最高的超超临界火电项目。 项目位于青海省格尔木市,平均海拔约2850米,建设2台660MW超超临界间接空冷抽凝式火电机组。针对高原戈壁低氧低气压导致燃煤难以充分燃烧,以及煤质碱含量高、机组易结焦积灰等问题,项目应用了启动加氧、超低负荷稳燃技术。 算一下:2台660MW,总装机1320MW(推算);今天投产的是其中1台,660MW。 这条消息要分清:今天商运的是1号机组,另一台机组的进度,摘要里没有写,我这里未获取。 摘要里也没有给出项目的投资额、发电量计划和上网电价,所以对相关公司业绩的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看2号机组的投产时间,再看1号机组商运之后的发电量和利用小时数。 以上内容来自格尔木一期火电项目投产的报道,具体以项目公司披露为准。

引用到 X

元力股份称超级电容炭、硬碳、多孔碳已量产并批量供货,机会看订单和占比

元力股份在互动平台上表示,公司开发的、应用于新能源电池领域的超级电容炭、硬碳、多孔碳等产品,已经实现量产及批量供货。 这句话说的是“已经”量产、“已经”批量供货,是已发生的事,不是计划。 这条消息要分清:量产和批量供货是产品状态,不等于收入已经很大。摘要里没有给出这些产品的出货量、收入,也没有给出占公司总收入的比例,我这里未获取。 客户是谁、供货给哪些电池企业,同样未获取,所以对公司业绩的贡献,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看公司定期报告里,这几类新能源电池材料的收入占比有没有披露,再看占比能不能逐季上升。 以上内容来自元力股份在互动平台上的回复,具体以公司披露为准。

引用到 X

收藏到桌面