跳到正文
海博社 Hyboox

博克船长

博克船长

现在还是牛市,只是回调的深了点

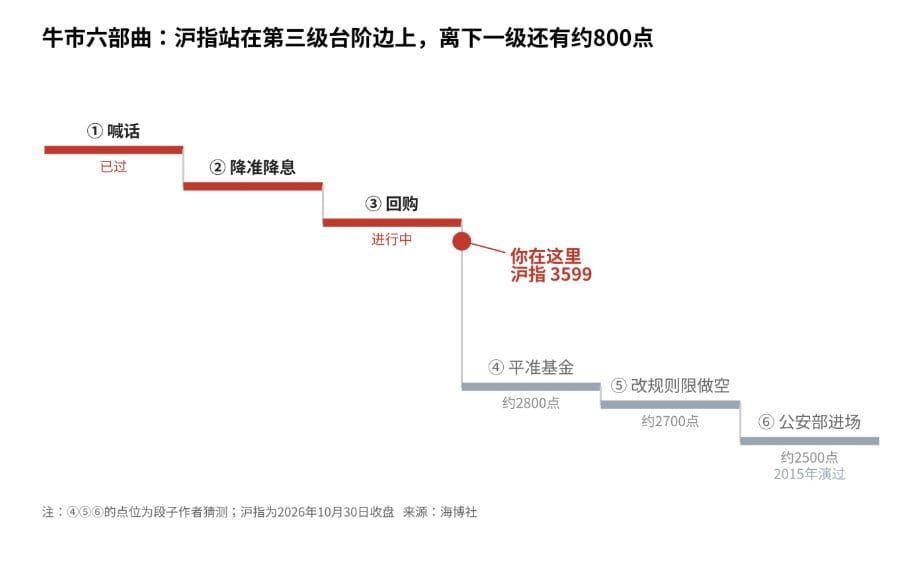
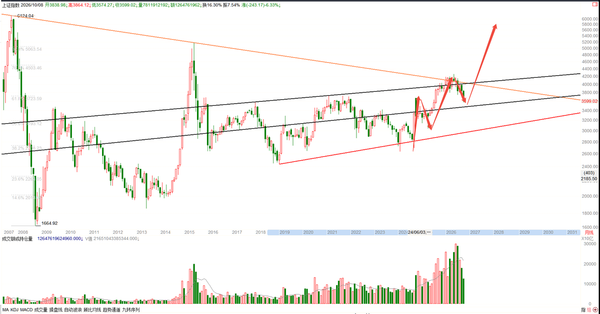
往前书,924,牛市的第一步:2024年924,千股涨停,从2689,上升到3674 然后回调500点 牛市第二步:从特朗普贸易战3040点,涨到4258点 这里面很多股翻了10倍 然后回调500点,应该在3700-3600就差不多了,极限3500。 现在回调,看几个信号,就知道见底了 1、 降准降息,周末已经进行了 2、科创开始回购,估计下周就要开始了 3、国家队开始上场,已经开始了,力度不够,下周会开动马力。 4、然后是停止量化、禁止融券,看看这个周末有什么大消息。 5、最后是公安出来抓人,这个估计在3500以下才行。 我估计很快就开始牛市的第三步:从3600(最多3500)冲冲冲6124。
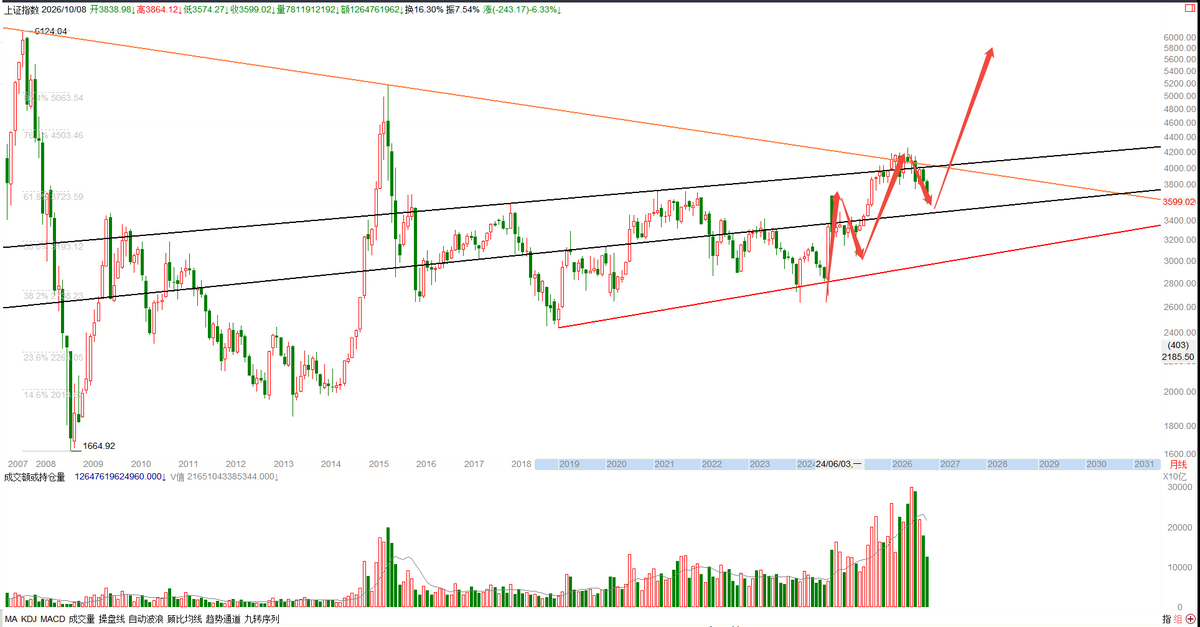
现在还是牛市,只是回调的深了点
来自 hyboox.com
引用到 X

台积电11月发148亿新台币绿色债,利率比7月更高,设备链机会看资本开支

据报道,台积电计划于11月发行148亿元新台币(约合30亿元人民币)无担保普通公司债,均为绿色债券。 其中5年期发行124亿元新台币(约合25亿元人民币),利率2.3%;10年期发行24亿元新台币(约合5亿元人民币),利率2.42%。 利率比上次7月发行时更高:5年期上涨27个基点,10年期上涨32个基点。 这条消息要分层看。金额:148亿元新台币,相对台积电的资本开支规模并不大,只是融资的一部分;利率:同一家公司,三个多月后融资成本抬升,反映的是当前利率环境,不是公司信用变差。 消息里没有说明这笔钱的具体用途和对应的产能项目,我这里未获取,所以不能直接把它当作扩产信号。 同一天,四大科技巨头2026年合计资本支出上限有望突破7400亿美元的数据也在流传,AI的投入最终会传导到先进制程。但这两条消息之间的因果,需要各自的披露来证实。 看机会,先看台积电后续的资本开支指引,再看设备和材料链公司的订单变化。融资动作只是线索,不是结论。 以上内容来自财联社转述的报道,条款以公司公告为准。

引用到 X

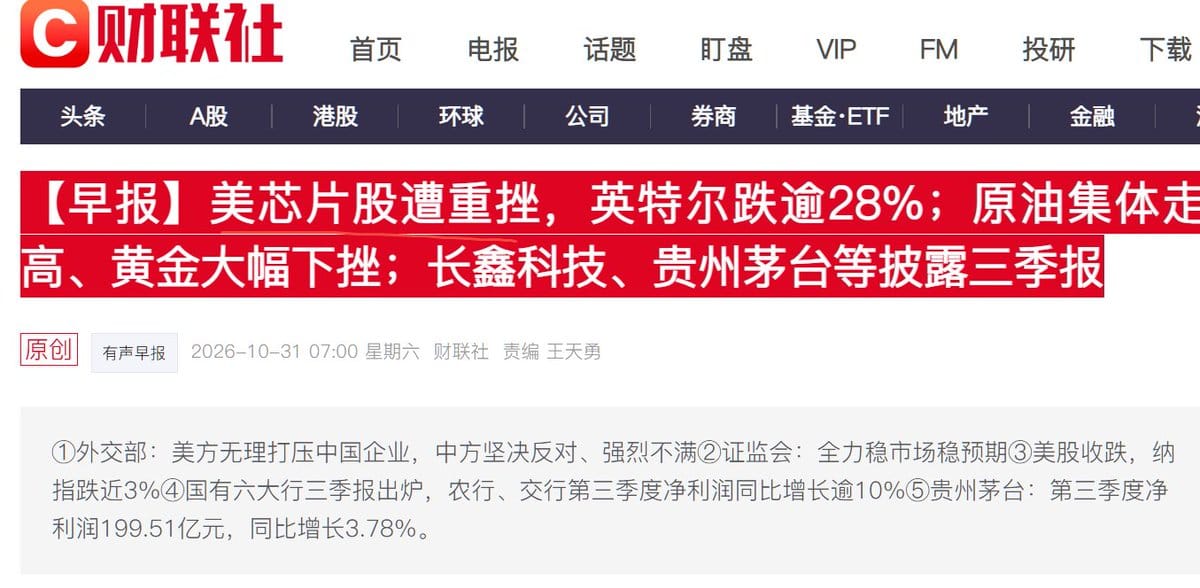
昨天,52年来最大一次暴跌,-28.58%,纳指跌近3%。

另外一次:2024年8月2日,跌幅26%, 创下其自1974年以来最大的单日百分比跌幅 历史上最大下跌是1974年7月5日,跌了31%, 关键是第二天的走势。 2024年那次,第二天再次暴跌了6.38%,一个月内再跌了12%,然后才见底,最后从底部涨到了5倍。

昨天,52年来最大一次暴跌,-28.58%,纳指跌近3%。
来自 hyboox.com
引用到 X

科创板ETF三周净流入近500亿,规模占沪市股票ETF五分之一,机会在资金的方向

据统计,截至10月29日,科创板ETF上市数量为134只,总规模近3400亿元,占沪市股票ETF总规模的21%,较2025年底提升超过10个百分点。 今年以来新上市科创板ETF 28只,覆盖科创芯片设计、科创材料等细分领域,最新规模近150亿元。 资金流向方面,科创板ETF连续三周单周净流入超过100亿元,近三周累计净流入近500亿元,其中科创50相关ETF净流入超过380亿元。 先把比例算清楚:近三周净流入近500亿元,其中科创50相关超过380亿元,占比约四分之三,资金明显集中在宽基。 10月30日盘中,财联社盘面显示科创50一度下跌3.66%。资金在流入,指数在波动,这是逢跌配置还是短线情绪,摘要里没有区分,我这里未获取。 看机会,先看净流入能不能持续,再看资金流向的细分方向,比如芯片、材料有没有继续增加。流入的资金总量,不等于具体标的的业绩,也不等于这些资金会继续流入。另外,ETF的规模增长既来自资金净流入,也来自净值变化,两者要分开看,这里未获取具体拆分。 以上数字来自财联社转述的统计数据,截止日期为10月29日。

引用到 X

迦南智能预中标1.51亿国网项目,电表行业的机会看后续招标节奏

迦南智能公告,国家电网有限公司10月29日公告了2026年营销项目第二次设备公开招标采购推荐的中标候选人公示,公司为评标委员会推荐的中标候选人,公示期3日。 根据公示内容,公司预中标共7个标包,预中标产品包括A级单相智能电能表、B级三相智能电能表、C级三相智能电能表、专变采集终端及智能融合终端,合计中标金额约1.51亿元。 先把这件事的性质看清:这是预中标,不是正式中标;公示期3天,之后才进入后续程序,所以这里的1.51亿元是候选金额。 另外,摘要里没有给出1.51亿元占公司上一年营收的比例、毛利率和交付时间,我这里未获取,所以对业绩的影响没法量化。 10月30日,迦南智能股价下跌2.26%,市场对预中标消息的反应偏冷。 看机会,先看公示期结束后能不能转为正式中标,再看公司披露的合同金额、交付周期,以及国网后续招标的节奏。预中标只是第一步。 公告里的金额是合计预中标金额,没有拆分到每个标包,也没有给出各产品的占比,我这里未获取。以上内容来自公司公告,具体数字以公告为准。

引用到 X

宁德时代说2027年有望小规模量产固态电池,机会先反映在设备端

10月27日,宁德时代在投资者平台回应了固态电池的相关问题,称公司在全固态电池上持续坚定投入,技术处于行业领先水平,2027年有望实现小规模生产。 10月30日午后,固态电池概念震荡反弹,上海洗霸涨停,利元亨涨4.99%,德方纳米涨4.78%,先导智能涨4.15%,湘潭电化涨3.83%,厦钨新能涨2.83%。 这条消息里有两个关键词:一个是“有望”,一个是“小规模”。公司给的是2027年小规模生产,不是大规模量产,更不是已经量产。 反弹的公司里,既有设备端(利元亨、先导智能),也有材料端(德方纳米、厦钨新能、湘潭电化)。如果产业化向前走,设备通常先于材料有订单,这是常见的产业顺序,但具体到哪家公司的订单,我这里未获取。 另外,宁德时代的表述是投资者平台上的回应,属于公司口径,没有给出具体的产能和客户。 看机会,先看2027年小规模生产能不能按时出现,再看设备和材料公司的订单公告。时间越近,信号越实。在公告出现之前,板块的反弹更多是预期,不是业绩。 以上内容来自公司回应和当日行情,具体数字未披露。

引用到 X

乳业板块午后涨停潮,B端乳制品400亿市场的机会在新式茶饮

10月30日午后,乳业板块拉升,阳光乳业、新乳业涨停,南方乳业涨超10%,品渥食品、妙可蓝多、骑士乳业、天润乳业跟涨。 消息面上,据华泰证券研报,2024年中国B端乳制品市场规模已超400亿元,预计2028年将达703亿元,复合增长率14.3%。新式茶饮、咖啡、烘焙等场景正在成为乳品消费的新引擎。 先把数字算清楚:从400亿元到703亿元,四年多增长约300亿元,年复合增速14.3%,这个增速明显高于一般食品板块,这是研报给出的预测,不是已经发生的数字。 当天的涨幅是:阳光乳业和新乳业约涨10.01%,南方乳业涨7.76%,品渥食品涨4.28%,天润乳业涨3.35%,妙可蓝多涨3.30%,骑士乳业涨1.96%。 板块集体拉升,说明资金交易的是“B端”这个概念;但各家公司的B端业务占比、产品结构和利润贡献,摘要里没有给,我这里未获取,不能简单地把板块逻辑套到每家公司。 看机会,先分清哪些公司的B端业务占比高,再看奶油、芝士、乳基底料这类产品的价格和销量。研报的预测要靠后续的订单来验证。 以上内容来自财联社报道和券商研报,预测数字不等于公司业绩。

引用到 X

顺络电子说AI电感明年还会涨价,机会在四相TLVR的量产节奏

顺络电子在10月29日的业绩说明会上表示,公司与所有电源类客户对接,从客户给出的指引看,下游客户都给出了比较清晰的乐观信号。 公司已在为明年的扩产做筹备,预计未来AI相关业务仍将保持较快增速。 具体产品上:双相TLVR产品今年已实现批量化出货,并在第三季度实现跃升式的交付增长;四相TLVR项目预期明年下半年开始量产出货,价格比今年主要交付的TLVR项目更高,因此明年AI电感产品的ASP有望继续提升。 这里有两个变量:量,是扩产和客户指引;价,是四相产品的单价更高。两个变量同时往上,业绩弹性才会放大。 但要看清楚,这些都是说明会上的表述,扩产的金额、明年AI电感的收入占比、四相产品的客户和良率,摘要里没有给,我这里未获取。 10月30日,顺络电子股价上涨1.13%,反应温和。 看机会,先看四相TLVR是不是真在明年下半年量产出货,再看ASP提升在财报里能不能体现。量产时间如果后移,价格的故事也会跟着后移。 以上内容来自业绩说明会的转述,数字以公司披露为准。

引用到 X

世运电路说调价已经落地,订单饱满的机会能不能变成毛利率

世运电路在2026年第三季度业绩说明会上表示,公司目前订单饱满,客户对价格的接受程度较高,新一轮调价方案已与客户协商确认,相关调整自10月起全面落地。 与此同时,高附加值产品逐步实现批量交付,通过产品结构优化提升整体毛利率,增强内部成本消化能力与盈利韧性,长期提升公司的盈利能力。 这段话里有三层:订单饱满,是需求;调价落地,是价格;高附加值产品放量,是结构。三层都指向利润率。 但这些都是公司的表述。调价的幅度、对收入和利润的具体影响、高附加值产品的占比,说明会的转述里没有给,我这里未获取。 同一天,生益电子也说AI算力带动高附加值产品占比上升。同一个PCB板块里,公司披露的重点各不相同,世运电路讲的是价格和订单。 10月30日午间,世运电路股价下跌2.23%。 看机会,先看四季度的毛利率有没有体现调价和结构的变化,再看订单饱满是否能持续。 补充一点:调价自10月起全面落地,意味着三季度报表里只体现了很小一部分,真正的效果要等四季度和明年一季度的数据。在此之前,管理层的说法只能算预期,不能当作已经发生的利润。 以上内容来自说明会的转述,数字以公司披露为准。 #高多层PC

引用到 X

顺丰第三季度利润涨5.54%,前三季度却降了1.12%,快递的机会在收购

顺丰控股第三季度营业收入822.21亿元,同比增长4.87%;归母净利润27.13亿元,同比增长5.54%。 前三季度营业收入2377.27亿元,同比增长5.53%;归母净利润82.15亿元,同比下降1.12%。 财联社注释:二季度净利润29.76亿,三季度27.13亿,环比下降8%。 三季度同比增长5.54%,前三季度累计却是下降1.12%,说明上半年的利润是在下滑的,三季度只是回到了正增长。环比看,三季度又比二季度少了8%。 同时公司公告,拟收购顺丰房托旗下的物流资产,具体的金额、资产规模和交易方式,摘要里没有给,我这里未获取。 10月30日午间,顺丰控股股价上涨2.30%,说明市场对这份数字的反应偏正面。至于为什么,没有公开说明。 看机会,先看四季度的利润能不能保持同比增长,再看收购完成之后,物流资产对利润和现金流的影响。 另外,快递行业的利润对成本和价格都很敏感,单季度的几个百分点,不足以说明趋势。建议把三季度的环比下降和前三季度的累计下降放在一起看,等四季度数据出来再确认拐点是否真的出现。 以上数字来自公司公告和财联社注释。

引用到 X

收藏到桌面